Saltar para o conteúdo
Entrar

DP vs Corretoras - Qual a melhor opção para 51K€?

Iniciado por fmasousa · 12 de junho de 2024 71 respostas 57 318 visitas

#41
Digamos que um fundo que investe em DPs e Obg de muito curto prazo neste contexto tem pouco de imprevisibilidade, mas eu entendo o que dizes, eu vou preferindo poder levantar sem perda de rendimento ao invés de um DP que se perde 100% do juro corrido.
Há DPs em que não se perde 100% do juro corrido. E há contas poupança, contas à ordem remuneradas, seguros de capitalização sem qualquer perda de juros corridos. Mas acho que pouco te interessa porque à partida já decidiste não colocar dinheiro nesses tipos de produtos. Vá, admite! 😛

Nesse aspeto, acho que consigo ser um pouco mais "aberto". Este século ainda não investi em fundos ou ETFs (exceto raras "brincadeiras" em plataformas para ganhar bónus), e duvido que o venha a fazer, mas ocasionalmente volto a avaliar alguns dos mais populares, tentando-me "convencer".

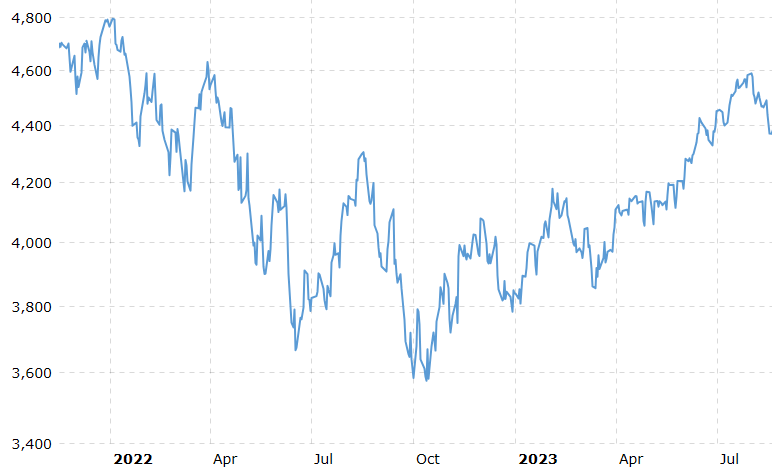
Mas as quedas passadas que vejo nos gráficos desmotivam-me, pois faria lump sum em vez de DCA e sei que sofreria muito com o meu investimento a passar nem que fosse um ano a valer menos do que lá tinha aplicado. Não tenho "estofo" para isso, admito-o sem qualquer problema. Também já não posso esperar 20 anos para ter uma elevadíssima probabilidade de grande valorização final. E por fim, grande sorte minha, sei que consigo o meu objetivo apenas com produtos de capital garantido e a minha atitude naturalmente frugal 🙂

Anexos
  • Capture.PNG
[] [] [] []
🙏2
#42
O que eu costumo dizer é que devemos deitar a cabeça na almofada sempre tranquilos no que investimentos diz respeito 🙂.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#43
O que eu costumo dizer é que devemos deitar a cabeça na almofada sempre tranquilos no que investimentos diz respeito 🙂.
Sempre.

Também há aquele princípio de só investir o que se está disposto a perder. É esse o meu problema 😆
[] [] [] []
🙏1
#44
O Jordão deve ter passado um mau bocado durante o período das taxas de juro negativas sem grandes alternativas para produtos de capital garantido 😆

Mas deixa lá, em compensação agora temos boas taxas e num futuro próximo não iremos voltar aos DP com rendimentos de 0,01% ao ano, arrisco até dizer que quem subscreveu CA da serie E no ano passado vai conseguir taxas máximas até há maturidade.
#45
O Jordão deve ter passado um mau bocado durante o período das taxas de juro negativas sem grandes alternativas para produtos de capital garantido 😆

Mas deixa lá, em compensação agora temos boas taxas e num futuro próximo não iremos voltar aos DP com rendimentos de 0,01% ao ano, arrisco até dizer que quem subscreveu CA da serie E no ano passado vai conseguir taxas máximas até há maturidade.
A menor TANB fixa que subscrevi por mais de 1 ano foi 1,60% num DP a 3 anos em 2019.

Tenho aproveitado em força as boas taxas com prazos alargados, nomeadamente
  • Certificados do Tesouro originais 7,10% TANB entre 2011 e 2022
  • CT Poupança Mais ~5,00% TANB média (incluindo prémios em função do PIB) entre 2014 e 2020
  • CT Poupança Valor ~3,40% TANB média (incluindo prémios em função do PIB) entre 2017 e 2022
  • CA série E com 4,88% TAE média (incluindo capitalização) caso Euribor 3m >= 2,50% entre 2022 e 2033
  • DPs a 5 anos (porque não fazem mais longos) quando são os melhor remunerados pelo banco
Explorei entre 2008 e 2019 DPs no grupo PrivatBank, primeiro em Portugal com TANBs até 7,50% e depois por intermédio desse consegui abrir na Letónia, Chipre e Itália, com taxas superiores às praticadas por cá (cheguei aos dois dígitos). Parte desses bancos foram encerrados por ligações à mafia, mas o capital e juros foram todos pagos 😀

As menores rentabilidades têm sido em PPRs na forma de seguro (desde 1,00%), que venho a resgatar ao ritmo de 1 IAS (~509€) por mês x 2 titulares desde o início do regime extraordinário em outubro 2022.
[] [] [] []
#46
  • Certificados do Tesouro originais 7,10% TANB entre 2011 e 2022
Bem bom, tinha esquecido que os CT até tiveram uma rentabilidade interessante nesse período, de resto era tudo miserável. Eu tive DP (para evitar as despesas de manutenção) onde os juros de 100k no final de um ano apenas dava para ir tomar um café e um pastel de nata 😆

Também tive um PPR durante 3 anos mas como não o tinha utilizado para benefícios fiscais já o despachei, mesmo com essa mais valia de poder utilizar no IRS, para mim é um produto desinteressante.

Se gostas de investir a longo prazo com "capital garantido" devias olhar para bond ETFs ou obrigações soberanas simples com prazos a 30 anos ou mais, neste momento há uma serie de países europeus a pagar acima de 4%.
#47
Eu cheguei a ter CT desses, mas já atingiram a maturidade há muito. E os últimos CT que tinha resgatei e reapliquei em CA série E.
#48
  • Certificados do Tesouro originais 7,10% TANB entre 2011 e 2022
Bem bom, tinha esquecido que os CT até tiveram uma rentabilidade interessante nesse período, de resto era tudo miserável. Eu tive DP (para evitar as despesas de manutenção) onde os juros de 100k no final de um ano apenas dava para ir tomar um café e um pastel de nata 😆

Também tive um PPR durante 3 anos mas como não o tinha utilizado para benefícios fiscais já o despachei, mesmo com essa mais valia de poder utilizar no IRS, para mim é um produto desinteressante.

Se gostas de investir a longo prazo com "capital garantido" devias olhar para bond ETFs ou obrigações soberanas simples com prazos a 30 anos ou mais, neste momento há uma serie de países europeus a pagar acima de 4%.
em principio acima de 5 tb temos fundo de imobiliario, por exemplo o comercializado pelo best
#49
Parte desses bancos foram encerrados por ligações à mafia, mas o capital e juros foram todos pagos 😀
Bem me parecia que tinhamos diferentes perspectivas de garantia de capital 😀

Fora de brincadeiras, fico contente porque podemos discutir sobre melhores formas de ganhar dinheiro "garantido" porque as taxas o têm permitido (se bem que preferias as taxas americanas). Há 2 ou 3 anos atrás não podíamos ter esta conversa.

Se todos atingirmos os objectivos de ganhar dinheiro e dormir bem com os nossos investimentos tudo ok para mim.

P.S. - JRJordão, o quanto eu desgosto de bancos já vem de há muitos anos. E depois de trabalhar na banca não ajudou. É o eterno "não vejas como se fazem as salsichas" 😀 Um depósito a prazo é um crédito a um banco (e do ponto de vista do banco é um passivo). Não gosto de emprestar dinheiro a bancos porque acho que me pagam pouco e honestamente já chegou a um ponto que quando pagam bem eu suspeito. Gosto muito da transparência dos mercados. O que chamas de incerteza é apenas um efeito secundário disso, para mim.
"We are drowning in information, while starving for wisdom."
🙏2
#50
Parte desses bancos foram encerrados por ligações à mafia, mas o capital e juros foram todos pagos 😀
Bem me parecia que tinhamos diferentes perspectivas de garantia de capital 😀

Fora de brincadeiras, fico contente porque podemos discutir sobre melhores formas de ganhar dinheiro "garantido" porque as taxas o têm permitido (se bem que preferias as taxas americanas). Há 2 ou 3 anos atrás não podíamos ter esta conversa.

Se todos atingirmos os objectivos de ganhar dinheiro e dormir bem com os nossos investimentos tudo ok para mim.

P.S. - JRJordão, o quanto eu desgosto de bancos já vem de há muitos anos. E depois de trabalhar na banca não ajudou. É o eterno "não vejas como se fazem as salsichas" 😀 Um depósito a prazo é um crédito a um banco (e do ponto de vista do banco é um passivo). Não gosto de emprestar dinheiro a bancos porque acho que me pagam pouco e honestamente já chegou a um ponto que quando pagam bem eu suspeito. Gosto muito da transparência dos mercados. O que chamas de incerteza é apenas um efeito secundário disso, para mim.
E depois o que é que o banco faz com o capital? Vai investir...😁 naquilo que nós podemos investir directamente,l
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#51
Parte desses bancos foram encerrados por ligações à mafia, mas o capital e juros foram todos pagos 😀
Bem me parecia que tinhamos diferentes perspectivas de garantia de capital 😀
😀

Sempre tive o capital e juros ao abrigo de um fundo de garantia europeu e isso deixou-me descansado. Mesmo com banco intervencionado e depósito interrompido prematuramente, recebi o capital e juros corridos em algumas semanas.

Não é que confie particularmente no banco A ou B, opto por o que tem maior taxa, seja de génese nacional, angolana ou chinesa. Sei que se um grande banco falir poderá não haver capital suficiente no fundo, o que não quer dizer que se perca direito a ser ressarcido no futuro (especulo).

Dito isto, tenho o capital dividido por bancos, seguradoras e Estado.
E depois o que é que o banco faz com o capital? Vai investir...😁 naquilo que nós podemos investir directamente,l
Então e quem em vez de subscrever DPs diretamente investe em fundos que subscrevem DPs? 😀
[] [] [] []
🙏1
#52
E depois o que é que o banco faz com o capital? Vai investir...😁 naquilo que nós podemos investir directamente,l
Não acho que seja bem assim tb. Não tenho milhares de clientes a pagar taxas de juro de cartões de crédito a 17%. I Wish...
"We are drowning in information, while starving for wisdom."
#53
Eu posso falar por experiência própria. Já coloquei lá algum capital e tem corrido bem. As transferências demoram 2 a 3 dias, e tudo sempre chegou. Vale o que vale. Enviei um pedido de esclarecimento acerca do PUK, porque não me aparecia no extrato do banco, e responderam logo. Mas é como o JRJordao disse, é um banco para pessoal mais relaxado, não aconselho para os que sofrem do coração 😆 A situação aqui é que os juros podem mudar a qualquer momento, enquanto se colocares num DP com prazo, garante-te a taxa naquele prazo.

Eu pessoalmente não tenho pachorra para andar a abrir contas em bancos e a fechar, e a saltitar de um para outro para conseguir a melhor taxa. O que faço normalmente é aproveitar novos montantes no Invest, e tenho algum na TR, e pouco na T212.
Muito possivelmente irei utilizar a TR até porque os juros são capitalizáveis. Estive a equacionar o AMUNDI ETF GOVIES 0-6 MONTHS EURO mas neste momento a taxa está nos 3.62% sem contar com o TER. Ainda vi alguns ETFs de obrigações mas com YTD negativos.
#54

Então e quem em vez de subscrever DPs diretamente investe em fundos que subscrevem DPs? 😀
Só que não é em DPs a 100%, é também em dívida de curto prazo, e as instituições conseguem sempre ali umas taxinhas melhores que o comum dos mortais 😀
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#55
E depois o que é que o banco faz com o capital? Vai investir...😁 naquilo que nós podemos investir directamente,l
Não acho que seja bem assim tb. Não tenho milhares de clientes a pagar taxas de juro de cartões de crédito a 17%. I Wish...
Achas que por exemplo os milhões que alguns pequenos bancos fazem de lucro tipo BiG é com o quê? Sala de mercados.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#56
Achas que por exemplo os milhões que alguns pequenos bancos fazem de lucro tipo BiG é com o quê? Sala de mercados.
Não vejo mal nisso se todos lucrarmos com os mercados.
O céu é o limite. Já a minha carteira...
#57
Achas que por exemplo os milhões que alguns pequenos bancos fazem de lucro tipo BiG é com o quê? Sala de mercados.
Não vejo mal nisso se todos lucrarmos com os mercados.
Também não vejo mal nenhum, mas apenas para dizer que os bancos utilizam o capital depositado para investir.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#58
Afinal de contas o papel dos bancos é investir o dinheiro que não é deles e os riscos somos "nós" clientes que suportamos. 🙂
O céu é o limite. Já a minha carteira...
#59

Então e quem em vez de subscrever DPs diretamente investe em fundos que subscrevem DPs? 😀
Só que não é em DPs a 100%, é também em dívida de curto prazo, e as instituições conseguem sempre ali umas taxinhas melhores que o comum dos mortais 😀
Se conseguires em 2024, após deduzir o custo de gestão, mais de 4,00%, terás razão.
[] [] [] []
#60
Afinal de contas o papel dos bancos é investir o dinheiro que não é deles e os riscos somos "nós" clientes que suportamos. 🙂
Não suportas o risco se tiveres o capital depositado.
Se depositaste 50k, o banco investiu-o mal e perdeu 5k, tu recebes os 50k + juros à mesma.
[] [] [] []

Entra com o teu nome e palavra-passe do fórum para responder.