Saltar para o conteúdo
Entrar

Crédito Colateral

Iniciado por D@emoon · 15 de abril de 2025 51 respostas 22 403 visitas

#1
atbreu escreveu:

Mas este Pictet Short Term que referes funciona como linha de crédito? 🤔
Sempre a aprender...
Explicar rápido, senão isto fica um testamento no tópico da carteira do Virtua, lol.

Um crédito colateral é basicamente uma linha de crédito onde dás ativos financeiros como garantia, o banco pode emprestar até 100% do valor do ativo, no caso de algo mais seguro como depósitos a prazo ( 100% ), ou uma percentagem menor, por exemplo, 50% se forem ativos com mais risco, como ações, fundos ou ETFs com maior volatilidade.

O fundo que mencionei (e que o Virtua tem ou já teve) tem uma classe de risco baixa, por isso o banco empresta até 90% do seu valor.

O fundo fica cativo (não podes mexer nele enquanto o crédito estiver ativo), e o valor emprestado pode ser usado como quiseres, para reinvestir em fundos, acções, ETFs, etc.

Não se paga nada por mês e no final de 12 meses pagas apenas os juros desse período e podes renovar o crédito, mantendo o capital em aberto (é quase como nunca pagá-lo, lol). Também podes ir amortizando o valor aos poucos, fazendo transferências para abater a linha.

É parecido com as contas caucionadas que as empresas usam, podes simular no site.

Editado 16 de abril de 2025, 11:21

"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#2
atbreu escreveu:

Mas este Pictet Short Term que referes funciona como linha de crédito? 🤔
Sempre a aprender...
Explicar rápido, senão isto fica um testamento no tópico da carteira do Virtua, lol.

Um crédito colateral é basicamente uma linha de crédito onde dás ativos financeiros como garantia, o banco pode emprestar até 100% do valor do ativo, no caso de algo mais seguro como depósitos a prazo ( 100% ), ou uma percentagem menor, por exemplo, 50% se forem ativos com mais risco, como ações, fundos ou ETFs com maior volatilidade.

O fundo que mencionei (e que o Virtua tem ou já teve) tem uma classe de risco baixa, por isso o banco empresta até 90% do seu valor.

O fundo fica cativo (não podes mexer nele enquanto o crédito estiver ativo), e o valor emprestado pode ser usado como quiseres, para reinvestir em fundos, acções, ETFs, etc.

Não se paga nada por mês e no final de 12 meses pagas apenas os juros desse período e podes renovar o crédito, mantendo o capital em aberto (é quase como nunca pagá-lo, lol). Também podes ir amortizando o valor aos poucos, fazendo transferências para abater a linha.

É parecido com as contas caucionadas que as empresas usam, podes simular no site.
Muito bem explicado. As coisas que tu sabes e dominas! 🙏👌💪
#3

Muito bem explicado. As coisas que tu sabes e dominas! 🙏👌💪
Epa eu já tive uma linha destas em tempos para comprar um carro 😆 sei mais ou menos como funciona.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#4
D@emoon escreveu:
Alex escreveu:

E o seguro de vida? É de borla? Com o avançar da idade o seguro de vida vai encarecendo bastante o empréstimo. 😉
Isto é uma linha de crédito, não tem seguros associados.
Está disponivel para particulares que não sejam empresários em nome individual?
E considerando que é um contrato anual não estás sujeito a que alterem as condições e que deixe de ser vantajoso?
Mas independentemente de não ser obrigatório seguro de vida, parece-me um risco não o fazer, especiamente se temos filhos e somos a principal fonre de rendimento do agregado familiar.
#5

Está disponivel para particulares que não sejam empresários em nome individual?
E considerando que é um contrato anual não estás sujeito a que alterem as condições e que deixe de ser vantajoso?
Mas independentemente de não ser obrigatório seguro de vida, parece-me um risco não o fazer, especiamente se temos filhos e somos a principal fonre de rendimento do agregado familiar.
    Para qualquer cliente
      Cada vez que o renovas pode ser diferente claro, podem aumentar o spread, alguma comissão pode subir, ou mesmo a euribor estar acima.
        Um crédito colateral não é igual aos créditos pessoais, ou de imobiliário, são os teus activos que estão a ser dados como garante, o banco acaba por não ter risco se deixares de pagar ou em caso de falecimento, porque os activos estão lá cativos como disse acima e podem ser executados a favor do banco.

        Já agora, eles também têm a possibilidade de crédito pessoal com colateral, deste modo existe uma prestação mensal e um prazo definido.

        Mas para melhores informações devem contactar o banco 😉
        "O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
        #6
          Um crédito colateral não é igual aos créditos pessoais, ou de imobiliário, são os teus activos que estão a ser dados como garante, o banco acaba por não ter risco se deixares de pagar ou em caso de falecimento, porque os activos estão lá cativos como disse acima e podem ser executados a favor do banco.
          Mas no empréstimo para aquisição de imoveis também tem um colateral, o imovel fica hipotecado a favor do banco.
          Ok, se bem percebi tenho 100 K e tenho uma divida de credito à habitação de 100k, em vez de amortizar o crédito, invisto nesse fundo e dou as unidade de participação como garantia do emprestimo? Depois com 90k(os tais 90%) amortizo o emprestimo da casa?
          Fico a dever 10 k da casa, mais 90K do emprestimo sobre fundo? recebo os rendimentos do fundo mas também tenho que pagar o empéstimo do fundo, sendo que não há garantia que os rendimentos do fundo cheguem para pagar o emprestimo sobre o fundo?
          Não devo estar a perceber porque não estou a descortinar vantagens em fazer esta operação.

          Editado 15 de abril de 2025, 16:10

          #7
          Neste caso, o imovel que fica a servir de garantia não fica hipotecado ao banco?
          Não há imóvel aqui, não é u crédito habitação. Aqui o que fica "hipotecado" é o teu investimento nos fundos.
          "We are drowning in information, while starving for wisdom."
          #8
          Talvez não me tenha explicado bem ou então não percebi bem a questão.

          Quando comparo o custo de um empréstimo e as vantagens em o amortizar devo incluir o custo do seguro de vida para comparar com a alternativa, um investimento, seja um DP ou outra coisa qualquer.
          No meu caso, o seguro de vida do meu empréstimo à habitação "valia" 0,7%, a somar à taxa, se esta fosse 2%, significava que ter o empréstimo tinha um custo real de 2,7%, para um investimento valer o mesmo teria que ter uma rentabilidade liquida de 2,7%, com a taxa de retenção da fonte de 28%, significa uma taxa bruta de 3,75%.
          Resumindo, quem tem um empréstimo à habitação e fundos disponíveis, se quer ver se compensa amortizar ou investir tem que incluir o custo do seguro de vida e também os impostos que paga nos lucros do investimento.
          Depois como em tempos afirmou um 1º ministro deste país é só fazer as contas.. 😀
          #9

          Mas no empréstimo para aquisição de imoveis também tem um colateral, o imovel fica hipotecado a favor do banco.
          Ok, se bem percebi tenho 100 K e tenho uma divida de credito à habitação de 100k, em vez de amortizar o crédito, invisto nesse fundo e dou as unidade de participação como garantia do emprestimo? Depois com 90k(os tais 90%) amortizo o emprestimo da casa?
          Fico a dever 10 k da casa, mais 90K do emprestimo sobre fundo? recebo os rendimentos do fundo mas também tenho que pagar o empéstimo do fundo, sendo que não há garantia que os rendimentos do fundo cheguem para pagar o emprestimo sobre o fundo?
          Não devo estar a perceber porque não estou a descortinar vantagens em fazer esta operação.
          Sim, é basicamente isso, a principal vantagem está na liquidez e na possibilidade de manter o teu capital investido em vez de o descapitalizar, um exemplo pegando no que disseste, imagina que tens um crédito pessoal de 25.000€, noutra instituição (não importa para quê), com uma prestação mensal de 500€ durante 5 anos e tens 25.000€ disponíveis, poderias simplesmente amortizar o crédito e livrar-te da dívida, mas ficavas sem esse capital.

          Em alternativa, podes usar esse montante como garantia, por exemplo, colocando-o num depósito a prazo, o banco, com essa garantia, empresta-te os 25.000€, que usas para liquidar o crédito, assim deixas de pagar os 500€ mensais para 0€ mensais e ficas com um iato de 12 meses para pagar os juros, no fim desse período podes renovar o contrato e assim adiar o pagamento do capital ou também podes ir amortizando conforme quiseres (embora ache exagerado o valor mínimo exigido para transferências para a linha, que julgo ainda ser de 2.500€ ), a linha dá-te a liberdade de ir amortizando ou ires buscar capital, tu podes pedir 25.000€ mas só usar 10.000€, pagas juros sobre os 10.000€, e quando precisas de mais vais lá buscar.

          Cada pessoa pode ver mais ou menos vantagens nisto, dependendo do contexto, no caso que falaste, amortizar o CH faria sentido se o objetivo for libertar liquidez mensal, mas para montantes tão elevados não sei se vale a pena, a não ser que tenhas uma aplicação extremamente conservadora a render acima de 5%, por acaso até tens, o problema é que esse fundo tem janelas de resgate que podem demorar até 4 meses, o que o torna impossivel de o usar como garantia neste tipo de operação.

          No caso do Virtua, não faço ideia de quanto capital ele tem investido, ou quanto tem em fundo de emergência ou poupanças, mas imagina que tem 500.000€ e quer comprar uma casa de 300.000€, em vez de usar esse valor e ficar com apenas 200.000€, poderia optar por fazer um crédito habitação (não esquecendo os 10% de entrada obrigatórios) ou até uma operação como a que disse acima, mantinha o património de 500.000€, continuava com os investimentos a render e ainda adquiria a casa, e pode nem pedir o valor todo, pode pedir o que quiser.
          "O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
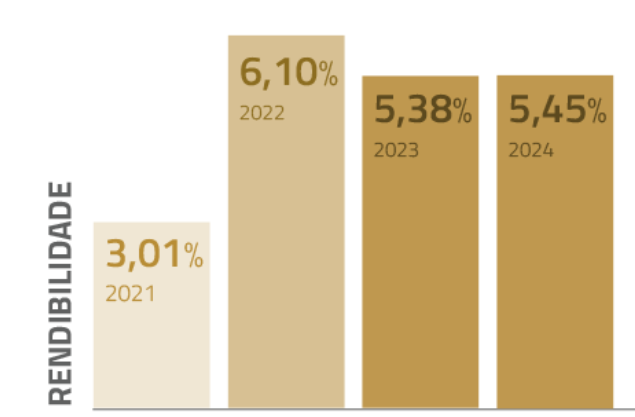
          🙏3
          #10
          Único crédito bom é aquele que eu posso deduzir no IRC 😆

          Anexos

          • Screenshot 2025-04-16 at 10.23.44.jpg
          "We are drowning in information, while starving for wisdom."
          🙏1
          #11
          O chat gpt tem resposta para ti haha:

          o crédito é todo mau?

          Boa pergunta — e a resposta curta é: não, o crédito não é todo mau. Tudo depende de como e porquê o usas.

          Aqui vai um resumo direto ao ponto:

          📉 Quando o crédito é mau:
          Financia consumo imediato que não gera retorno (ex: férias, gadgets, compras impulsivas).

          Tem taxas de juro elevadas, como cartões de crédito ou créditos pessoais.

          Coloca-te numa posição de endividamento crónico, onde pagas juros atrás de juros.

          Leva-te a viver acima das tuas possibilidades.

          📈 Quando o crédito pode ser bom:
          Financia ativos que valorizam ou geram retorno (ex: casa, negócio, investimento).

          Permite manter liquidez e aproveitar oportunidades.

          Tem juros baixos ou condições vantajosas (como os créditos habitação em tempos de taxa baixa).

          É usado com planeamento e dentro da tua capacidade de pagamento.

          Exemplo prático:
          Se tens 100k investidos a render 6% ao ano e te oferecem crédito a 2% para algo estratégico, pode fazer mais sentido usar o crédito e manter o teu dinheiro a render.

          Resumindo: o crédito é uma ferramenta. Mau ou bom depende da tua estratégia financeira e da forma como o usas. Como um martelo: dá para construir uma casa… ou partir uma janela 😄
          "O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
          🙏1
          #12
          Eu sei a teoria 😉 Infelizmente tb vejo muita realidade 😐
          "We are drowning in information, while starving for wisdom."
          #13

          Mas no empréstimo para aquisição de imoveis também tem um colateral, o imovel fica hipotecado a favor do banco.
          Ok, se bem percebi tenho 100 K e tenho uma divida de credito à habitação de 100k, em vez de amortizar o crédito, invisto nesse fundo e dou as unidade de participação como garantia do emprestimo? Depois com 90k(os tais 90%) amortizo o emprestimo da casa?
          Fico a dever 10 k da casa, mais 90K do emprestimo sobre fundo? recebo os rendimentos do fundo mas também tenho que pagar o empéstimo do fundo, sendo que não há garantia que os rendimentos do fundo cheguem para pagar o emprestimo sobre o fundo?
          Não devo estar a perceber porque não estou a descortinar vantagens em fazer esta operação.
          Sim, é basicamente isso, a principal vantagem está na liquidez e na possibilidade de manter o teu capital investido em vez de o descapitalizar, um exemplo pegando no que disseste, imagina que tens um crédito pessoal de 25.000€, noutra instituição (não importa para quê), com uma prestação mensal de 500€ durante 5 anos e tens 25.000€ disponíveis, poderias simplesmente amortizar o crédito e livrar-te da dívida, mas ficavas sem esse capital.

          Em alternativa, podes usar esse montante como garantia, por exemplo, colocando-o num depósito a prazo, o banco, com essa garantia, empresta-te os 25.000€, que usas para liquidar o crédito, assim deixas de pagar os 500€ mensais para 0€ mensais e ficas com um iato de 12 meses para pagar os juros, no fim desse período podes renovar o contrato e assim adiar o pagamento do capital ou também podes ir amortizando conforme quiseres (embora ache exagerado o valor mínimo exigido para transferências para a linha, que julgo ainda ser de 2.500€ ), a linha dá-te a liberdade de ir amortizando ou ires buscar capital, tu podes pedir 25.000€ mas só usar 10.000€, pagas juros sobre os 10.000€, e quando precisas de mais vais lá buscar.

          Cada pessoa pode ver mais ou menos vantagens nisto, dependendo do contexto, no caso que falaste, amortizar o CH faria sentido se o objetivo for libertar liquidez mensal, mas para montantes tão elevados não sei se vale a pena, a não ser que tenhas uma aplicação extremamente conservadora a render acima de 5%, por acaso até tens, o problema é que esse fundo tem janelas de resgate que podem demorar até 4 meses, o que o torna impossivel de o usar como garantia neste tipo de operação.

          No caso do Virtua, não faço ideia de quanto capital ele tem investido, ou quanto tem em fundo de emergência ou poupanças, mas imagina que tem 500.000€ e quer comprar uma casa de 300.000€, em vez de usar esse valor e ficar com apenas 200.000€, poderia optar por fazer um crédito habitação (não esquecendo os 10% de entrada obrigatórios) ou até uma operação como a que disse acima, mantinha o património de 500.000€, continuava com os investimentos a render e ainda adquiria a casa, e pode nem pedir o valor todo, pode pedir o que quiser.
          Certo, percebo a vantagem se conseguires ter um rendimento liquido no investimento superior ao custo de manteres o empréstimo (não esquecer o custo do seguro de vida...), eu fiz isso durante vários anos com o meu empréstimo à habitação mas entretanto com o aumento da Euribor e com o aumento do custo do seguro de vida deixou de ser interessante e acabei com o empréstimo.

          E qual é a aplicação extremamente conservadora a render acima de 5%? 😀
          #14

          Certo, percebo a vantagem se conseguires ter um rendimento liquido no investimento superior ao custo de manteres o empréstimo (não esquecer o custo do seguro de vida...), eu fiz isso durante vários anos com o meu empréstimo à habitação mas entretanto com o aumento da Euribor e com o aumento do custo do seguro de vida deixou de ser interessante e acabei com o empréstimo.

          E qual é a aplicação extremamente conservadora a render acima de 5%? 😀
          Nas linhas de crédito colateral não existem seguros associados, os activos estão cativos por isso se existir algum problema são executados em nome do banco.

          Property Real Estate mas não dá para dar como colateral pela falta de liquidez.
          Property.png
          "O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
          #15
          Nas linhas de crédito colateral não existem seguros associados, os activos estão cativos por isso se existir algum problema são executados em nome do banco.
          O custo do seguro de vida que refiro é o do empréstimo à habitação, como escrevi anteriormente, se tenho um empréstimo à taxa de juro de 2% e mais 0,7% do custo do seguro de vida, significa que para ficar igual ao custo real de manter o empréstimo tenho que ter um investimento que garanta 3,75% iliquidos, menos que isso estou a perder dinheiro em não amortizar.
          A esmagadora maioria das pessoas com quem eu falo sobre este tema esquece-se do custo do seguro de vida do empréstimo à habitação quando faz este tipo de avaliação (amortizar ou não o CH com a liquidez que tem).

          Property Real Estate mas não dá para dar como colateral pela falta de liquidez.

          Property.png
          Obrigado pela sugestão, eu já tenho o CA Patrimônio Crescente 😀
          E estou confortável com o peso de 4% na minha carteira de investimentos.
          🙏1
          #16
          Nas linhas de crédito colateral não existem seguros associados, os activos estão cativos por isso se existir algum problema são executados em nome do banco.
          O custo do seguro de vida que refiro é o do empréstimo à habitação, como escrevi anteriormente, se tenho um empréstimo à taxa de juro de 2% e mais 0,7% do custo do seguro de vida, significa que para ficar igual ao custo real de manter o empréstimo tenho que ter um investimento que garanta 3,75% iliquidos, menos que isso estou a perder dinheiro em não amortizar.
          A esmagadora maioria das pessoas com quem eu falo sobre este tema esquece-se do custo do seguro de vida do empréstimo à habitação quando faz este tipo de avaliação (amortizar ou não o CH com a liquidez que tem).

          Property Real Estate mas não dá para dar como colateral pela falta de liquidez.

          Property.png
          Obrigado pela sugestão, eu já tenho o CA Patrimônio Crescente 😀
          E estou confortável com o peso de 4% na minha carteira de investimentos.
          Sim em relação ao seguro de vida o que dizes é verdade, em relação ao fundo não é nenhuma sugestão 😆 só dei um exemplo de um produto conservador com médias de rentabilidade acima dos 5%, mas como não dá para colateral não interessa para o caso 😀
          "O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
          #17
          façam-me um favor. Quando responderem coloquem "Crédito Colateral" senão as respostas têm "Carteira do Virtua" 🙂 Pk derivou do outro tópico!
          "We are drowning in information, while starving for wisdom."
          🙏1
          #18
          Pelos vistos os euros que estão na conta de trading nao serve como "credito colateral"... 🙁
          #19
          "We are drowning in information, while starving for wisdom."
          #20
          🤣🤣🤣

          Mas sabes, o crédito colateral é a melhor forma de não pagar impostos com os investimentos, é o que os milionários usam nos States, em Portugal preferimos pagar com o nosso dinheiro ou então na altura de comprar a crédito não nos importamos de pagar 10% de taxa 😆
          "O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!

          Entra com o teu nome e palavra-passe do fórum para responder.