Saltar para o conteúdo
Entrar

Investimento Pais Reformados

Iniciado por Ricardo · 16 de setembro de 2024 95 respostas 40 909 visitas

#1
Boa noite malta,

Precisava da vossa ajuda para poder dar alguns conselhos aos meus pais para investirem agora que estão na reforma (nunca o fizeram, por falta de oportunidade e conhecimento).

Têm ambos 65 anos, reformados e sem grandes divídas nesta fase da vida. A minha mãe é aversa ao risco, o meu pai o oposto mas algo susceptível ao que a malta dos bancos lhes pode impingir, e queria evitar isso, pelo menos facultando mais algumas opções para eles.

O objetivo seria alguma coisa que lhes permitisse pelo menos não perder capital e se possível superando a inflação.

Para mim não é uma situação nada fácil pois se por um lado eu sou também investidor (alguns anos já e alta tolerância ao risco), por outro neste caso sinto-me mais responsável porque não é o meu dinheiro e não quero sugerir nada que não faça sentido. Claro que tenho a noção que os investimentos podem correr bem ou mal, e esse é também um dos desafios que tenho: passar também essa perspectiva aos meus pais.

Estava a ponderar sugerir algo do género:

- PPR, máximo anual para benefício do IRS - sugestões seriam bem vindas
- parte do valor num depósito a prazo
- parte do valor em ETF de obrigações - sugestões seriam bem vindas
- parte do valor em ETF - IWDA ou VWCE??

Caso optem pelos ETFs, na vossa opinião faria sentido acumulativos ou, nesta fase da vida, distributivos para irem tirando alguns dividendos?

Obrigado desde já pelas sugestões!
Editado 17 de setembro de 2024, 09:27

#2
Boas, vou tentar ajudar com a minha opinião.
Têm ambos 65 anos, reformados e divídas nesta fase da vida. A minha mãe é aversa ao risco, o meu pai o oposto mas algo susceptível ao que a malta dos bancos lhes pode impingir, e queria evitar isso, pelo menos facultando mais algumas opções para eles.
Qual é a TAEG da dívida? Sem risco é possível atingir uma taxa de retorno superior? Se calhar o retorno mais garantido é amortizar.

Estava a ponderar sugerir algo do género:

- PPR, máximo anual para benefício do IRS - sugestões seriam bem vindas
- parte do valor num depósito a prazo
- parte do valor em ETF de obrigações - sugestões seriam bem vindas
- parte do valor em ETF - IWDA ou VWCE??

Caso optem pelos ETFs, na vossa opinião faria sentido acumulativos ou, nesta fase da vida, distributivos para irem tirando alguns dividendos?
Não sei se podem receber o benefício no IRS se já forem reformados, é necessário confirmar isso.
A investir em ETF, acho que na fase da vida que estão apenas distributivo, ou alguma aplicação que desse uma renda passiva, a não ser que fossem poupar para uma emergência de saúde ou assim, que no caso não iria querer de todo colocar num investimento volátil.
De qualquer forma, é preciso mais informação para avaliar a situação. Já têm fundo de emergência? Pagam renda ou casa própria?
Disclaimer: Não sou contabilista, apenas me comecei a interessar recentemente por finanças pessoais
🙏1
★ Uma das mais úteis
#3
Estão numa idade que o que deviam de querer era sopas e descanso e não colocar em cima mais pressão na vida com investimentos, tens fundos imobiliários tranquilos com rentabilidades acima dos 5%/ano, tens fundos de tesouraria que praticamente só investem em depósitos com rentabilidades acima dos 3%, ainda há por aí DPs com taxas acima dos 3%, se vier uma recessão ou algo do género nos próximos tempos levam uma pancada, o IWDA caiu em 2022 quase 14%, são 140€ por cada 1.000€ investidos, e vamos voltar a ter um 2022 nos próximos tempos.

Devias de pesquisar:

https://squaream.pt/pt/products-service ... crescente/ no Crédito Agricola

https://squaream.pt/pt/products-services/property-core/ no Banco Best

IMGA Money Market R Best sei que tem outros não sei.

Pictet-Short-Term Money Market no Best

Vai por mim, no próximo ano e meio talvez até que seja giro ETFs, mas depois quando o mercado virar eles não vão ficar muito contentes em ver o capital cair quando já estão nessas idades.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏3
#4
Boas, vou tentar ajudar com a minha opinião.
Têm ambos 65 anos, reformados e divídas nesta fase da vida. A minha mãe é aversa ao risco, o meu pai o oposto mas algo susceptível ao que a malta dos bancos lhes pode impingir, e queria evitar isso, pelo menos facultando mais algumas opções para eles.
Qual é a TAEG da dívida? Sem risco é possível atingir uma taxa de retorno superior? Se calhar o retorno mais garantido é amortizar.
Realmente foi um lapso grande, faltou-me um sem grandes "dívidas". A única dívida que têm é o que falta pagar da casa, mas já não é muito.
Estava a ponderar sugerir algo do género:

- PPR, máximo anual para benefício do IRS - sugestões seriam bem vindas
- parte do valor num depósito a prazo
- parte do valor em ETF de obrigações - sugestões seriam bem vindas
- parte do valor em ETF - IWDA ou VWCE??

Caso optem pelos ETFs, na vossa opinião faria sentido acumulativos ou, nesta fase da vida, distributivos para irem tirando alguns dividendos?
Não sei se podem receber o benefício no IRS se já forem reformados, é necessário confirmar isso.
A investir em ETF, acho que na fase da vida que estão apenas distributivo, ou alguma aplicação que desse uma renda passiva, a não ser que fossem poupar para uma emergência de saúde ou assim, que no caso não iria querer de todo colocar num investimento volátil.
De qualquer forma, é preciso mais informação para avaliar a situação. Já têm fundo de emergência? Pagam renda ou casa própria?
A minha mãe ainda trabalhou este ano, por isso acho que sim, para o PPR.

Casa própria, quase paga na totalidade, prestação baixa.

O fundo de emergência neste momento é a totalidade que têm parado no banco, i.e., está tudo numa conta à ordem... Daí a intenção seja diminuir esse valor.

Obrigado!
#5
Estão numa idade que o que deviam de querer era sopas e descanso e não colocar em cima mais pressão na vida com investimentos, tens fundos imobiliários tranquilos com rentabilidades acima dos 5%/ano, tens fundos de tesouraria que praticamente só investem em depósitos com rentabilidades acima dos 3%, ainda há por aí DPs com taxas acima dos 3%, se vier uma recessão ou algo do género nos próximos tempos levam uma pancada, o IWDA caiu em 2022 quase 14%, são 140€ por cada 1.000€ investidos, e vamos voltar a ter um 2022 nos próximos tempos.

Devias de pesquisar:

https://squaream.pt/pt/products-service ... crescente/ no Crédito Agricola

https://squaream.pt/pt/products-services/property-core/ no Banco Best

IMGA Money Market R Best sei que tem outros não sei.

Pictet-Short-Term Money Market no Best

Vai por mim, no próximo ano e meio talvez até que seja giro ETFs, mas depois quando o mercado virar eles não vão ficar muito contentes em ver o capital cair quando já estão nessas idades.
Obrigado pela partilha, vou sem dúvida explorar!

Achas o PPR e ETF de obrigações má opção?

Nota apenas para o facto que foram eles que me abordaram para ajudar neste assunto, não estou a tentar impingir-lhes nada (ao contrário do que já aconteceu pela malta do banco). Apenas queria que pudessem ter mais algumas informações e opções antes de tomarem a decisão que será sempre deles.
#6


Obrigado pela partilha, vou sem dúvida explorar!

Achas o PPR e ETF de obrigações má opção?

Nota apenas para o facto que foram eles que me abordaram para ajudar neste assunto, não estou a tentar impingir-lhes nada (ao contrário do que já aconteceu pela malta do banco). Apenas queria que pudessem ter mais algumas informações e opções antes de tomarem a decisão que será sempre deles.
Independentemente de terem sido eles, se não estiverem habituados aos mercados se levarem com um bear market vão de certeza desistir e com perdas, a não ser que os convenças a manter, obrigações para curto prazo ótimo, mas a médio longo prazo não se sabe, em 2022 a maior parte dos fundos e ETFs de obrigações recuaram alguns 10 anos!!

PPR é sempre uma boa opção principalmente se tiverem benefícios no IRS, mas volto a dizer, ou é um PPR calminho tipo PPR Vintage, ou um seguro PPR ( com rentabilidades fracas ) porque se fores para fundos PPR com maior exposição a acções quase que se coloca a mesma questão de estarem expostos a mercados, mas é só a minha opinião e experiencia do que vejo, se nós mais novos ás vezes ficamos a tremer com quedas imagina eles.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#7
Só para dizer que partilho das opiniões do D@emoon. No limite coloca aqui o que o banco lhes está a impingir para darmos opinião tb
"We are drowning in information, while starving for wisdom."
#8
Não há dedução no IRS para valores aplicados num PPR após a passagem à reforma.
10 - Não são dedutíveis à colecta do IRS, nos termos do n.º 2, os valores aplicados pelos sujeitos passivos após a data da passagem à reforma.
fonte: https://info.portaldasfinancas.gov.pt/p ... ordm-.aspx

Podem ainda, talvez por pouco tempo, subscrever no BAI Europa um DP com 4,00% TANB a 12 meses ou 3,80% a 24 (FIN). Se por acaso forem subscritores DECO PROteste têm bonificação (protocolo). Este banco não tem custo de manutenção enquanto se tem um DP nem de transferência online (até 25k/dia).
[] [] [] []
🙏1
#9
Não há dedução no IRS para valores aplicados num PPR após a passagem à reforma.
Verdade, ainda pior 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#10
Com a idade das pessoas em questão, eu não me ia meter em ETFs ou fundos de investimento (incluindo PPR). Dinheiro à ordem parado é que não. Ou colocam a prazo num depósito que permita mobilização antecipada (no caso de algum azar), ou numa conta remunerada. Com o horizonte temporal, é demasiado arriscado irem-se meter em coisas que a qualquer momento vão ao fundo, e depois podem recuperar sabe-se lá quando. Quando se é relativamente jovem há tempo para esperar por dias melhores, agora alguém já na reforma, normalmente já não é tanto assim.
★ Uma das mais úteis
#11
6-12 meses de rendimento num fundo de tesouraria, tipo o Pictet-Short-Term Money Market EUR R (>3,5% ao ano, liquidez em 2 dias úteis).
Restante num dos gémeos de imobiliário direto da Square, ou o CA Património Crescente ou Property Core Real Estate (>5% ao ano, com regras e calendários mais restritos).

Ambos com baixa volatilidade, que é o que se quer nessa fase da vida.

Produtos passivos, sem chatices.

Se querem capital garantido: Produtos do estado, CAs, CTs.
Imobiliário nem pensar.
🙏3
#12
Estão numa idade que o que deviam de querer era sopas e descanso e não colocar em cima mais pressão na vida com investimentos, tens fundos imobiliários tranquilos com rentabilidades acima dos 5%/ano, tens fundos de tesouraria que praticamente só investem em depósitos com rentabilidades acima dos 3%, ainda há por aí DPs com taxas acima dos 3%, se vier uma recessão ou algo do género nos próximos tempos levam uma pancada, o IWDA caiu em 2022 quase 14%, são 140€ por cada 1.000€ investidos, e vamos voltar a ter um 2022 nos próximos tempos.

Devias de pesquisar:

https://squaream.pt/pt/products-service ... crescente/ no Crédito Agricola

https://squaream.pt/pt/products-services/property-core/ no Banco Best

IMGA Money Market R Best sei que tem outros não sei.

Pictet-Short-Term Money Market no Best

Vai por mim, no próximo ano e meio talvez até que seja giro ETFs, mas depois quando o mercado virar eles não vão ficar muito contentes em ver o capital cair quando já estão nessas idades.
Como já podes ter lido no tópico dos ETFs, em breve irei vender um imóvel e estou a ponderar investimentos de baixo risco para "fazer e esquecer", com um horizonte temporal de 10 a 15 anos até ao primeiro resgate parcial.

Como sempre fui muito conservador nas minhas escolhas, um post com sugestões para pessoas já reformadas pareceu-me uma boa fonte 😀

Estive a ver um pouco os dois fundos imobiliários.

Segundo consegui apurar, e pedia que verificasses/corrigisses,
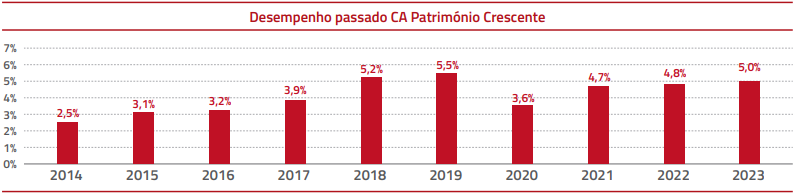
  • Estes fundos nunca tiveram um ano com desempenho negativo
  • Tendencialmente, são mais rentáveis que os fundos de "boas" obrigações e monetários/tesouraria, bem como mais adequados para um prazo de 10+ anos
  • O CA está com risco 1, o Best com risco 2 - há forma simples de explicar a causa?
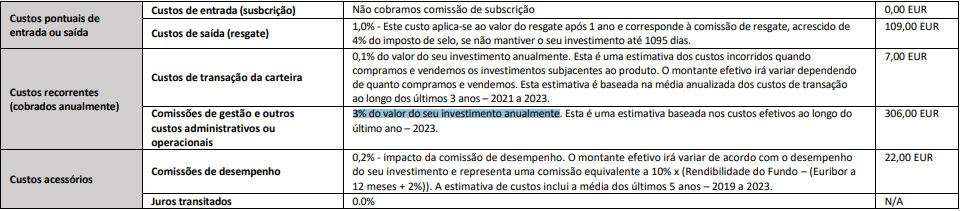
  • O CA tem um custo de gestão (3%) bastante superior ao Best (1,3%) - estes valores podem ser futuramente alterados para clientes existentes?
[] [] [] []
#13

Segundo consegui apurar, e pedia que verificasses/corrigisses,
  • Estes fundos nunca tiveram um ano com desempenho negativo
O CA tem praticamente 20 anos, não faço a mínima ideia se teve algum ano negativo, o Property sei que não teve porque tenho-o desde o inicio.
  • Tendencialmente, são mais rentáveis que os fundos de "boas" obrigações e monetários/tesouraria, bem como mais adequados para um prazo de 10+ anos
Diria que são mais estáveis, ( têm um rendimento mínimo que vem das rendas ) e não estão correlacionados com os mercados ( de obrigações e acções claro ).
  • O CA está com risco 1, o Best com risco 2 - há forma simples de explicar a causa?
O do Best não tem ainda 5 anos, o risco vem de 3 anos, que inclui por exemplo o inicio do fundo onde durante 2 meses teve rentabilidade negativa por não ter ainda imóveis, o que lhe aumentou a volatilidade.
  • O CA tem um custo de gestão (3%) bastante superior ao Best (1,3%) - estes valores podem ser futuramente alterados para clientes existentes?
O custo de gestão no do Best é de 1% e no CA é também de 1%, podem depois cada um ter outro tipo de custos variáveis.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#14
O custo de gestão no do Best é de 1% e no CA é também de 1%, podem depois cada um ter outro tipo de custos variáveis.
Referia-me aos 3% assinalados na tabela abaixo.

1% (em ambos) parece ser o custo de resgate nos primeiros 1095 dias.

Anexos

  • CustosCA.png
[] [] [] []
#15
O CA tem praticamente 20 anos, não faço a mínima ideia se teve algum ano negativo, o Property sei que não teve porque tenho-o desde o inicio.
Aparentemente também não. Obrigado pelos esclarecimentos 🙂

Anexos

  • DesempenhoCA.png
[] [] [] []
#16
Aparentemente também não.
Eles mal têm um dia negativo, quanto mais um ano. Sobem 99.9% dos dias (não estou a ser irónico, 1 dia negativo em cada 3 anos deve ser mais ou menos o que eles fazem).

Por outro lado, já houve alguma discussão do porquê de algumas pessoas não o terem (incluindo eu) não terem. Não curto que a valorização do fundo seja contabilística.
"We are drowning in information, while starving for wisdom."
🙏1
#17
Por outro lado, já houve alguma discussão do porquê de algumas pessoas não o terem (incluindo eu) não terem. Não curto que a valorização do fundo seja contabilística.
Please explain for dummies 🙂
[] [] [] []
#18
O custo de gestão no do Best é de 1% e no CA é também de 1%, podem depois cada um ter outro tipo de custos variáveis.
Referia-me aos 3% assinalados na tabela abaixo.

1% (em ambos) parece ser o custo de resgate nos primeiros 1095 dias.
Eles têm comissão de 1% fixo, pode é existir comissão de gestão variável de +2%, está nas condições comerciais no site, entendo que em anos que possam ser piores eles não a utilizem.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#19
Por outro lado, já houve alguma discussão do porquê de algumas pessoas não o terem (incluindo eu) não terem. Não curto que a valorização do fundo seja contabilística.
Please explain for dummies 🙂
Os fundos têm uma valorização "fixa" ( eles recebem as rendas dos imóveis todos os meses ) e uma rentabilidade variável ( que vem das avaliações dos imóveis ) o que o Virtua não gosta é que eles contabilisticamente colocam todos os dias essa tal valorização fixa, porque se reparares os fundos sobem todos os dias pelo menos 0.01%.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1
#20
O custo de gestão no do Best é de 1% e no CA é também de 1%, podem depois cada um ter outro tipo de custos variáveis.
Referia-me aos 3% assinalados na tabela abaixo.

1% (em ambos) parece ser o custo de resgate nos primeiros 1095 dias.
Eles têm comissão de 1% fixo, pode é existir comissão de gestão variável de +2%, está nas condições comerciais no site, entendo que em anos que possam ser piores eles não a utilizem.
O que é vendido no Best ainda tem uma comissão de venda de 0,5%, certo?

Jordão vê também o período de resgates. Se não estou em erro existem 3/4 períodos anuais para os resgates.

Entra com o teu nome e palavra-passe do fórum para responder.