Saltar para o conteúdo
Entrar
Fixo

ETFs (hot returns come and go, but expenses never die)

Iniciado por Virtua · 3 de outubro de 2022 2 052 respostas 801 919 visitas

#1501
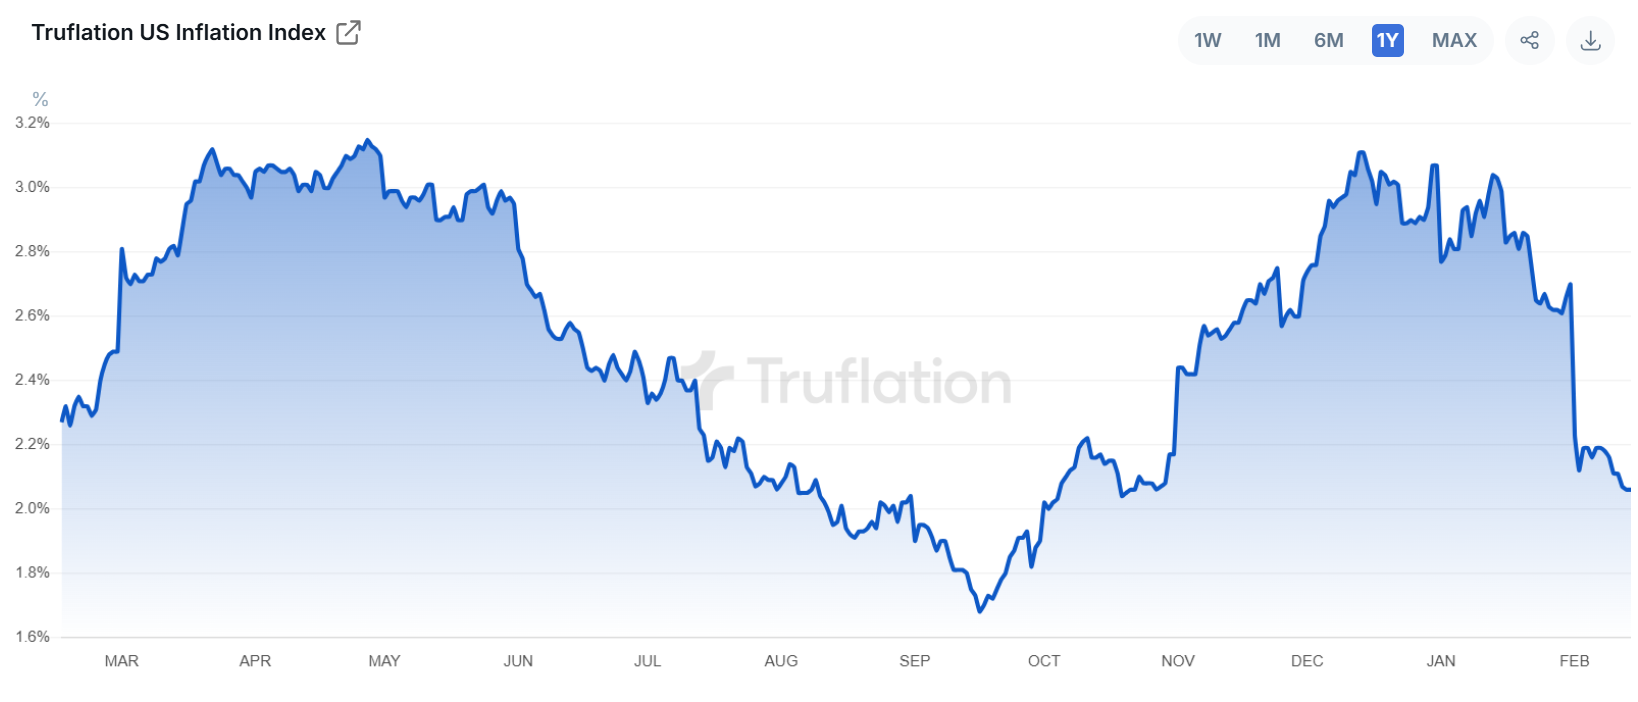
Não se preocupem que segundo a https://truflation.com/ já está nos 2% 😀

Anexos

  • inflation.png
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#1502
Boa tarde. Precisava de uma opinião:
Se tivessem hipoteticamente 2 milhões de Euros para investir no S&P500, dividiriam por 2 ETF? Como por exemplo o da Ishares (Blackrock) e o Vanguard?
Ou colocariam todos os ovos na mesma cesta?
Se fosse para colocar tudo na mesma qual seria a escolha? Ishares ou Vanguard?
Na ótica de mitigar o risco de colocar tudo na mesma gestora (Se é que o risco exite).
Cumprimentos e obrigado

P.S. Quem diz 2 milhões, também diz 500 mil€ ou 4 Milhões.
#1503
Eu acho que dividiria em 2.... Assim se a Vanguard for ao charco não perco tudo...
#1504
Boa tarde. Precisava de uma opinião:
Se tivessem hipoteticamente 2 milhões de Euros para investir no S&P500, dividiriam por 2 ETF? Como por exemplo o da Ishares (Blackrock) e o Vanguard?
Ou colocariam todos os ovos na mesma cesta?
Se fosse para colocar tudo na mesma qual seria a escolha? Ishares ou Vanguard?
Na ótica de mitigar o risco de colocar tudo na mesma gestora (Se é que o risco exite).
Cumprimentos e obrigado

P.S. Quem diz 2 milhões, também diz 500 mil€ ou 4 Milhões.
Provavelmente ao diversificar bancos/correctoras faria isso como efeito secundário.
"We are drowning in information, while starving for wisdom."
#1505
Para um praxo de 20 anos qual destes dois escolheriam:
a) Vanguard FTSE All-World ETF USD Acc (EUR) | VWCE
b) iShares Core MSCI World UCITS ETF USD (Acc) (EUR) | IWDA

Muito obrigado 🙂
#1506
Para um praxo de 20 anos qual destes dois escolheriam:
a) Vanguard FTSE All-World ETF USD Acc (EUR) | VWCE
b) iShares Core MSCI World UCITS ETF USD (Acc) (EUR) | IWDA

Muito obrigado 🙂
O histórico dos dois é muito semelhante e acho que acaba por ser uma preferência pessoal.
Podes sempre meter metade em cada um e diversificar 😉
#1507
Para um praxo de 20 anos qual destes dois escolheriam:
a) Vanguard FTSE All-World ETF USD Acc (EUR) | VWCE
b) iShares Core MSCI World UCITS ETF USD (Acc) (EUR) | IWDA

Muito obrigado 🙂
O histórico dos dois é muito semelhante e acho que acaba por ser uma preferência pessoal.
Podes sempre meter metade em cada um e diversificar 😉
Como são ETFs essa opção só seria "boa" se ele fizesse lump sum.
Se forem reforços mensais, para seguir essa lógica, então pode fazer mês par A mês ímpar B....
Isso porque comprar ETFs tem sempre custo de transação...
#1508
Mesmo na xtb que supostamente custo e zero existem sempre custos escondidos....
#1509
Uma pergunta, a xtb lucra com conversão cambial, todavia se comprar sempre em euros não me preocupa essa taxa.
A outra forma de ganharem dinheiro e com preço maiores preços compra e venda. Para investimentos de sucessivos pequenos montantes digamos por exemplo 100 euros essa diferença e quase insignificante. Correto ?
#1511
Para um praxo de 20 anos qual destes dois escolheriam:
a) Vanguard FTSE All-World ETF USD Acc (EUR) | VWCE
b) iShares Core MSCI World UCITS ETF USD (Acc) (EUR) | IWDA

Muito obrigado 🙂
O histórico dos dois é muito semelhante e acho que acaba por ser uma preferência pessoal.
Podes sempre meter metade em cada um e diversificar 😉
Como são ETFs essa opção só seria "boa" se ele fizesse lump sum.
Se forem reforços mensais, para seguir essa lógica, então pode fazer mês par A mês ímpar B....
Isso porque comprar ETFs tem sempre custo de transação...
A sequência da conversa dá a entender que é lump sum.
Se não for, há múltiplas formas de fazer os reforços... 😉
#1512
Tenho umas dúvidas sobre um ETF vs um FI de índice.
Assumindo a comparação entre o FI Fidelity S&P 500 Index Fund EUR P Acc e ETF Vanguard S&P 500 UCITS ETF (EUR) | VUSA, ambos seguem o SP500.
Do que apurei, o VUSA distribui dividendos.
Só trabalho com o Banco Best.

- O FI Fidelity tem comissão de 2% de subscrição, para 10.000€ são 200€ de custos + IS, não paga no resgate.
- No ETF paga-se comissão de compra e venda e custódia mensal.

O prospeto tem este cenário para 10k no ETF


Ou seja, ao fim de 1 ano com o ETF se o resgatar gastei cerca de 80€ (estou a excluir custos nos dividendos), com o FI mais de 200€.
Ao fim de 5 anos, se resgatar, no ETF tenho despesas totais de 80€ + 120€ (4 anos x 30€ custódia anual) = 200€ e com o FI os mesmos 200€ + IS pagos na subscrição.

A questão é, comparando assim de forma singular, o FI parece ser praticamente igual ao fim de 5 anos, mas é penalizado em períodos inferiores. Porém, o ETF distribui dividendos e penso que a sua valorização já tem em conta isso, o FI é acumulativo. Têm performances semelhantes a 5 anos (FI 15,75% vs WTF 15,42%) mas o ETF pelo meio distribuiu dividendos.

Depois ainda há o facto de que os 30€ de custódia anual tanto custa 30€ se for apenas um ETF, ou vários, certo (6€ por trimestre + IVA)?

Ou seja o exercício que tou aqui a tentar fazer é se me justifica converter a minha carteira de FI em ETFs, usando o banco Best. Uma vez que o meu propósito é concentrar em fundos que repliquem índices.

Eu costumo fazer reforços periódicos e de valores sempre acima de 4 dígitos, portanto as comissões de compra e venda, parecem-me que não penalizam assim tanto esta estratégia (0,25% + IS com mínimo de 12€ por transação).

Parece-me que estes custos parece altos, mas ao comparar com um FI, acaba por ir dar ao mesmo.

Queria aqui a vossa opinião sobre esta minha situação. Obrigado desde já.
#1513
Eu para fazer contas não tenho paciência 😆 , mas posso só dizer algumas coisas com o conhecimento que tenho do banco em questão:

Não sei que conta tens, mas se mudares para a conta Best Trading ( que é exactamente igual á conta normal ), em vez de 6€ pagas 5€ de comissão de custódia, não é muito mas são quase menos 5€/ano.

Se abrires na Best Trading Pro esse custo é zero e acho que as compras e vendas custam um pouco menos.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#1514
Consideraste o custo fiscal de vender os fundos? Pode-te "comer" alguns anos da rentabilidade adicional dos ETF.
[] [] [] []
#1515
Consideraste o custo fiscal de vender os fundos? Pode-te "comer" alguns anos da rentabilidade adicional dos ETF.
Como assim? Não são tributados de igual forma no momento do resgate? Ao fim de 5 anos não levam ambos com 28% de IRS sobre as mais-valias?
#1516
Consideraste o custo fiscal de vender os fundos? Pode-te "comer" alguns anos da rentabilidade adicional dos ETF.
Como assim? Não são tributados de igual forma no momento do resgate? Ao fim de 5 anos não levam ambos com 28% de IRS sobre as mais-valias?
Refiro-me ao custo de "conversão". Vender os FI e pagar imposto sobre a mais-valia, para depois re-aplicar o capital em ETF.
Versus deixar os FI "quietos" e passar a aplicar a nova poupança em ETF.

Após 2 anos pagam (28% x 90%) 25,2%, após 5 anos (28% x 80%) 22,4%, após 8 anos (28% x 70%) 19,6%.

Editado 26 de fevereiro de 2025, 14:33

[] [] [] []
#1517
Consideraste o custo fiscal de vender os fundos? Pode-te "comer" alguns anos da rentabilidade adicional dos ETF.
D@emoon, assim não vamos conseguir aumentar a confiança do JRJordao para começar a entrar em produtos ETF, e FI, a mostrar estas taxas 2% de Subscrição mais a guarda de titulos, e 28% de retenção... Vai continuar eternamente nos seus Depositos bancarios de Capital Garantido... 😆 😆 😆
#1518
Consideraste o custo fiscal de vender os fundos? Pode-te "comer" alguns anos da rentabilidade adicional dos ETF.
D@emoon, assim não vamos conseguir aumentar a confiança do JRJordao para começar a entrar em produtos ETF, e FI, a mostrar estas taxas 2% de Subscrição mais a guarda de titulos, e 28% de retenção... Vai continuar eternamente nos seus Depositos bancarios de Capital Garantido... 😆 😆 😆
Os 28% não são desvantagem específica de um produto 🙂 . E as mais-valias têm uma fiscalidade bem mais interessante que os juros, com a capitalização bruta e os novos descontos por antiguidade.

Do que eu não gosto é de desvalorização, logo aí fico com as opções muito limitadas. Fico-me agora pelos FII da Square, que "valorizam sempre".
[] [] [] []
#1519
Fico-me agora pelos FII da Square, que "valorizam sempre".
A contabilidade tem dessas coisas. Mas penso que sabes distinguir risco de mercado de risco de crédito
"We are drowning in information, while starving for wisdom."
#1520

D@emoon, assim não vamos conseguir aumentar a confiança do JRJordao para começar a entrar em produtos ETF, e FI, a mostrar estas taxas 2% de Subscrição mais a guarda de titulos, e 28% de retenção... Vai continuar eternamente nos seus Depositos bancarios de Capital Garantido... 😆 😆 😆
Também não sei a idade dele 😀 eu mais uns 5 anos e saio também do mercado 😀
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!

Entra com o teu nome e palavra-passe do fórum para responder.