
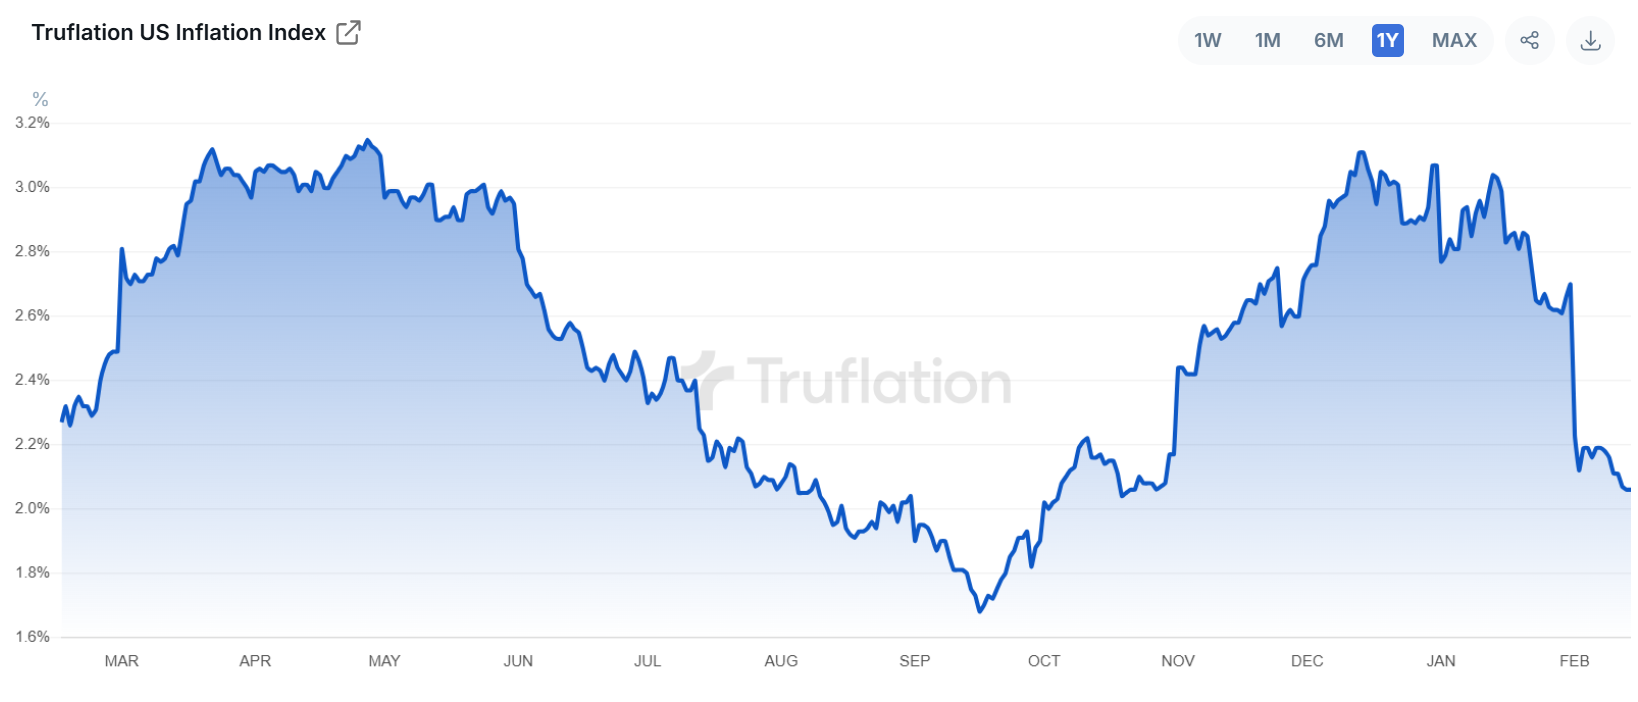
Não se preocupem que segundo a https://truflation.com/ já está nos 2% 😀
Anexos
"O risco vem de não saber o que se está a fazer" - Warren Buffett
Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
 Iniciado por Virtua · 3 de outubro de 2022
2 052 respostas
801 915 visitas
Provavelmente ao diversificar bancos/correctoras faria isso como efeito secundário.Boa tarde. Precisava de uma opinião:
Se tivessem hipoteticamente 2 milhões de Euros para investir no S&P500, dividiriam por 2 ETF? Como por exemplo o da Ishares (Blackrock) e o Vanguard?
Ou colocariam todos os ovos na mesma cesta?
Se fosse para colocar tudo na mesma qual seria a escolha? Ishares ou Vanguard?
Na ótica de mitigar o risco de colocar tudo na mesma gestora (Se é que o risco exite).
Cumprimentos e obrigado
P.S. Quem diz 2 milhões, também diz 500 mil€ ou 4 Milhões.
O histórico dos dois é muito semelhante e acho que acaba por ser uma preferência pessoal.Para um praxo de 20 anos qual destes dois escolheriam:
a) Vanguard FTSE All-World ETF USD Acc (EUR) | VWCE
b) iShares Core MSCI World UCITS ETF USD (Acc) (EUR) | IWDA
Muito obrigado 🙂
Como são ETFs essa opção só seria "boa" se ele fizesse lump sum.O histórico dos dois é muito semelhante e acho que acaba por ser uma preferência pessoal.Para um praxo de 20 anos qual destes dois escolheriam:
a) Vanguard FTSE All-World ETF USD Acc (EUR) | VWCE
b) iShares Core MSCI World UCITS ETF USD (Acc) (EUR) | IWDA
Muito obrigado 🙂
Podes sempre meter metade em cada um e diversificar 😉
Not really: https://www.xtb.com/pt/educacao/osnossosspreadsCorreto ?
A sequência da conversa dá a entender que é lump sum.Como são ETFs essa opção só seria "boa" se ele fizesse lump sum.O histórico dos dois é muito semelhante e acho que acaba por ser uma preferência pessoal.Para um praxo de 20 anos qual destes dois escolheriam:
a) Vanguard FTSE All-World ETF USD Acc (EUR) | VWCE
b) iShares Core MSCI World UCITS ETF USD (Acc) (EUR) | IWDA
Muito obrigado 🙂
Podes sempre meter metade em cada um e diversificar 😉
Se forem reforços mensais, para seguir essa lógica, então pode fazer mês par A mês ímpar B....
Isso porque comprar ETFs tem sempre custo de transação...
Como assim? Não são tributados de igual forma no momento do resgate? Ao fim de 5 anos não levam ambos com 28% de IRS sobre as mais-valias?Consideraste o custo fiscal de vender os fundos? Pode-te "comer" alguns anos da rentabilidade adicional dos ETF.
Refiro-me ao custo de "conversão". Vender os FI e pagar imposto sobre a mais-valia, para depois re-aplicar o capital em ETF.Como assim? Não são tributados de igual forma no momento do resgate? Ao fim de 5 anos não levam ambos com 28% de IRS sobre as mais-valias?Consideraste o custo fiscal de vender os fundos? Pode-te "comer" alguns anos da rentabilidade adicional dos ETF.
D@emoon, assim não vamos conseguir aumentar a confiança do JRJordao para começar a entrar em produtos ETF, e FI, a mostrar estas taxas 2% de Subscrição mais a guarda de titulos, e 28% de retenção... Vai continuar eternamente nos seus Depositos bancarios de Capital Garantido... 😆 😆 😆Consideraste o custo fiscal de vender os fundos? Pode-te "comer" alguns anos da rentabilidade adicional dos ETF.
Os 28% não são desvantagem específica de um produto 🙂 . E as mais-valias têm uma fiscalidade bem mais interessante que os juros, com a capitalização bruta e os novos descontos por antiguidade.D@emoon, assim não vamos conseguir aumentar a confiança do JRJordao para começar a entrar em produtos ETF, e FI, a mostrar estas taxas 2% de Subscrição mais a guarda de titulos, e 28% de retenção... Vai continuar eternamente nos seus Depositos bancarios de Capital Garantido... 😆 😆 😆Consideraste o custo fiscal de vender os fundos? Pode-te "comer" alguns anos da rentabilidade adicional dos ETF.
A contabilidade tem dessas coisas. Mas penso que sabes distinguir risco de mercado de risco de créditoFico-me agora pelos FII da Square, que "valorizam sempre".
Também não sei a idade dele 😀 eu mais uns 5 anos e saio também do mercado 😀
D@emoon, assim não vamos conseguir aumentar a confiança do JRJordao para começar a entrar em produtos ETF, e FI, a mostrar estas taxas 2% de Subscrição mais a guarda de titulos, e 28% de retenção... Vai continuar eternamente nos seus Depositos bancarios de Capital Garantido... 😆 😆 😆
Entra com o teu nome e palavra-passe do fórum para responder.