
Depositam... Achas que alguém verifica a origem do dinheiro? Desde que não deposites muitos milhares por mês, a AT não verifica nada. Quem vive da economia paralela está relativamente à vontade, pois a fiscalização é nenhuma.E como o dinheiro vai parar à conta das pessoas?....
E quem falou comprar imóveis com dinheiro vivo? As pessoas que vivem da economia paralela têm dinheiro no banco. Quando referi economia paralela são as pessoas que vivem exclusivamente da mesma, não falo de alguém tem um emprego e recebe parte do salário por baixo da mesa.
Fixo
Certificados Aforro
Eu trabalho num banco e sei quais são as obrigações de reporte que temos que fazer, com a capacidade actual dos computadores é facil chegar a casos suspeitos. E a depositar 3k€ por mês, para comprar um apartamento são muitos anos...Depositam... Achas que alguém verifica a origem do dinheiro? Desde que não deposites muitos milhares por mês, a AT não verifica nada. Quem vive da economia paralela está relativamente à vontade, pois a fiscalização é nenhuma.E como o dinheiro vai parar à conta das pessoas?....
E quem falou comprar imóveis com dinheiro vivo? As pessoas que vivem da economia paralela têm dinheiro no banco. Quando referi economia paralela são as pessoas que vivem exclusivamente da mesma, não falo de alguém tem um emprego e recebe parte do salário por baixo da mesa.
Tipicamente a economia paralela (não a que resulta de atividades ilícitas) é na componente de serviços (por exemplo a pintura de uma moradia) em que a empresa (tipicamente uma unipessoal) que pinta recebe em dinheiro e utiliza esse dinheiro para pagar em €€ aos empregados sem declarar esse pagamento.
Eu sei que os bancos "reportam", mas a AT não atua. E são muitos anos mesmo, ou acha que na economia paralela a pessoa junta 500k e depois vai depositar ao banco? 😆 A pessoa na economia paralela recebe um salário que é limpo de impostos e vai usando parte para os seus gastos, outra parte coloca no banco. Pensando que não, não havendo tributação de IRS e Segurança Social, é muito dinheiro a mais todos os meses.Eu trabalho num banco e sei quais são as obrigações de reporte que temos que fazer, com a capacidade actual dos computadores é facil chegar a casos suspeitos. E a depositar 3k€ por mês, para comprar um apartamento são muitos anos...
E economia paralela pode ser de tudo um pouco, desde um mariscador, um pintor, um mecânico de vão de escada, alguém que vende frutas...
O dinheiro da economia paralela serve para fazer pagamento/gastos em economia paralela, até pode depositar no banco aos 100€ todos os dias mas isto acende uma luz amarela nos bancos, depois é feito o reporte, se demora 1 ano ou 10 anos à AT fazer alguma coisa não sei, mas é um risco que as pessoas correm e além disso, como referi, o que perdem a não declararem os rendimentos de trabalho numa reforma é muito mais do que recebem de apoios, isto não tenho duvidas. É aritmética simples. Mas o povo português pensa normalmente pequeno, por isso é que somos um pais de comerciantes e não de empresários.Eu sei que os bancos "reportam", mas a AT não atua. E são muitos anos mesmo, ou acha que na economia paralela a pessoa junta 500k e depois vai depositar ao banco? 😆 A pessoa na economia paralela recebe um salário que é limpo de impostos e vai usando parte para os seus gastos, outra parte coloca no banco. Pensando que não, não havendo tributação de IRS e Segurança Social, é muito dinheiro a mais todos os meses.Eu trabalho num banco e sei quais são as obrigações de reporte que temos que fazer, com a capacidade actual dos computadores é facil chegar a casos suspeitos. E a depositar 3k€ por mês, para comprar um apartamento são muitos anos...
E economia paralela pode ser de tudo um pouco, desde um mariscador, um pintor, um mecânico de vão de escada, alguém que vende frutas...
O que é que se avista no horizonte, em termos de CA, olhando para política mais ou menos previsivel do BCE, para os próximos 6-8 meses? Uma estabilização por volta dos 2,00% ou uma paulatina redução abaixo desse valor?
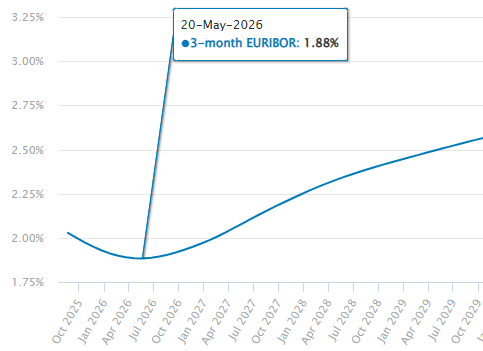
A Chatham prevê atualmente queda até aos 1,88% em abril/maio 2026.O que é que se avista no horizonte, em termos de CA, olhando para política mais ou menos previsivel do BCE, para os próximos 6-8 meses? Uma estabilização por volta dos 2,00% ou uma paulatina redução abaixo desse valor?
.
Anexos
[] [] [] []
Suponho que a coluna ascendente , a seguir, seja bastante previsivel?
Na minha análise de amador, cidadão de rua , não prevejo que a inflação a um ano, 2 anos, baixe significativamente dado que as suas causas, não se alteraram, assim, espero que as taxas também não baixem tanto assim e essa curva ascendente em meados finais de 2026 seja bem possivel...
Isto é, não contando com " eventos Black Swan " , colapsos financeiros, mais perturbações geopoliticas etc
Vai ser interessante ver a evolução dos CA nesse prazo temporal.
Na minha análise de amador, cidadão de rua , não prevejo que a inflação a um ano, 2 anos, baixe significativamente dado que as suas causas, não se alteraram, assim, espero que as taxas também não baixem tanto assim e essa curva ascendente em meados finais de 2026 seja bem possivel...
Isto é, não contando com " eventos Black Swan " , colapsos financeiros, mais perturbações geopoliticas etc
Vai ser interessante ver a evolução dos CA nesse prazo temporal.
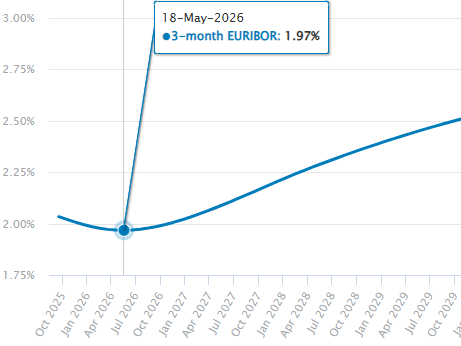
Mas não é normal que os juros das contas remuneradas também aumentem por essa altura?
Pergunto pq já andei a olhar novamente pros certificados.
Pergunto pq já andei a olhar novamente pros certificados.
Historicamente a ideia que tenho é que quando os juros subirem o resto vai acompanhar também e possivelmente crescer acima dos CAMas não é normal que os juros das contas remuneradas também aumentem por essa altura?
Pergunto pq já andei a olhar novamente pros certificados.
É possível, mas não certo.
O Bankinter nunca pagou mais de 2% TANB na conta ONline (juros mensais), mesmo quando a Euribor 1 mês esteve bem acima de 3%.
Já o Openbank chegou a pagar 3,60% na conta poupança boas-vindas e depois foi descendo com o BCE/Euribor.
Poderá também haver uma certa resistência/atraso no aumento. Em 2023, só quando acabaram com a concorrência dos CA série E, os bancos começaram a subir mais as taxas dos DPs. Depende também da estratégia e necessidade de capital.
O Bankinter nunca pagou mais de 2% TANB na conta ONline (juros mensais), mesmo quando a Euribor 1 mês esteve bem acima de 3%.
Já o Openbank chegou a pagar 3,60% na conta poupança boas-vindas e depois foi descendo com o BCE/Euribor.
Poderá também haver uma certa resistência/atraso no aumento. Em 2023, só quando acabaram com a concorrência dos CA série E, os bancos começaram a subir mais as taxas dos DPs. Depende também da estratégia e necessidade de capital.
[] [] [] []
Certificados de Aforro continuam acima dos 2%
Em outubro a taxa de juro base fixa-se nos 2,009%.
Em outubro a taxa de juro base fixa-se nos 2,009%.
Contas de aforro vão ter novos procedimentos de segurança: saiba o que muda
https://sicnoticias.pt/economia/2025-10 ... a-4259e19a
https://sicnoticias.pt/economia/2025-10 ... a-4259e19a
Taxas de novembro para novas subscrições (série F) e novos trimestres de subscrições existentes:
- série F < 1 ano: 2,044%
- série F > 1 ano: 2,294%
- série E < 5 anos: 3,544%
- série E > 5 anos e série D: 4,044%
[] [] [] []
Alguém me ajuda a perceber as diferenças entre o meu cálculo €10,354.60 e o simulador do IGCP 10369,4 € nos Certificados de Aforro no segundo ano?
Folha com as fórmulas:
Folha com as fórmulas:
https://docs.google.com/spreadsheets/d/1kt-cr9XmWEnTkkyTRbFjUlC8-WFugiL-4cXwsska02g/edit?usp=sharingEm 2024, devido à Euribor já não permitir a taxa base máxima a partir de abril, a taxa de juro da tua subscrição foi inferior nos últimos 2 trimestres. Tiveste isso em consideração?Alguém me ajuda a perceber as diferenças entre o meu cálculo €10,354.60 e o simulador do IGCP 10369,4 € nos Certificados de Aforro no segundo ano?
Podes ver as taxas base aplicáveis para cada mês de início de trimestre aqui
[] [] [] []
Obrigado. Não tive isso em consideração, mas agora na mesma folha calculei por trimestre, fui buscar as taxas publicadas para cada mês pelo IGCP.Em 2024, devido à Euribor já não permitir a taxa base máxima a partir de abril, a taxa de juro da tua subscrição foi inferior nos últimos 2 trimestres. Tiveste isso em consideração?Alguém me ajuda a perceber as diferenças entre o meu cálculo €10,354.60 e o simulador do IGCP 10369,4 € nos Certificados de Aforro no segundo ano?
Podes ver as taxas base aplicáveis para cada mês de início de trimestre aqui
Estou mais perto mas mesmo assim não tenho o mesmo exato valor 🙁

Tinha uma taxa de Agosto 2024 errada. Já obtive o mesmo valor que o simulador.Obrigado. Não tive isso em consideração, mas agora na mesma folha calculei por trimestre, fui buscar as taxas publicadas para cada mês pelo IGCP.Em 2024, devido à Euribor já não permitir a taxa base máxima a partir de abril, a taxa de juro da tua subscrição foi inferior nos últimos 2 trimestres. Tiveste isso em consideração?Alguém me ajuda a perceber as diferenças entre o meu cálculo €10,354.60 e o simulador do IGCP 10369,4 € nos Certificados de Aforro no segundo ano?
Podes ver as taxas base aplicáveis para cada mês de início de trimestre aqui
Estou mais perto mas mesmo assim não tenho o mesmo exato valor 🙁
Entra com o teu nome e palavra-passe do fórum para responder.