Saltar para o conteúdo
Entrar
Fixo

Fundos de Investimento ( Mutual Funds - SICAV )

Iniciado por D@emoon · 3 de outubro de 2022 5 963 respostas 1 058 250 visitas

#4841

Eu não me posso queixar. Acordei bem disposto ao ver esta subida de hoje! 😀

Eu também, já levo com +25% neste fundo 😎
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4842
Eu acho que deve ter sido uma aquisição. Revisões só se for de um grande imóvel como o de barcelona. As aquisições de 2020 tem atualmente um peso muito pequeno no fundo, para aí uns 5%.
Também pode ter sido, mas ainda não entendi bem isso, no mês passado pelo que me foi informado também fizeram uma compra e não se sentiu no preço, a não ser que seja reflectido mais tarde tipo agora.

Dá para ver na cmvm a carteira e as datas de compra, mas nem aí se pode tirar uma conclusão porque acredito que as avaliações não são feitas ao milimetro do dia de compra, podem fazer uns dias mais tarde ou mais cedo digo eu.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4843
Nas aquisições só há saltos se o valor de compra for diferente do valor da avaliação, se for igual não há saltos. De todo o modo o valor de aquisição do imóvel em outubro deve ter sido pequeno, pelo menos a liquidez aumentou para 33%.
Aconteça o que tenha acontecido, foi bom!
Eu acho que deve ter sido uma aquisição. Revisões só se for de um grande imóvel como o de barcelona. As aquisições de 2020 tem atualmente um peso muito pequeno no fundo, para aí uns 5%.
Também pode ter sido, mas ainda não entendi bem isso, no mês passado pelo que me foi informado também fizeram uma compra e não se sentiu no preço, a não ser que seja reflectido mais tarde tipo agora.

Dá para ver na cmvm a carteira e as datas de compra, mas nem aí se pode tirar uma conclusão porque acredito que as avaliações não são feitas ao milimetro do dia de compra, podem fazer uns dias mais tarde ou mais cedo digo eu.
#4844
Nas aquisições só há saltos se o valor de compra for diferente do valor da avaliação, se for igual não há saltos. De todo o modo o valor de aquisição do imóvel em outubro deve ter sido pequeno, pelo menos a liquidez aumentou para 33%.
Aconteça o que tenha acontecido, foi bom!
10M€, inquilino Bosch em Aveiro.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#4846

Como chegas a essa conclusão?


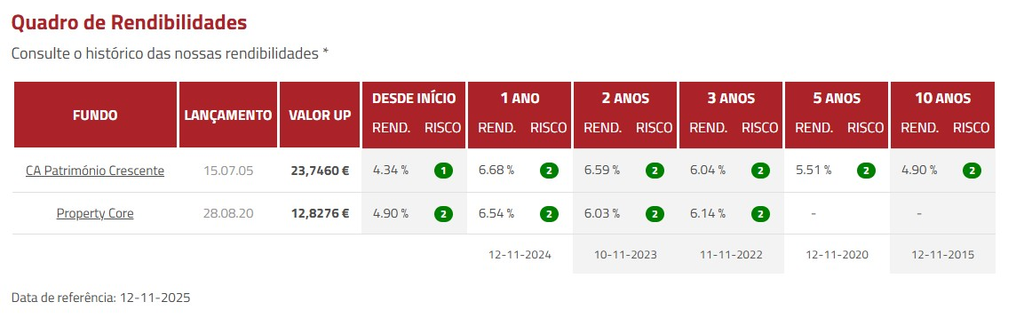
Fonte: https://squaream.pt/pt/rendibilidades/
YTD:
Property: 5,55%
CA: 5,53%
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#4847
YTD:
Property: 5,55%
CA: 5,53%
Aproveito para pedir uma opinião.

Tenho um Excel básico onde registo os vários produtos, valor + taxa de rendibilidade, uma linha por mês. Nos DPs a taxa é fixa, nos CAs atualiza quando uma subscrição assinala trimestre.

Que taxa acham que faria sentido colocar para estes fundos, para comparação com os produtos mencionados acima?

Atualmente, estou a usar
(valor no início do mês X+1 - valor no início do mês X) / (valor no início do mês X) x 12

Assumindo preço 12,85 no início de dezembro, em novembro fico com cerca de 20% no Property 😕
(12,85 - 12,64) / 12,64 x 12 = 19,94%
No Excel utilizo o valor do investimento, não o preço da UP, mas vai dar ao mesmo.
[] [] [] []
#4848
Não sei se entendi bem o pretendido, o Property no minimo sobe 0,01% por dia ( apenas tem variação para baixo caso haja alguma venda como já aconteceu salvo erro o ano passado ), assim, a titulo de exemplo, vamos ter este ano 261 dias úteis, em que temos pelo menos 10 feriados que caem em dias úteis, assim temos 251 dias úteis efectivos, podemos dizer que o Property este ano iria render á partida pelo menos 2,51%.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4849
YTD:
Property: 5,55%
CA: 5,53%
Aproveito para pedir uma opinião.

Tenho um Excel básico onde registo os vários produtos, valor + taxa de rendibilidade, uma linha por mês. Nos DPs a taxa é fixa, nos CAs atualiza quando uma subscrição assinala trimestre.

Que taxa acham que faria sentido colocar para estes fundos, para comparação com os produtos mencionados acima?

Atualmente, estou a usar
(valor no início do mês X+1 - valor no início do mês X) / (valor no início do mês X) x 12

Assumindo preço 12,85 no início de dezembro, em novembro fico com cerca de 20% no Property 😕
(12,85 - 12,64) / 12,64 x 12 = 19,94%
No Excel utilizo o valor do investimento, não o preço da UP, mas vai dar ao mesmo.
Na minha opinião não faz sentido estar a multiplicar a valorização/desvalorização de um mês por 12, esse valor não serve para nada, só se fosse fixo, mas sendo fixo bastava comparar a taxa, não precisavas de estar a fazer contas.
Para mim, comparo o YTD e faço-o trimestralmente. valor do inicio do ano versus valor a 31/03, 30/06, 30/09 e 31/12, em todos os produtos, sejam taxa fixa, seja variáveis e nos casos que incluem distribuição de dividendos ou pagamento de juros adiciono ao valor.
#4850
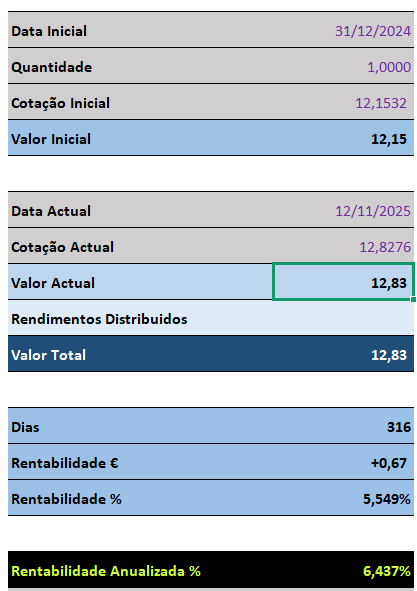
Já agora, rentabilidade anualizada do Property:

Anexos

  • square.png
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4851
Para mim, comparo o YTD e faço-o trimestralmente. valor do inicio do ano versus valor a 31/03, 30/06, 30/09 e 31/12, em todos os produtos, sejam taxa fixa, seja variáveis e nos casos que incluem distribuição de dividendos ou pagamento de juros adiciono ao valor.
Mas se em 30/06 usares o YTD corrente, não estarás para esse segundo trimestre (01/04 a 30/06) a considerar também o progresso do primeiro?

Ou seja, os YTD a 31/03, 30/06, 30/09 e 31/12, referem-se a períodos de tempo de dimensão distinta e cada um incluindo também os anteriores.
[] [] [] []
#4852
Na minha opinião não faz sentido estar a multiplicar a valorização/desvalorização de um mês por 12, esse valor não serve para nada, só se fosse fixo, mas sendo fixo bastava comparar a taxa, não precisavas de estar a fazer contas.
Para mim, comparo o YTD e faço-o trimestralmente. valor do inicio do ano versus valor a 31/03, 30/06, 30/09 e 31/12, em todos os produtos, sejam taxa fixa, seja variáveis e nos casos que incluem distribuição de dividendos ou pagamento de juros adiciono ao valor.
Ainda para mais no produto que é, que só tem janelas de resgate de 2 em 2 meses e que pode estar até 4 meses sem tocar na xixa depois de submeter um pedido de resgate.

Este produto é um produto de longo prazo, a ideia é manter lá o dinheiro muito tempo, como proteção contra a inflação, da mesma maneira que o faríamos se comprássemos um imóvel físico.
Não valoriza tanto quanto o imobiliário físico (atualmente está ao rubro), nem se obtém dividendos com rendas. Mas também não dá chatices nenhumas, é só pegar no telemóvel e "tau". Eu prezo muito isso. Além de que ter a totalidade da liquidez do investimento num prazo 2 a 4 meses, comparado com um imóvel físico, é mais vantanjoso.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#4853

Ainda para mais no produto que é, que só tem janelas de resgate de 2 em 2 meses e que pode estar até 4 meses sem tocar na xixa depois de submeter um pedido de resgate.

Este produto é um produto de longo prazo, a ideia é manter lá o dinheiro muito tempo, como proteção contra a inflação, da mesma maneira que o faríamos se comprássemos um imóvel físico.
Não valoriza tanto quanto o imobiliário físico (atualmente está ao rubro), nem se obtém dividendos com rendas. Mas também não dá chatices nenhumas, é só pegar no telemóvel e "tau". Eu prezo muito isso. Além de que ter a totalidade da liquidez do investimento num prazo 2 a 4 meses, comparado com um imóvel físico, é mais vantanjoso.
O "dividendo" é a rentabilidade que ele dá, se eles procuram imóveis com yields de 7% e se te "dão" 6% ( que é o que parece que vai acontecer este ano ), é bastante bom, até porque o fundo tem comissão de gestão de 1%, a média de rentabilidade de um senhorio em Lisboa é entre 4%/5%, ainda estás a ganhar mais que a maoria sem chatices de pagar impostos, inquilinos, obras, seguros, condominios etc., agora obviamente que a valorização de um imóvel comprado é diferente, mas também recordo que entre 2008 a 2015 os imóveis em Portugal perderam 35% do seu valor no geral e o fundo primo dele continuou a dar 5% ao ano, e que muito provávelmente este iria fazer semelhante.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#4854
Mas se em 30/06 usares o YTD corrente, não estarás para esse segundo trimestre (01/04 a 30/06) a considerar também o progresso do primeiro?

Ou seja, os YTD a 31/03, 30/06, 30/09 e 31/12, referem-se a períodos de tempo de dimensão distinta e cada um incluindo também os anteriores.
Depende do que pretendes, a mim não me interessa um trimestre em especial, interessa-me ver a evolução anual entre os vários ativos, faço-o trimestralmente (acumulado) porque tenho tempo para isso, lembrei-me que o Microsoft Money faz isso de uma maneira muito fácil, só tenho que atualizar os valores dos ativos (são cerca de 30) manualmente à data (porque o produto foi descontinuado pela Microsoft há uns anos e deixou de atualizar automaticamente) e o programa faz as contas, da rentabilidade YTD e anualizada.

Como tenho a vida financeira (despesas e receitas) nesse programa desde 2000, é muito fácil fazer analises.

Para mim é importante ver a rentabilidade anual, até para comparar com o benchmark, mas para a comparação ser útil, tenho que fazer da mesma forma para todos os ativos. YTD, incluindo juros e dividendos.
#4855
YTD:
Property: 5,55%
CA: 5,53%
Considerando que a gestão é feita pela mesma empresa e que os resultados são muito semelhantes, ter um ou outro parece ser pouco relevante, no entanto a duvida que tenho é se gestão passa a dar preferência a um produto em detrimento de outro já que ambos têm o mesmo âmbito.
A acompanhar com atenção.
#4856
YTD:
Property: 5,55%
CA: 5,53%
Considerando que a gestão é feita pela mesma empresa e que os resultados são muito semelhantes, ter um ou outro parece ser pouco relevante, no entanto a duvida que tenho é se gestão passa a dar preferência a um produto em detrimento de outro já que ambos têm o mesmo âmbito.
A acompanhar com atenção.
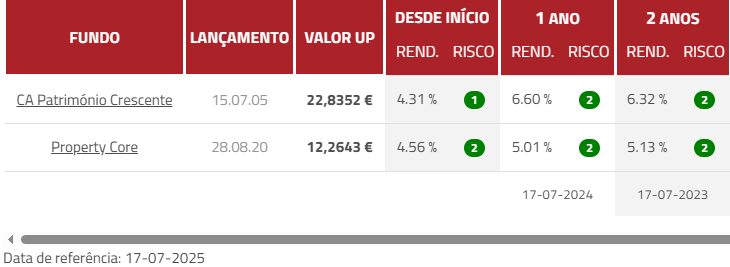
Após este grande "salto" no Property (o CA também teve, mas menor), as rendibilidades ficaram mais equilibradas. Mas antes disso, a diferença a favor do CA chegou a ser considerável. Ver abaixo a situação em julho 2025.

O meu plano é adquirir ambos, sempre diversifico nos imóveis.
.

Anexos

  • Square_202507.PNG
[] [] [] []
#4857

Considerando que a gestão é feita pela mesma empresa e que os resultados são muito semelhantes, ter um ou outro parece ser pouco relevante, no entanto a duvida que tenho é se gestão passa a dar preferência a um produto em detrimento de outro já que ambos têm o mesmo âmbito.
A acompanhar com atenção.
Os gestores são diferentes, e os imóveis obviamente que são diferentes, cada um tem a sua valorização, a gestão sim é muito semelhante, ativos em Portugal e Espanha, yields de 7%/7,5% ( ajustado ao mercado que existir na altura ), não me recordo se foi no Best ou em outro vídeo, vi o CEO a dizer que os fundos fazem concorrência um ao outro, agora obviamente que um tem a capacidade de comprar shoppings de 100M€ e o outro não.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4858
.

O meu plano é adquirir ambos, sempre diversifico nos imóveis.
.
Aí é que já não consigo perceber, a quantidade de imóveis no Property continua a crescer, acho que em termos de diversificação não é muito por aí, mas estou aberto a ouvir opiniões 😀
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#4859
.

O meu plano é adquirir ambos, sempre diversifico nos imóveis.
.
Aí é que já não consigo perceber, a quantidade de imóveis no Property continua a crescer, acho que em termos de diversificação não é muito por aí, mas estou aberto a ouvir opiniões 😀
Sendo o Property já bem diversificado em imóveis, uma carteira 50/50 de Property/CA será muito mais.

Se um prédio do Property arder, com apenas 50% do capital nesse fundo, sofro menos.

Isto também porque vou aplicar um montante considerável nestes produtos.
[] [] [] []
#4860
.

O meu plano é adquirir ambos, sempre diversifico nos imóveis.
.
Aí é que já não consigo perceber, a quantidade de imóveis no Property continua a crescer, acho que em termos de diversificação não é muito por aí, mas estou aberto a ouvir opiniões 😀
Sendo o Property já bem diversificado em imóveis, uma carteira 50/50 de Property/CA será muito mais.

Se um prédio do Property arder, com apenas 50% do capital nesse fundo, sofro menos.

Isto também porque vou aplicar um montante considerável nestes produtos.
Também tenho os 2 para aumentar a diversificação.

Entra com o teu nome e palavra-passe do fórum para responder.