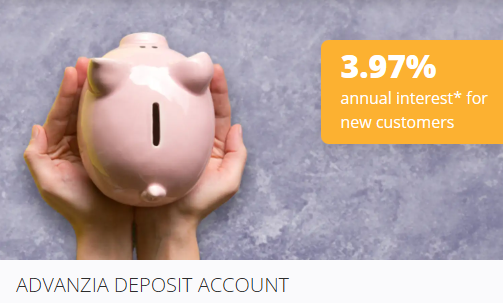
Alguma razão em particular para tal acontecer? Dado que supostamente ao fim de 3 meses , devia passar para 1,50% ... questão de ser bom cliente/técnica de fidelização do cliente, etc ?
Provavel manobra de fidelização, sustentada pela trajetória esperada de aumento das taxas BCE no resto do ano.
Boa lição para quem foge de alternativas com taxa interessante porque anunciavam a taxa só por X meses 🙂
O Advanzia tem tido resultados muito bons com créditos de consumo em economias desenvolvidas e altamente consumistas, precisam da liquidez destes depósitos para continuar a oferecer financiamento. A estratégia deles é altamente agressiva, apesar do capital não estar preso durante X meses eles sabem que as taxas que estão a oferecer são altamente competitivas e por isso conseguem reter esse capital.
E parece-me que é por este motivo também que os bancos em Portugal têm taxas pouco competitivas, têm bastante liquidez de depósitos de malta mal informada e beneficiam do perfil bastante conservador do tuga, apesar dos níveis de endividamento estarem em alta, como têm capital de "sobra" devem estar a meter uma boa parte no BCE por isso não conseguem taxas muito competitivas.
O Advanzia estando a usar grande parte desse capital para financiar créditos de consumo deve ter bem menos capital indexado ao BCE... funding barato para o banco (as taxas do crédito de consumo são sempre 2 dígitos percentuais) e o "investidor" sai a ganhar com taxas mais competitivas.
Se por acaso atingirem níveis de liquidez que ultrapasse a procura dos créditos de consumo começam a indexar capital ao BCE e têm a liberdade para rever a taxa de juro aplicando a taxa oficial dos 1.5%.
Mas é só especulação de acordo com os relatórios que têm publicado.