Saltar para o conteúdo
Entrar
Fixo

Contas Remuneradas

Iniciado por JRJordao · 10 de março de 2025 576 respostas 127 045 visitas

#381
Não sei se estou no tópico certo, mas estou a pensar usar o referral do Revolut para ganhar 50 euros. Vale a pena ou será melhor aguardar por campanhas "especiais" ?
O bónus do Revolut é só para o cliente que convida. Por isso não o menciono nas tabelas, que são feitas para os aderentes. O novo não recebe e ainda tem de pedir o cartão físico (custo envio 6,99€) para que o outro receba 😆. Só se combinares uma divisão com quem te convida.

Não tem havido campanhas especiais. Cada cliente vai tendo o seu valor de bónus atualizado (+ ou -) mensalmente, entre 30€ e 70€ na minha experiência.
[] [] [] []
#382
Não sei se estou no tópico certo, mas estou a pensar usar o referral do Revolut para ganhar 50 euros. Vale a pena ou será melhor aguardar por campanhas "especiais" ?
O bónus do Revolut é só para o cliente que convida. Por isso não o menciono nas tabelas, que são feitas para os aderentes. O novo não recebe e ainda tem de pedir o cartão físico (custo envio 7,99€?) para que o outro receba 😆. Só se combinares uma divisão com quem te convida.

Não tem havido campanhas especiais. Cada cliente vai tendo o seu valor de bónus atualizado (+ ou -) mensalmente, entre 30€ e 70€ na minha experiência.
Sim, sim. Li na thread em janeiro.

O meu convite diz 50 euros até dia 23 de junho. Estava a pensar convidar a Maria e dividia com ela.
#383
Sim, sim. Li na thread em janeiro.

O meu convite diz 50 euros até dia 23 de junho. Estava a pensar convidar a Maria e dividia com ela.
Ah, contigo a convidar sim, faz sentido. Se voltar/voltasse a ter 70€ também fazia isso. Mas tenho andado pelos 30€/40€.

Outra possibilidade, o bunq paga 50€ por convite ao depositar 1000€ (a render 1,50% a 1,75% TANB) por um ano. Depois de depositar, pode-se convidar outra pessoa, ambos recebendo 50€.
[] [] [] []
#384
Sim, sim. Li na thread em janeiro.

O meu convite diz 50 euros até dia 23 de junho. Estava a pensar convidar a Maria e dividia com ela.
Ah, contigo a convidar sim, faz sentido. Se voltar/voltasse a ter 70€ também fazia isso. Mas tenho andado pelos 30€/40€.

Outra possibilidade, o bunq paga 50€ por convite ao depositar 1000€ (a render 1,50% a 1,75% TANB) por um ano. Depois de depositar, pode-se convidar outra pessoa, ambos recebendo 50€.
Não vejo a hora de acabar esse ano e tirar de lá o dinheiro (vou usar para o PPR anual da praxe), é até ofensivo receber a notificação dos 30 centimos BRUTOS a cada semana 😆
#385
Acabei de receber nova comunicação do Advanzia:

Good news for you!

Starting July 1, 2026, we are extending the attractive special interest rate for an additional 3 months.

This means that your entire balance will continue to earn the profitable special interest rate of 3.40% effective p.a. (3.35 % nominal p.a.) until and including September 30, 2026.

As usual, you will see the interest rate on your next account statement.

Our terms and conditions apply.

Advanzia Bank S.A.
14, rue Gabriel Lippmann
L-5365 Munsbach


Então, ja tinhas concluido o prazo " especial " de 3 meses com a melhor taxa e no término desse prazo, o advanzia enviou esta comunicação permitindo uma extensão que se configura de facto como um prazo total de 6 meses com a taxa a + de 3% ?
Correto, isso mesmo!

Alguma razão em particular para tal acontecer? Dado que supostamente ao fim de 3 meses , devia passar para 1,50% ... questão de ser bom cliente/técnica de fidelização do cliente, etc ?
#386
Alguma razão em particular para tal acontecer? Dado que supostamente ao fim de 3 meses , devia passar para 1,50% ... questão de ser bom cliente/técnica de fidelização do cliente, etc ?
Provavel manobra de fidelização, sustentada pela trajetória esperada de aumento das taxas BCE no resto do ano.

Boa lição para quem foge de alternativas com taxa interessante porque anunciavam a taxa só por X meses 🙂
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#387
Sim, sim. Li na thread em janeiro.

O meu convite diz 50 euros até dia 23 de junho. Estava a pensar convidar a Maria e dividia com ela.
Ah, contigo a convidar sim, faz sentido. Se voltar/voltasse a ter 70€ também fazia isso. Mas tenho andado pelos 30€/40€.

Outra possibilidade, o bunq paga 50€ por convite ao depositar 1000€ (a render 1,50% a 1,75% TANB) por um ano. Depois de depositar, pode-se convidar outra pessoa, ambos recebendo 50€.
Fui pesquisar o bónus da Bunq e não parece muito interessante por causa da poupança fixa de 12 meses.


Edit: essa campanha é fixa? O custo-oportunidade é alto, até porque tenho algum a render na TR, neste momento.
#388
Outra possibilidade, o bunq paga 50€ por convite ao depositar 1000€ (a render 1,50% a 1,75% TANB) por um ano. Depois de depositar, pode-se convidar outra pessoa, ambos recebendo 50€.
Fui pesquisar o bónus da Bunq e não parece muito interessante por causa da poupança fixa de 12 meses.


Edit: essa campanha é fixa? O custo-oportunidade é alto, até porque tenho algum a render na TR, neste momento.
Aplicas 1000€ por um ano, recebes 50€ bónus + 15€ a 17,5€ juros (depende de quando aderes). É uma TANB de 6,50% a 6,75%. Mas só interessa aplicar os 1000€.

A campanha começou em setembro 2025 e não tem data fim definida. A principal limitação é cada cliente só ter um convite (para cada tipo de bónus) por mês.
[] [] [] []
#389
Aplicas 1000€ por um ano, recebes 50€ bónus + 15€ a 17,5€ juros (depende de quando aderes). É uma TANB de 6,50% a 6,75%. Mas só interessa aplicar os 1000€.

A campanha começou em setembro 2025 e não tem data fim definida. A principal limitação é cada cliente só ter um convite (para cada tipo de bónus) por mês.
Sim, mas pessoalmente vou tentar o bónus de 100 euros do Bunq NL. Prefiro não gastar o cartucho agora 😉

Vou ficar pelo Revolut por enquanto, até porque dá sempre jeito. Obrigado!
#390
Sim, mas pessoalmente vou tentar o bónus de 100 euros do Bunq NL. Prefiro não gastar o cartucho agora 😉
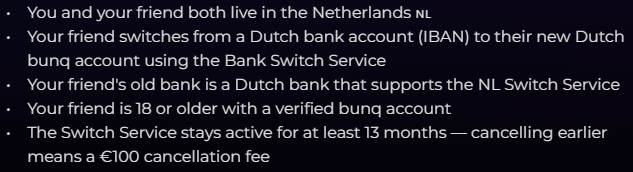
Esse bónus é só para residentes nos Países Baixos [condições]
.

Anexos

  • bunq.png
[] [] [] []
#392
Alguma razão em particular para tal acontecer? Dado que supostamente ao fim de 3 meses , devia passar para 1,50% ... questão de ser bom cliente/técnica de fidelização do cliente, etc ?
Provavel manobra de fidelização, sustentada pela trajetória esperada de aumento das taxas BCE no resto do ano.

Boa lição para quem foge de alternativas com taxa interessante porque anunciavam a taxa só por X meses 🙂
O Advanzia tem tido resultados muito bons com créditos de consumo em economias desenvolvidas e altamente consumistas, precisam da liquidez destes depósitos para continuar a oferecer financiamento. A estratégia deles é altamente agressiva, apesar do capital não estar preso durante X meses eles sabem que as taxas que estão a oferecer são altamente competitivas e por isso conseguem reter esse capital.

E parece-me que é por este motivo também que os bancos em Portugal têm taxas pouco competitivas, têm bastante liquidez de depósitos de malta mal informada e beneficiam do perfil bastante conservador do tuga, apesar dos níveis de endividamento estarem em alta, como têm capital de "sobra" devem estar a meter uma boa parte no BCE por isso não conseguem taxas muito competitivas.
O Advanzia estando a usar grande parte desse capital para financiar créditos de consumo deve ter bem menos capital indexado ao BCE... funding barato para o banco (as taxas do crédito de consumo são sempre 2 dígitos percentuais) e o "investidor" sai a ganhar com taxas mais competitivas.
Se por acaso atingirem níveis de liquidez que ultrapasse a procura dos créditos de consumo começam a indexar capital ao BCE e têm a liberdade para rever a taxa de juro aplicando a taxa oficial dos 1.5%.

Mas é só especulação de acordo com os relatórios que têm publicado.
#393
Sim, sim. Li na thread em janeiro.

O meu convite diz 50 euros até dia 23 de junho. Estava a pensar convidar a Maria e dividia com ela.
Ah, contigo a convidar sim, faz sentido. Se voltar/voltasse a ter 70€ também fazia isso. Mas tenho andado pelos 30€/40€.

Outra possibilidade, o bunq paga 50€ por convite ao depositar 1000€ (a render 1,50% a 1,75% TANB) por um ano. Depois de depositar, pode-se convidar outra pessoa, ambos recebendo 50€.
Estou a pensar abrir conta no bunq, depositando 1000 € e beneficiando dos 50 € de bónus por convite, mas ao ver a tabela fiquei com uma dúvida, os 1.000 € ficam a render 2,01%? é que depois nas notas refere que "passa para 1,51% a partir de 1 de janeiro ou 1 de julho (o primeiro que ocorrer)". Isso significa que se abrir conta e transferir os 1.000 € na primeira semana de julho, beneficio dos 2,01% até final do ano? e depois fica mais meio ano a 1,51 %? é isso?
#394
Estou a pensar abrir conta no bunq, depositando 1000 € e beneficiando dos 50 € de bónus por convite, mas ao ver a tabela fiquei com uma dúvida, os 1.000 € ficam a render 2,01%? é que depois nas notas refere que "passa para 1,51% a partir de 1 de janeiro ou 1 de julho (o primeiro que ocorrer)". Isso significa que se abrir conta e transferir os 1.000 € na primeira semana de julho, beneficio dos 2,01% até final do ano? e depois fica mais meio ano a 1,51 %? é isso?
Exatamente. É o recomendado para quem adere agora 😉

Ambas as taxas estão sujeitas a ajuste (que há muito tempo não acontece). Quem sabe agora com as reuniões de junho e depois setembro do BCE não aumentam um pouco.
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#395
Surgiu-me uma dúvida... O Bankinter deixou de pagar os 0,5% pelo dinheiro "estacionado" na conta à ordem (para quem não tem salario domiciliado) ? Não recebi qualquer juro pelo mês de Maio.

Abri conta no ano passado (Bankinter Online) e não recebi qualquer notificação de alterações, por isso ficquei na dúvida...
Olha, acho que acabou mesmo!

Fui ver a FIN atual. Nenhuma referência na secção da remuneração a contas abertas antes de 15 maio.
.
Pois, já era de desconfiar. Enfim, mais do mesmo. 🙄
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#396
Alguma razão em particular para tal acontecer? Dado que supostamente ao fim de 3 meses , devia passar para 1,50% ... questão de ser bom cliente/técnica de fidelização do cliente, etc ?
Provavel manobra de fidelização, sustentada pela trajetória esperada de aumento das taxas BCE no resto do ano.

Boa lição para quem foge de alternativas com taxa interessante porque anunciavam a taxa só por X meses 🙂
O Advanzia tem tido resultados muito bons com créditos de consumo em economias desenvolvidas e altamente consumistas, precisam da liquidez destes depósitos para continuar a oferecer financiamento. A estratégia deles é altamente agressiva, apesar do capital não estar preso durante X meses eles sabem que as taxas que estão a oferecer são altamente competitivas e por isso conseguem reter esse capital.

E parece-me que é por este motivo também que os bancos em Portugal têm taxas pouco competitivas, têm bastante liquidez de depósitos de malta mal informada e beneficiam do perfil bastante conservador do tuga, apesar dos níveis de endividamento estarem em alta, como têm capital de "sobra" devem estar a meter uma boa parte no BCE por isso não conseguem taxas muito competitivas.
O Advanzia estando a usar grande parte desse capital para financiar créditos de consumo deve ter bem menos capital indexado ao BCE... funding barato para o banco (as taxas do crédito de consumo são sempre 2 dígitos percentuais) e o "investidor" sai a ganhar com taxas mais competitivas.
Se por acaso atingirem níveis de liquidez que ultrapasse a procura dos créditos de consumo começam a indexar capital ao BCE e têm a liberdade para rever a taxa de juro aplicando a taxa oficial dos 1.5%.

Mas é só especulação de acordo com os relatórios que têm publicado.

Faz todo o sentido, óptimo resumo.

De facto a desinformação financeira em termos de coisas relativamente simples como depósitos, taxas de juros, etc ainda é muito grande e quando se menciona/ explica que não é obrigatório/única opção, manter poupanças/ salário/ capital nos bancos do cartel central ainda há muitas pessoas que nos olham como se estivéssemos a fazer algo suspeito ou como se falássemos chinês 😆 . Percebo o ângulo da fidelidade a uma instituição em especial se somos bem tratados ou gostamos do gestor etc mas chega um ponto em que com remunerações tão baixas e taxas tão irrisivéis, uma pessoa tem que se questionar se está a ser " comida por lorpa" , passo a expressão..

Agora que abri conta no Advanzia, surpreendeu me a extrema simplicidade do banco, é uma conta de depósitos extremamente minimalista, com pouquissimas opções, nada a ver com Openbank etc Mas para o que é , exclusivamente uma conta de recolha de juros a taxas melhores e mais nada, tirando créditos, suponho que sirva bem e de forma segura.
★ Uma das mais úteis
#397
Agora que abri conta no Advanzia, surpreendeu me a extrema simplicidade do banco, é uma conta de depósitos extremamente minimalista, com pouquissimas opções, nada a ver com Openbank etc Mas para o que é , exclusivamente uma conta de recolha de juros a taxas melhores e mais nada, tirando créditos, suponho que sirva bem e de forma segura.
Ao recorrer a um banco só para conta remunerada / depósito a prazo, uma interface minimalista é para mim uma vantagem.

Temos um exemplo nacional, o Bison Bank. Aderes logo indicando o prazo e montante do DP que queres constituir, o mesmo é automaticamente constituído quando acumulas esse saldo, e ficas com um homebanking que (segundo relatos) apenas permite ver o valor e depois transferir de volta.

Vale a pena explorar alternativas menos mainstream.
[] [] [] []
#398
Vale, completamente!

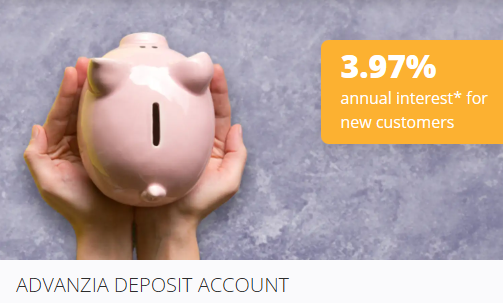
Especialmente agora que o Advanzia Bank subiu ainda mais para 3,97 TANB 😡 😡 😡


E o burro sou eu? 😡 😡 😆
#399
Vale, completamente!

Especialmente agora que o Advanzia Bank subiu ainda mais para 3,97 TANB 😡 😡 😡


E o burro sou eu? 😡 😡 😆
3,97% TANB?? 😮 😮 😮
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#400
Vinha aqui dar a novidade, mas vocês andam em cima! 😀
.

Anexos

  • Advanzia.png
[] [] [] []

Entra com o teu nome e palavra-passe do fórum para responder.