Saltar para o conteúdo
Entrar
Fixo

ETFs (hot returns come and go, but expenses never die)

Iniciado por Virtua · 3 de outubro de 2022 2 052 respostas 801 903 visitas

#1981
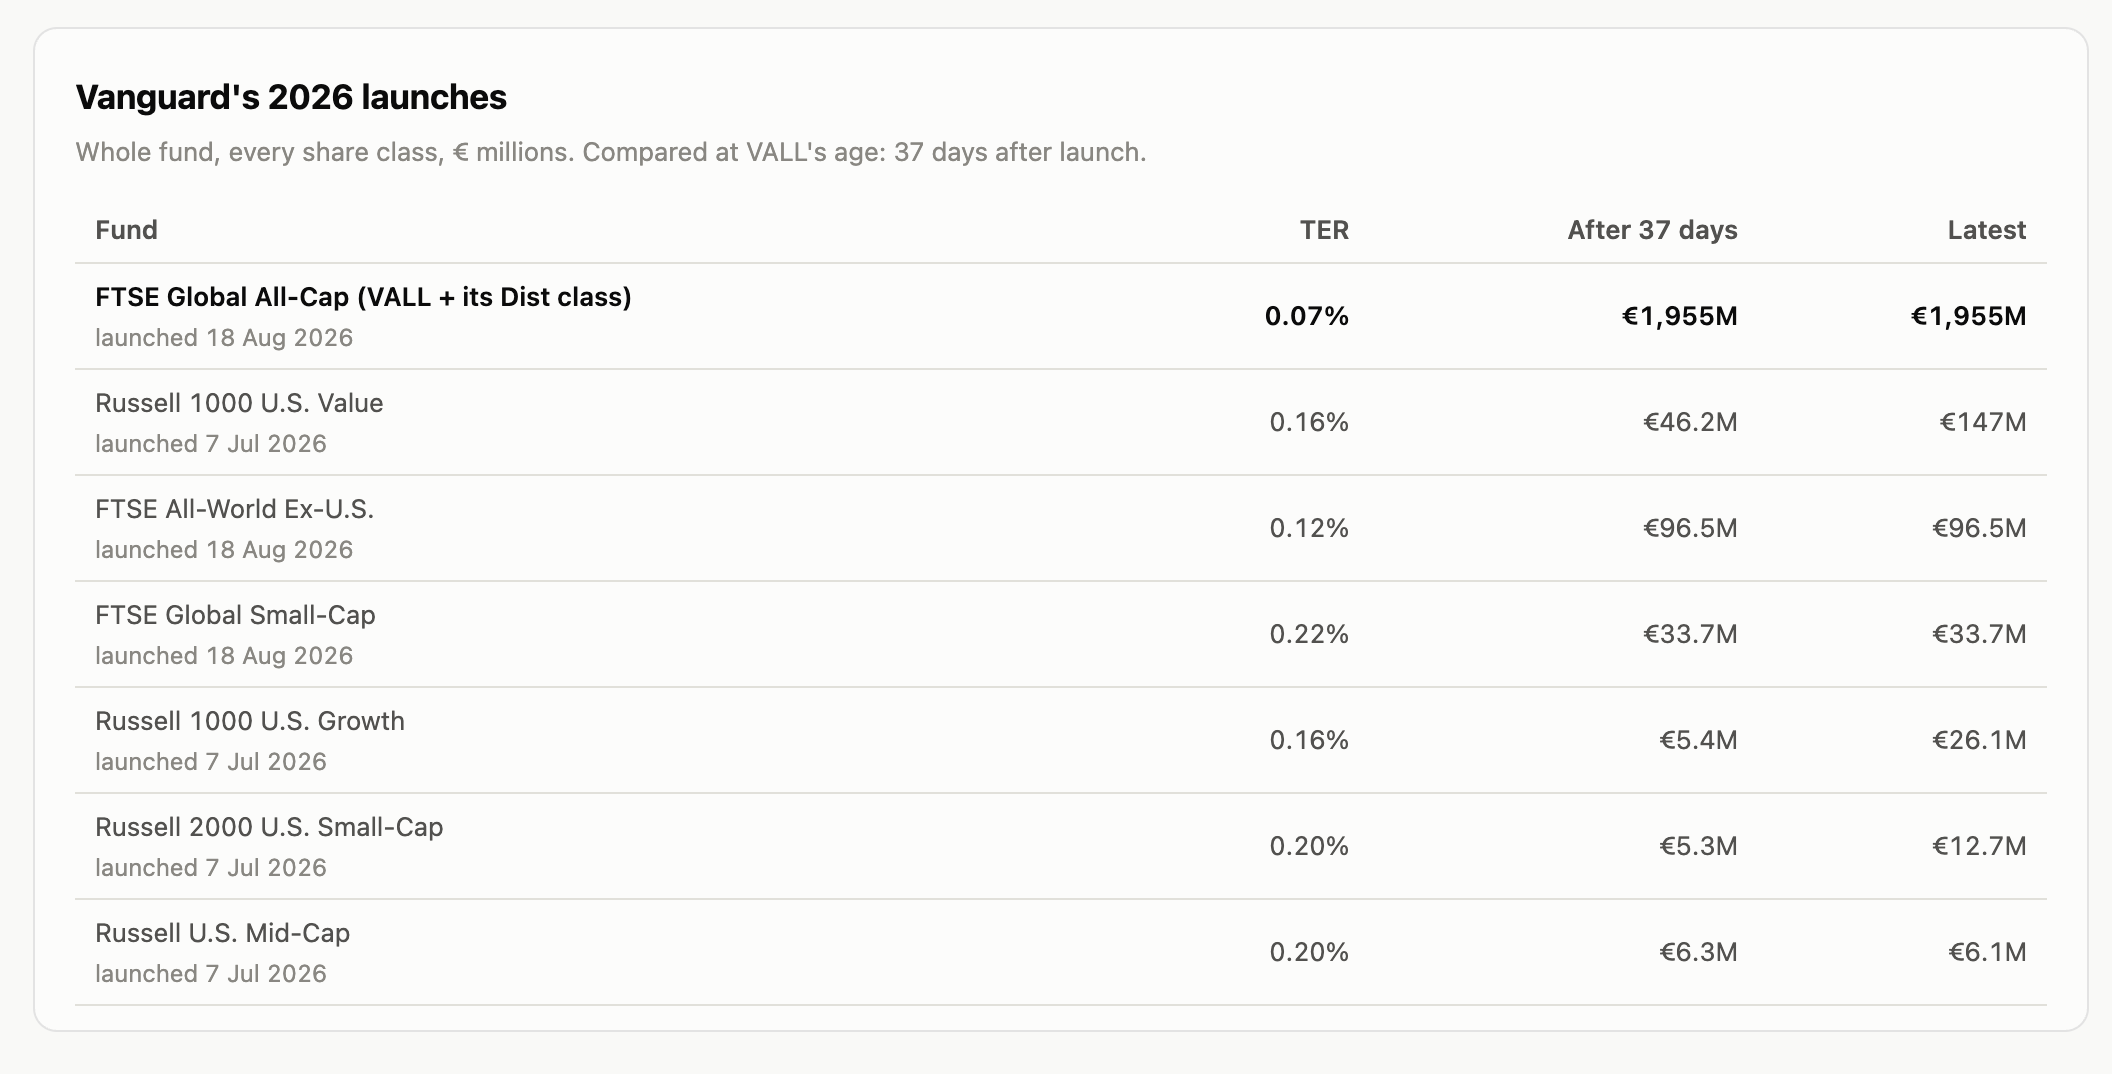
O VGLA tem tudo para se tornar uma referência para o investidor Europeu.
Tendo em conta o índice e o provider, não me preocuparia muito com os spreads ou falta de liquidez.
Já apresenta uma boa liquidez e os AUM também estão a crescer bastante rápido.
Em breve atingirá vários milhares de milhões e estes pormenores deixam de ser tema.
O histórico por definição só com o tempo 😁 ...mas estamos a falar da Vanguard.

Quanto ao ETF não tenho dúvidas, a pergunta é se é este o índice que queremos seguir...
Como já aqui foi dito, Small Caps não são sinónimo de melhor performance, apenas de maior diversificação.
Isso dependerá da filosofia de investimento de cada um.
Incluir small caps, emergentes, resto do mundo vs SP500, etc. são opções que cada um terá de tomar por si. No investimento não há nada garantido...
#1982
Também vou ficar na bancada a ver o hype das small caps. Cheira me mais até o world desenvolvidos que acho que deve baixar ainda mais o ter em breve.
Há quem defenda que as small caps apenas fazem sentido com filtro por value e não indiscriminadamente como este da Avantis: https://www.justetf.com/en/etf-profile ... 3#overview
Sim, investir num ETF de small caps só vale a pena se for de value.

Antigamente os únicos disponíveis para europeus eram o ZPRV e o ZPRX, dos usa e da Europa.

Hoje em dia já existe o ETF lançado há dois anos pela Avantis, que engloba global small cap value
#1984
Interessante ver se não vai , dentro de uns tempos, " canibalizar " o VWCE and chill ...
#1985
Interessante ver se não vai , dentro de uns tempos, " canibalizar " o VWCE and chill ...
O WEBN já atacou um bocado, mas este deverá ter maior impacto. Até as TER ficarem iguais ou haver registo de rentabilidade superior no VWCE.
[] [] [] []
🙏2
#1986
Interessante ver se não vai , dentro de uns tempos, " canibalizar " o VWCE and chill ...
Com o passar do tempo, quando ganhar mais volume, vai..mas apenas por uma questão de simplicidade, de dar menos trabalho e ser mais simples manter a longo prazo.

Porque se fosse mesmo para procurar o maior rendimento, continuaria a render mais um all world + o global small cap value, como o da Avantis.

As small caps deste novo ETF da Vanguard não são value.

Alias, hoje em dia já existem outros ETF all world com TER inferiores ao VWCE, como o da Xtrackers, salvo erro. Ou o da Invesco com 0,15 de TER que até à ultima descida do VWCE, já compensava.
🙏1
#1987
Boas!

Então há por aqui alguém que tenha deixado de investir no VWCE ou no FWIA e tenha passado a investir neste novo VGLA?
O que acham de manter a posição no VWCE / FWIA e abrir no VGLA (para passar a ser este o principal)?

Editado 16 de setembro de 2026, 16:16

#1988
O que acham de manter a posição no VWCE / FWI e abrir no VGLA (para passar a ser este o principal)?
Quanto ao não vender os que tens (para não pagar IRS sobre mais valias) acho boa ideia.
Sobre o VGLA é o que disse anteriormente:
Quanto ao ETF não tenho dúvidas, a pergunta é se é este o índice que queremos seguir...
Como já aqui foi dito, Small Caps não são sinónimo de melhor performance, apenas de maior diversificação.
Isso dependerá da filosofia de investimento de cada um.
Incluir small caps, emergentes, resto do mundo vs SP500, etc. são opções que cada um terá de tomar por si. No investimento não há nada garantido...
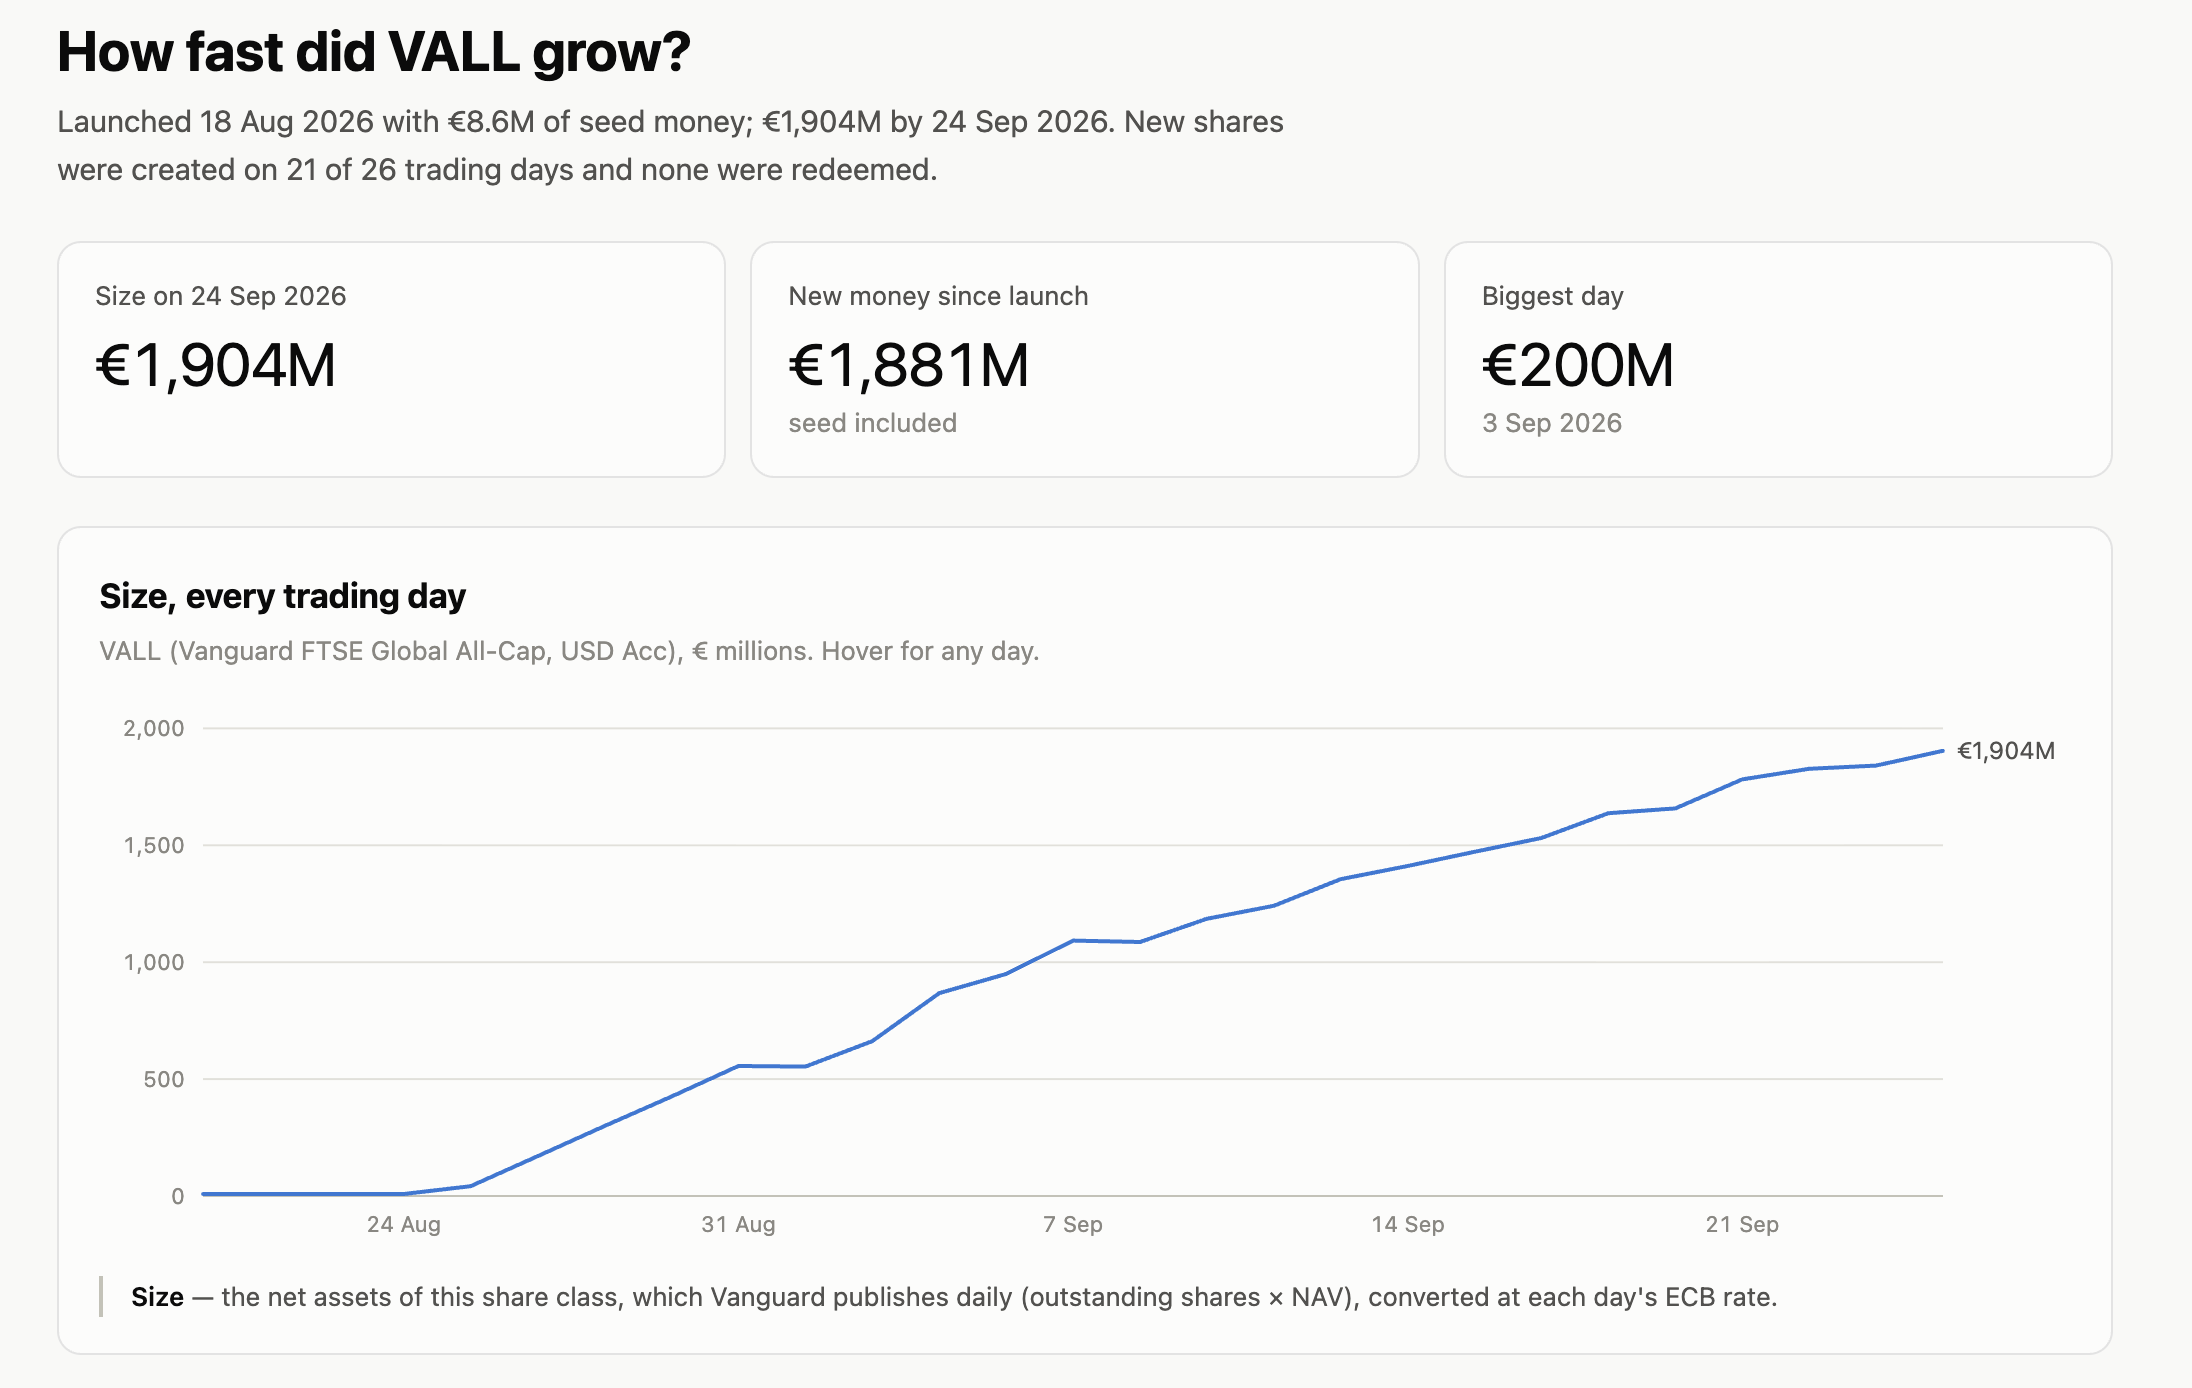
Acrescento que o VGLA já soma mais de 1500 milhões de euros em AUMs e 6429 acções em carteira.
Em menos de um mês.... 😲
🙏2
#1989
Boas!

Então há por aqui alguém que tenha deixado de investir no VWCE ou no FWIA e tenha passado a investir neste novo VGLA?
O que acham de manter a posição no VWCE / FWI e abrir no VGLA (para passar a ser este o principal)?
Para gerir a regra FIFO eu entendo ser uma boa ideia manteres e começares a alocar ao novo ETF. As primeiras posições a serem vendidas são as mais antigas, logo se tens vários ETF, aplica-se a regra a cada um deles individualmente.
“Knowledge isn't free. You have to pay attention.” (Richard Feynman)
🙏1
#1990
Tendo em conta que inclui small cap, quer dizer que a longo termo não será tão rentável como um VWCE?
#1991
Tendo em conta que inclui small cap, quer dizer que a longo termo não será tão rentável como um VWCE?
Se as small cap tiverem under performance sim.
#1992
Tendo em conta que inclui small cap, quer dizer que a longo termo não será tão rentável como um VWCE?
Não quer dizer isso....
Quer dizer apenas que é um pouco diferente, e mais diversificado.
Ninguém hoje te sabe dizer qual vai render mais no futuro.
E se disser está a enganar-te.
#1993
e tem vindo a crescer bem

Anexos

  • Screenshot 2026-09-25 at 16.51.16.png
  • Screenshot 2026-09-25 at 16.53.10.png
"We are drowning in information, while starving for wisdom."
#1994
Fiz hoje o meu reforço anual. Agora deve ser sempre a descer 😁.
Optei pelo Vanguard developed market. Pro ano vejo se entro num dos ETFs lançados na Europa.
🙏2
#1995
Fiz hoje o meu reforço anual. Agora deve ser sempre a descer 😁.
Optei pelo Vanguard developed market. Pro ano vejo se entro num dos ETFs lançados na Europa.
Porque optas por um lump sum anual em vez dum DCA mensal/trimestral/semestral/"you name it"?
#1996
talvez porque quem usa bancos pt por exemplo fazer DCA custa 13 euros de cada vez
🙏1
#1997
Fiz hoje o meu reforço anual. Agora deve ser sempre a descer 😁.
Optei pelo Vanguard developed market. Pro ano vejo se entro num dos ETFs lançados na Europa.

Foi em banco PT, best, NB, etc ?
#1998
Concordo que o custo pesa muito a longo prazo, e no DCA mensal as comissões mínimas por ordem fazem mais diferença do que parece. Antes de reforçar, convém ter em conta que um ETF de mercados desenvolvidos também tem uma fatia grande em empresas dos EUA, por isso juntar um S&P 500 e um mundial aumenta sobretudo a exposição às mesmas empresas. No S&P 500, que é ponderado pela capitalização, as 10 maiores empresas pesam muito no total, e isso traz risco de concentração; um índice de pesos iguais (equal-weight) reduz esse efeito, mas comporta-se de forma diferente. Na escolha entre acumulação e distribuição, além do TER, a fiscalidade em Portugal também muda consoante o tipo de fundo, por isso vale a pena confirmar antes de comprar. Eu não deixaria essa decisão só pelo histórico recente de rentabilidade, porque diz pouco sobre o que vem a seguir.
🙏1
#1999
Fiz hoje o meu reforço anual. Agora deve ser sempre a descer 😁.
Optei pelo Vanguard developed market. Pro ano vejo se entro num dos ETFs lançados na Europa.
Porque optas por um lump sum anual em vez dum DCA mensal/trimestral/semestral/"you name it"?
Banco PT, custos, simplificação etc...Foi a estratégia que defini há 2 ou 3 anos. Reforço anual em outubro. Quando cai 10 ou 20% também reforço.
🙏1
#2000
pge, sobre o custo: vale a pena olhar para o TER antes de escolher entre ETFs de mercados desenvolvidos. Fiz uma comparação dos maiores ETFs cotados nos EUA por ativos: os de índice mais básicos (VTI, VUG, VTV) estão nos 0,03%, o VXUS (internacional) nos 0,05%, o IEFA (desenvolvidos ex-EUA) nos 0,07%, o SPY nos 0,09% e o QQQ nos 0,18%. Em Portugal normalmente só temos acesso às versões UCITS (domiciliadas na Irlanda), que costumam custar um pouco mais, mas a tabela dá uma boa referência do que é "barato" para cada índice. Com entradas anuais a comissão de compra pesa pouco; o TER é que se acumula todos os anos.

Tabela: https://relaxfolio.com/share/1f2c6983080d.jpg (feita no https://relaxfolio.com, dados a 9/10). Não é recomendação.

Entra com o teu nome e palavra-passe do fórum para responder.