Saltar para o conteúdo
Entrar
Fixo

Fundos de Investimento ( Mutual Funds - SICAV )

Iniciado por D@emoon · 3 de outubro de 2022 5 963 respostas 1 058 207 visitas

#981
Uma dúvida que me assolou agora...

Um Seguro PPR tem a garantia da seguradora
Um Fundo PPR tem a garantia da seguradora + SII ? lol

10. O SII cobre os planos poupança reforma (PPR) ?

Os PPR são fundos de poupança e podem adotar a forma de fundo de investimento mobiliário, de fundo de pensões ou de unit linked.

O SII só cobre as unidades de participação de PPR que assumam a forma de fundos de investimento mobiliário, desde que aquelas se encontrem à guarda da entidade participante que origina o acionamento do SII.


Como interpretam isto?
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#982
A minha dúvida era na parte de obrigações PT...
Pois realmente PT não parece a ter, mas tem algumas no fim da maturidade isso não vai tirar valor ao fundo ?
#983
A minha dúvida era na parte de obrigações PT...
Pois realmente PT não parece a ter, mas tem algumas no fim da maturidade isso não vai tirar valor ao fundo ?
Depende do preço a que compraram, recebem 100%, caso tenham comprado abaixo ainda vai render ao fundo, depois compram outras, têm quase 40% em liquidez.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#984
Boa tarde, sou mais adepto de ETFs, mas em tempos comecei por investir em F.I e até fui muito feliz em particular com uns Pimcos e com 1 de acões sector bens de consumo mais particularmente o Fidelity Global Consumer Inds A-Dis-EUR mas foram outros tempos.
Estou neste momento a pensar criar uma carteira de fundos uma vez que já tenho uma de ETFs com os seguintes :

ETF V80A
IWDA
EEM


A ideia de fundos era a seguinte:

Jupiter European Growth L EUR Acc
JPM Asia Pacific Equity D (acc) EUR
Acatis Value Event Fonds A
Fidelity Global Consumer Inds A-Dis-EUR
Square CA Património Crescente A

Tenho muitas duvidas nos seguintes fundos se devem ou não fazer parte da carteira:

Legg Mason ClearBridge US Large Cap Growth Fund Class A Euro Accumulating Para não me estar a sobrepor ao ETF IWDA e estar a investir a dobrar nos mesmos ativos.

BlackRock World Technology E2 (EUR) Este devido ao estado em que estão as tecnológicas uma vez que cada vez mais se vê despedimento no sector parece que deram um passo maior que a perna.

NB Obrigações Europa FI Acc Este devido ás obrigações em carteira vencerem a maioria em 2023/2024 e achar que as obrigações PT neste momento não têm assim tanta margem para subir como em outros tempos.

Gostava de ler algumas opiniões para não estar a exagerar entre ETFs e F.I nas mesmas coisas, no caso das obrigações talvez algum Pimco esteja melhor para investir não sei, este investimento apenas o deva fazer depois das reuniões de dia 1 e 2 de Fevereiro.

Cumprs
Primeiro deves ver bem a correlação, se vão te trazer correlações próximas do que já tens em ETFs melhor ficares quieto 😀

O fidelity é optimo, basta ir ao nosso site para teres uma noção o que é esse fundo.

Não percebi em relação ao NB OE, PT? só vendo na CMVM mas devem ter muito pouco, o maior peso era a Holanda.
Bom depois de algum estudo 😲 apurei que:

JPM Asia Pacific Equity D (acc) EUR Já tenho o ETF EEM que basicamente repete as 10 maiores empresas do FI.

Legg Mason ClearBridge US Large Cap Growth Fund Class A Euro Accumulating Repete em muito algumas posições do ACATIS e do ETF MSCI

BlackRock World Technology E2 Entre ETFs e FI que vou escolher já tenho muita Tecnologia.

NB Obrigações Europa FI Acc A duvida está mesmo neste, para não estar tão exposto ao mercado acionista tenho bastante duvidas em qual escolher de obrigações.


Então sem ainda saber qual o FI de obrigações a escolher está assim a ideia.

Jupiter European Growth L EUR Acc
Acatis Value Event Fonds A
Fidelity Global Consumer Inds A-Dis-EUR
Square CA Património Crescente A

Cumprs
#985
mas tem algumas no fim da maturidade isso não vai tirar valor ao fundo ?
Porque é que haveria de tirar?
"We are drowning in information, while starving for wisdom."
#986
mas tem algumas no fim da maturidade isso não vai tirar valor ao fundo ?
Porque é que haveria de tirar?
Não sei por isso pergunto ?
#987
Então mas um tipo não pode pegar no ouro e trocar por dinheiro numa banca dum centro comercial ou ourivesaria? Não tem valor? Parece-me lógico que ainda hoje é um activo a considerar numa lógica de diversificação ou de "seguro-moeda".
Não me batam, que sou um autêntico noob nestas coisas.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#988
Não sei por isso pergunto ?
Mas assumo que por teres perguntado há uma lógica. Eu sou uma pessoa muito curiosa por natureza e é esse pensamento que te levou a perguntar que eu queria entender. Por ter maturidade baixa tem rentabilidade baixa? Foi nisso que pensaste? Há de facto uma relação entre a longevidade das maturidades e a rentabilidade mas estaria mais em linha com a maturidade média do fundo (que não sei qual é) do que com uma obrigação individual que eles têm em carteira.

Para além que estes fundos fazem muito trading. Não dá bem para avaliar pelo que eles têm na carteira neste momento. Não são tipo os ETFs. Aqui é mais acreditares que o gestor vai fazer, ou não, um bom trabalho na minha opinião.
"We are drowning in information, while starving for wisdom."
#989
Não sei por isso pergunto ?
Mas assumo que por teres perguntado há uma lógica. Eu sou uma pessoa muito curiosa por natureza e é esse pensamento que te levou a perguntar que eu queria entender. Por ter maturidade baixa tem rentabilidade baixa? Foi nisso que pensaste? Há de facto uma relação entre a longevidade das maturidades e a rentabilidade mas estaria mais em linha com a maturidade média do fundo (que não sei qual é) do que com uma obrigação individual que eles têm em carteira.

Para além que estes fundos fazem muito trading. Não dá bem para avaliar pelo que eles têm na carteira neste momento. Não são tipo os ETFs. Aqui é mais acreditares que o gestor vai fazer, ou não, um bom trabalho na minha opinião.
Sim era esse o pensamento de ter maturidade baixa tinha rentabilidade baixa.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#990
Não sei por isso pergunto ?
Mas assumo que por teres perguntado há uma lógica. Eu sou uma pessoa muito curiosa por natureza e é esse pensamento que te levou a perguntar que eu queria entender. Por ter maturidade baixa tem rentabilidade baixa? Foi nisso que pensaste? Há de facto uma relação entre a longevidade das maturidades e a rentabilidade mas estaria mais em linha com a maturidade média do fundo (que não sei qual é) do que com uma obrigação individual que eles têm em carteira.

Para além que estes fundos fazem muito trading. Não dá bem para avaliar pelo que eles têm na carteira neste momento. Não são tipo os ETFs. Aqui é mais acreditares que o gestor vai fazer, ou não, um bom trabalho na minha opinião.
Sim era esse o pensamento de ter maturidade baixa tinha rentabilidade baixa.

Como falei acima, depende sempre do que o gestor fez nessa determinada obrigação, se comprou a 100% agora recebe 100% e o rendimento foi só o cupão, se está acima de 100% mais vale vender, se comprou acima de 100% e agora está a 105% por exemplo, mais vale vender que esperar pelos 100%, se comprou abaixo de 100% terá sempre lucro.

O Vasco Teles está no fundo há 15 anos e tenho-o como um dos melhores gestores de fundos da nossa praça, ele saberá o que faz melhor que nós, entretanto acredito que tenham sido desafiantes estes últimos anos, o fundo está a cair desde 2021, não me recordo de o ver a cair dois anos consecutivos como aconteceu agora, e este ano vai com cerca de 2% em queda novamente, mas mesmo assim mantém uma rentabilidade média de quase 6% ao ano desde 1994!! 😀

Entre este, o Pimco Global Bond ou o Jupiter Dynamic, podes ver qual o que melhor se adapta a ti ( dei estes exemplos da primeira página mas o que não faltam são fundos para pesquisar 🙂 )
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#991
Mas desde 1971 que já não é...
Onde foste buscar essa ideia?

Simplesmente nessa data o USD deixou de estar pegged ao ouro, para assim a FED poder desvalorizar o USD à vontade (verdade seja dita, latu sensu o padrão ouro acabou lá nos anos 20).
Por outro lado, se é para servir de refúgio do actual sistema, que sentido faz possuí-lo através de um fundo que faz parte do próximo sistema e cujos ativos podem (ou devem) estar a servir de colateral precisamente às vicissitudes do próprio sistema? (honest question)

Btw, não me chegaste a responder à pergunta do reforço 🙂
Não é para servir de refúgio "when shit hits the fan".

Serve, isso sim, como contra-freio na tua carteira, tal como as obrigações (por exemplo). Estás é a adicionar um activo adicional que nas crises serve de activo de refúgio e que, por essa razão, serve para atenuar as quedas.
Não foi bem assim. O peg terminou devido ao desequilíbrio na balança de pagamentos nos EUA e consequentemente a saída de reservas de ouro.
Ora, se o valor e estabilidade de uma moeda dependem das reservas de ouro e se de repente estas deixam de contar, de que fica a servir o ouro?
É como disse anteriormente, a acumulação de ouro por se considerar como reserva de valor é a visão mercantilista. Já não se aplica desde meados do séc 19. Pelo menos é a minha maneira de ver as coisas.

Quanto aos efeitos na carteira, eu estou a par do que referes. Já fiz no passado vários backtests e pude ver por mim próprio a influência do ouro na carteira, mas lá está, isso vale devido ao paradigma em que vivemos que ainda dá importância ao ouro nesse sentido.
#992
Então mas um tipo não pode pegar no ouro e trocar por dinheiro numa banca dum centro comercial ou ourivesaria? Não tem valor? Parece-me lógico que ainda hoje é um activo a considerar numa lógica de diversificação ou de "seguro-moeda".
Não me batam, que sou um autêntico noob nestas coisas.
Mas isso tu podes fazer com qualquer outro bem. Até algo usado metes no OLX e trocas por dinheiro.
O preço é definido no mercado entre a oferta e a procura consoante o valor que ambas as partes atribuem ao bem.
Hoje em dia muita gente investe em obras de arte, vinho, carros clássicos, entre muitas outras coisas.

Ou por exemplo, o Benfica diz que o Enzo vale 120M e fixa aí o preço porque entende ser esse o valor do jogador, enquanto o Chelsea não vai além dos 100M porque entende que não vale mais do que isso. Isto para dizer o quê?
Que se fores ao centro comercial ou ourivesaria vender o teu fio ou barra de ouro que te custou x há 10 anos atrás e agora esperas receber x+100 e depois vais a ver e estão-te a oferecer x-50, porque é isso que o mercado te dá. Onde ficou a reserva de valor? Que rendimento gerou o ouro nesses 10 anos? Provavelmente tiveste custos ao guardá-lo no cofre do banco ou na compra de um cofre para tua casa.

A meu ver, ter algo físico como reserva de valor, mais vale imobiliário que ainda vai gerando renda e esse pelo menos não to roubam.
E ainda dá para alavancar e escalar o património se quiseres ir por aí.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#993
A meu ver, ter algo físico como reserva de valor, mais vale imobiliário que ainda vai gerando renda e esse pelo menos não to roubam.
E ainda dá para alavancar e escalar o património se quiseres ir por aí.
Não to roubam? 😆

Basta alterar a tributação sobre os rendimentos prediais e congelarem-te as rendas para veres se to roubam ou não.

(pior ainda se tiveres terrenos rústicos... em plena época de incêndios mandam-te cortar árvores - que não podes por lei! - e se não cumpres, a câmara faz isso por ti e depois cobra-te 4k... sim aconteceu-me 😡 )
#994
A meu ver, ter algo físico como reserva de valor, mais vale imobiliário que ainda vai gerando renda e esse pelo menos não to roubam.
E ainda dá para alavancar e escalar o património se quiseres ir por aí.
Não to roubam? 😆

Basta alterar a tributação sobre os rendimentos prediais e congelarem-te as rendas para veres se to roubam ou não.

(pior ainda se tiveres terrenos rústicos... em plena época de incêndios mandam-te cortar árvores - que não podes por lei! - e se não cumpres, a câmara faz isso por ti e depois cobra-te 4k... sim aconteceu-me 😡 )
Mas isso é a questão fiscal... Eu referia-me ao bem físico. Quanto muito levam-te o recheio, não as paredes 😆

Também a compra, custódia e venda de ouro pode estar sujeita a alterações na legislação e na fiscalidade 😉

PS: terrenos rústicos, incêndios, autarcas... infelizmente há muito que se lhe diga 🙄
#995
Mas isso é a questão fiscal... Eu referia-me ao bem físico. Quanto muito levam-te o recheio, não as paredes 😆

Também a compra, custódia e venda de ouro pode estar sujeita a alterações na legislação e na fiscalidade 😉
Pois pode, por isso é que é preferível deter uma boa parte do teu património mobiliário em correctoras estrangeiras 😉

Assumindo que bazas se for preciso antes de fecharem as fronteiras. 😆 😆 😆
#996
Mas isso é a questão fiscal... Eu referia-me ao bem físico. Quanto muito levam-te o recheio, não as paredes 😆

Também a compra, custódia e venda de ouro pode estar sujeita a alterações na legislação e na fiscalidade 😉
Pois pode, por isso é que é preferível deter uma boa parte do teu património mobiliário em correctoras estrangeiras 😉

Assumindo que bazas se for preciso antes de fecharem as fronteiras. 😆 😆 😆
Foi assim que o Deustche Bank se encheu colocando o medo em clientes de bancos nacionais ( nomeadamente BES ) 😆 tudo o que seja fora de balanço de bancos ( Acções, Obrigações, Unit Linkeds, Seguros PPR, Fundos PPR, Fundos, ETFs. ) são património do cliente e só respondem pelos emitentes e não pelos bancos onde foram comprados, comprar através de um banco nacional ou uma correctora estrangeira vai dar ao mesmo.

Recordo-me daqueles lampeiros que foram comprar produtos XPTO na Suiça no BES Privé... 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#997
Foi assim que o Deustche Bank se encheu colocando o medo em clientes de bancos nacionais ( nomeadamente BES ) 😆 tudo o que seja fora de balanço de bancos ( Acções, Obrigações, Unit Linkeds, Seguros PPR, Fundos PPR, Fundos, ETFs. ) são património do cliente e só respondem pelos emitentes e não pelos bancos onde foram comprados, comprar através de um banco nacional ou uma correctora estrangeira vai dar ao mesmo.

Recordo-me daqueles lampeiros que foram comprar produtos XPTO na Suiça no BES Privé... 😆
Mas quem falou de activos dentro ou fora do balanço dos bancos?

Que interessa teres os teus activos na sucursal alemã do DB (sujeitos à legislação portuguesa e não alemã), se por via legislativa o estado forçar a nacionalização dos teus activos ?

Agora...tenta aplicar uma nacionalização forçada em Portugal aos teus activos na Irlanda (IBKR) ou Holanda (Degiro). Achas que PT consegue fazer isso? E se as correctoras estrangeiras não fizerem, achas que Portugal vai lá com os Leopards e F-16 😎 😆
#998
Podem ir ao Bank of New York Mellon Dublin, é lá que está depositado os activos do Legg Mason, e ao Citibank Europe Luxembourg para o Jupiter ou ao Hauck Aufhäuser Lampe Privatbank pelo Acatis e etc etc. 😀
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#999
Podem ir ao Bank of New York Mellon Dublin, é lá que está depositado os activos do Legg Mason, e ao Citibank Europe Luxembourg para o Jupiter ou ao Hauck Aufhäuser Lampe Privatbank pelo Acatis e etc etc. 😀
😆 😆 😆 😆 😆

Se os teus fundos estão no Best ou no Invest, estão sedeados em Portugal. Tenta mexer nos mesmos a partir do exterior se houver uma lei de controlo de capitais e depois diz-me como correu.

PS: O argumento da autoridade é uma treta, mas vivi anos suficientes num país com controlo de capitais e inflação alta (em 2021 ninguém esperava que batesse nos 10%) para saber quais são as consequências disso. 😉
#1000
Já estamos no 1?...

Anexos

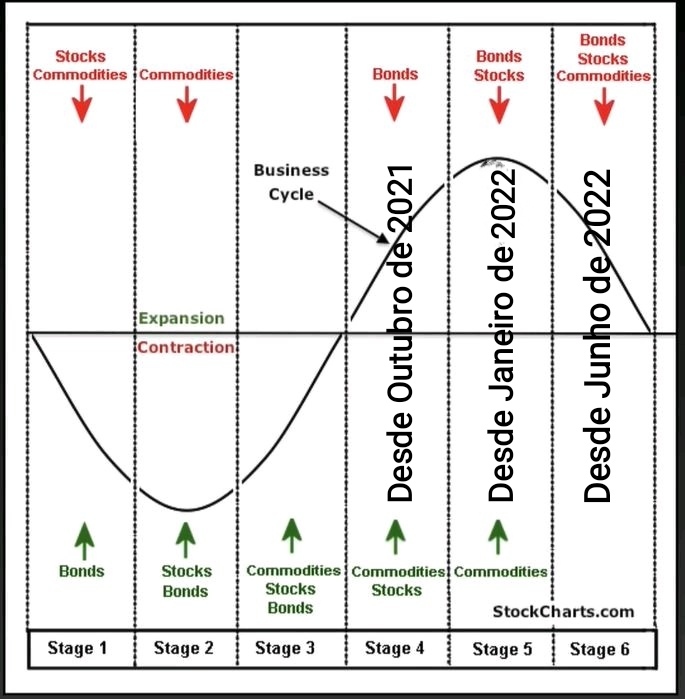
  • Etapas.jpg
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!

Entra com o teu nome e palavra-passe do fórum para responder.