Saltar para o conteúdo
Entrar
Fixo

Depósitos a Prazo

Iniciado por JRJordao · 17 de março de 2023 1 084 respostas 488 849 visitas

#81
mas no caso do invest sempre foi conhecido pela taxa dep prazo superior, ao contrario por exemplo best e activo
O Invest aumentou para 3,00% no fim de junho. Vamos ver se reagem com nova subida em breve.

O Best ocasionalmente tem boas taxas para novos clientes, mas este ano já entrou em queda, com o fim da campanha de aniversário. Serve mesmo só como mecanismo de captação de clientes, enquanto que o Invest apenas exige novos capitais.

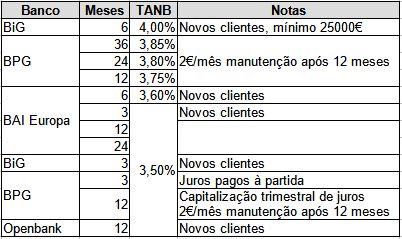
Na liderança continua o BiG com 4,00% (+0,10% com protocolos).
[] [] [] []
#82
O BPG aumentou as taxas
  • bpg start (novos clientes) 3 meses: 3,50% (sem alteração)
  • bpg valor 6 meses: 3,00%
  • bpg valor 12 meses: 3,75%
  • bpg valor 24 meses: 3,80%
  • bpg valor 36 meses: 3,85%
Nota: manutenção 2€/mês após os primeiros 12 meses
[] [] [] []
#83
Lembrei-me que a Raize comercializa DP's do BPG, supostamente com condições mais vantajosas.
Fui lá ver e oferecem "Super Depósitos" 😆

#84
Lembrei-me que a Raize comercializa DP's do BPG, supostamente com condições mais vantajosas.
Fui lá ver e oferecem "Super Depósitos" 😆
😀 Parecem ter ficado parados no tempo.

Dá para perceber quanto as taxas subiram (este ano, suponho) no BPG.
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#85
Não acredito que a remuneração dos DPs chegue aos 4% mas acho que vamos ter valores superiores.
Eu não sabia na altura, mas quando escreveste isto já o BPG tinha chegado aos 3,85% (taxas aqui) poucos dias antes.
[] [] [] []
★ Uma das mais úteis
#86
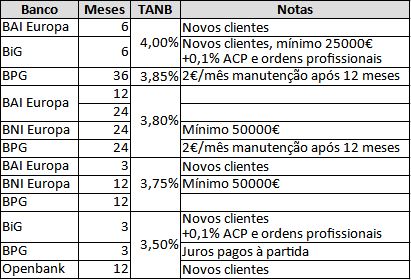
TANBs >= 3,50%
Nota: +0,10% no BiG para sócios ACP e algumas ordens profissionais​

Anexos

  • Capture.JPG
[] [] [] []
#87
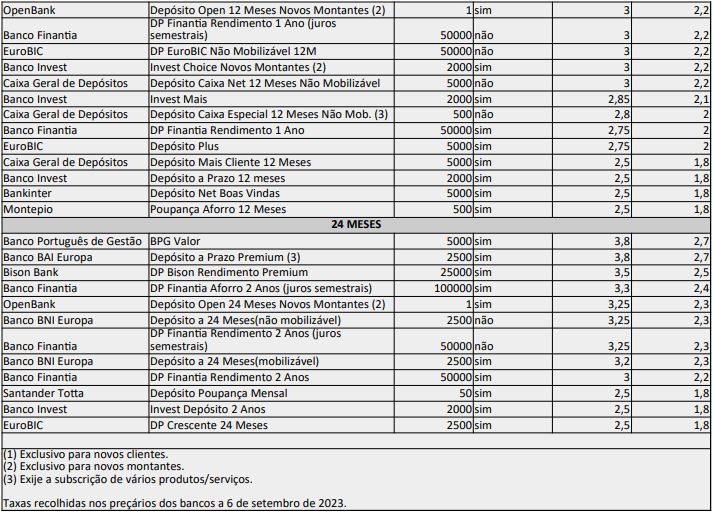
Resumo de setembro 2023

Anexos

  • Capture.JPG
[] [] [] []
#88
CGD
  • Depósito Caixa 6 Meses Não Mobilizável: 3,50% TANB (link)
  • Depósito Caixa Net 12 Meses Não Mobilizável: 3,25% TANB (link)
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#90
D@emoon escreveu:
D@emoon, caso sejas subscritor Deco, consegues partilhar este artigo?

https://www.deco.proteste.pt/investe/de ... itos-prazo
Tem de se ser assinante da proteste investe parece-me.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#91
D@emoon escreveu:
D@emoon, caso sejas subscritor Deco, consegues partilhar este artigo?

https://www.deco.proteste.pt/investe/de ... itos-prazo
Tem de se ser assinante da proteste investe parece-me.
Consegui criar uma conta que me dá acesso gratuito durante 1 mês 😀
O artigo está formatado de forma a não se conseguir produzir um pdf ou screenshots em condições.
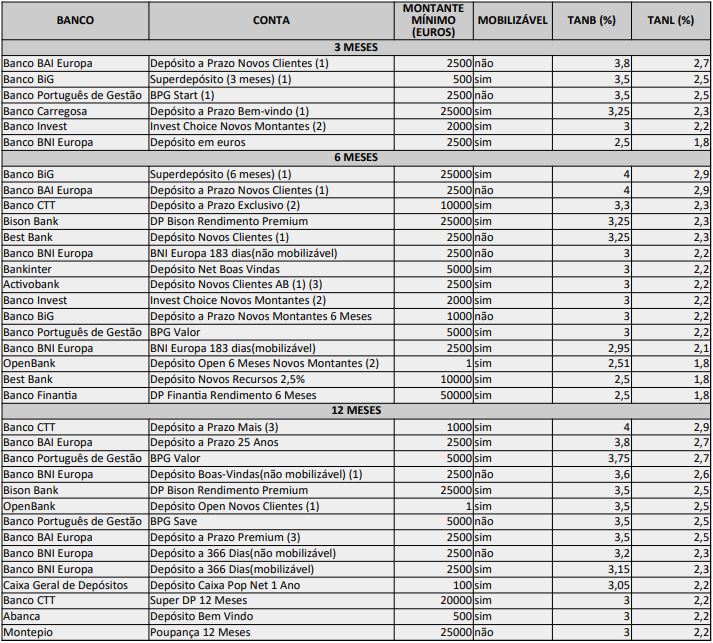
Vou extrair os dados e recriar a tabela.
[] [] [] []
#92
Os 60 melhores depósitos a prazo em setembro
ontem - 19 de setembro de 2023

Em setembro há 60 depósitos com taxas brutas iguais ou superiores a 2,5%, tanto ou mais do que os Certificados, mas abaixo da inflação este ano.

De acordo com os preçários dos bancos do início de setembro, identificámos 60 depósitos a prazo a oferecer tanto ou mais do que os Certificados de Aforro, ou seja, com taxas brutas iguais ou superiores a 2,5 por cento.

São depósitos com prazos entre 3 e 24 meses, espalhados por 18 bancos. Ao longo dos últimos meses, um número cada vez maior de instituições está a propor taxas mais elevadas. Contudo, desta lista não constam alguns dos nomes mais sonantes, como o Banco BPI, o Millennium bcp, ou o NovoBanco.

A Caixa Geral de Depósitos é a que apresenta melhores propostas, ainda que algumas delas exijam a subscrição e contratação de outros produtos.

Como tem sido habitual, continuam a ser os bancos de menor dimensão e de capitais estrangeiros os mais generosos (Banco BAI Europa e BiG, como já foi referido).

Na maior parte dos casos, são contas promocionais para novos clientes ou novos montantes, sendo que alguns exigem montantes muito elevados.

Noutros bancos, também se exige a subscrição de serviços e produtos. É o caso do Banco CTT, que, pede, no entanto, um montante mínimo de 1000 euros para constituir o Depósito a Prazo Mais, limitado a 5000 euros. Na prática, a taxa não é mais do que um isco para captar novos clientes.

Depósitos ainda não batem a inflação

De acordo com as projeções do Banco de Portugal, a taxa de inflação esperada para este ano é de 5,2 por cento. O banco central estima 3,3%, em 2024, e 2,1%, em 2025. Significa que, se se confirmarem estas previsões, será necessário esperar uns largos meses para assistir ao abrandamento do preço dos bens.

A PROTESTE INVESTE encontrou a melhor taxa de um depósito a prazo (4% bruta; 2,9% líquida) em três instituições: Banco BiG, Banco BAI Europa (a 6 meses) e Banco CTT (no prazo de 12 meses).

Em resumo, muito abaixo da inflação estimada para este ano e 2024. Por outras palavras, o rendimento real proporcionado é negativo, o dinheiro está a perder valor. Só mesmo em 2025, caso a taxa de inflação estimada se confirme e as remunerações dos depósitos não encolham, é que terá rendimento real positivo com os depósitos a prazo.

Montantes depositados a aumentar

Entre janeiro e maio deste ano, os tão apreciados depósitos a prazo sofreram um duro golpe. Saíram 8,7 mil milhões de euros dos bancos rumo aos Certificados de Aforro. Todavia, a alteração da série destes títulos do Estado, ocorrida no início de junho, inverteu o destino das aplicações. A fuga de poupanças dos bancos estancou, como prevíramos.

Muito provavelmente, foi esse o objetivo da suspensão da série E. Com efeito, vários responsáveis de instituições bancárias já haviam manifestado, publicamente, preocupação com a diminuição dos montantes depositados por particulares, que, no final de 2022, totalizavam 182,4 mil milhões de euros. O Governo fez-lhes a vontade, aprovando uma nova série (F), com condições menos favoráveis.

Segundo os últimos dados do Banco de Portugal, a recuperação dos depósitos é já bem visível em junho e julho. Neste mês, somaram mais 1,3 mil milhões de euros do que no mês precedente.

Apesar desta subida, o volume depositado ainda não atingiu o montante registado em dezembro de 2022. Grandes bancos continuam a oferecer 0% .
A taxa de juro média dos novos depósitos a prazo de particulares aumentou de 1,58%, em junho, para 1,69% em julho, o valor mais alto desde julho de 2014.

Ainda assim, há instituições, como o Banco BPI, o Santander Totta e o BBVA, que mantém os preçários da maioria dos seus depósitos a prazo corridos a 0 por cento. Não são os únicos. Também há bancos de menor dimensão cujos depósitos a prazo são remunerados a zero. É o caso do Abanca.

Algumas instituições até atribuem nomes sugestivos às suas contas, mas são enganadores e resultam apenas de uma estratégia de marketing. No Crédito Agrícola, exemplos não faltam. O Depósito Especial Rendimento rende zero. Nesse caso, o que tem de especial? O mesmo acontece com o Depósito Juros Intercalares a 6 e 12 meses. Quais juros, se o rendimento é zero? E o que dizer do DP Rendimento Mensal, se não proporciona qualquer rendimento? Ou ainda o CA Depósito Juros à sua Medida!

Os grandes bancos são, contudo, os merecedores de maiores críticas por continuarem a não refletir nos seus depósitos a subida das taxas de referência, ao invés do que acontece nos créditos, cujas taxas são imediatamente atualizadas. Por exemplo, a Euribor a 12 meses já ultrapassou os 4%, e a 6 meses está muito próxima (3,9 por cento). Se somar os spreads praticados por cada um dos bancos, facilmente atingem ou superam os 5 por cento. É, portanto, injusto não subirem as taxas. Trata-se de uma questão de responsabilidade social perante os contribuintes, que têm sustentado a banca nos períodos difíceis.

No quadro apresentamos as melhores taxas do mercado. É certo que não superam a inflação, mas ao escolher as melhores remunerações consegue minimizar o efeito negativo da inflação sobre o valor das suas poupanças, seja com Certificados de Aforro ou os melhores depósitos a prazo. O importante é não ceder à inércia e manter o seu dinheiro parado num depósito a prazo que nada rende.

Anexos

  • 2.jpg
  • 1.jpg
[] [] [] []
★ Uma das mais úteis
#93
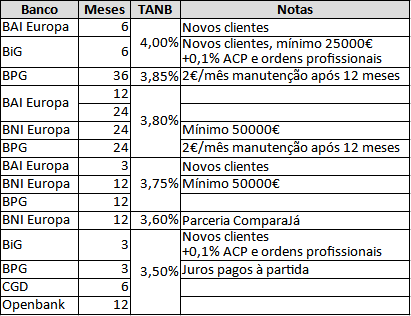
Como o artigo tem já algumas taxas desatualizadas, atualizo a minha tabela.

Novidades
  • Novo BNI Europa 3,60% (tinha-me esquecido dele)
  • Novo CGD 3,50%
  • Openbank 3,50% deixa de exigir novo cliente

Anexos

  • image.png
[] [] [] []
#94
Como o artigo tem já algumas taxas desatualizadas, atualizo a minha tabela.

Novidades
  • Novo BNI Europa 3,60% (tinha-me esquecido dele)
  • Novo CGD 3,50%
  • Openbank 3,50% deixa de exigir novo cliente
Obrigado pela partilha e pelo resumo!

Na tua opinião, é expectável que as taxas sejam aumentadas nos próximos tempos, refletindo o recente novo aumento das taxas de juro? Ou seja, haverá algo melhor que esses 4% a surgir nas próximas semanas?
#95
Na tua opinião, é expectável que as taxas sejam aumentadas nos próximos tempos, refletindo o recente novo aumento das taxas de juro? Ou seja, haverá algo melhor que esses 4% a surgir nas próximas semanas?
Acho improvável ultrapassar-se os 4,00% (4,10% no BiG com protocolos) em breve. Penso que seria necessário primeiro mais 2 ou 3 bancos lá chegarem, para haver necessidade de algum/ns ir(em) mais além.

Recomendo de qualquer forma aguardar até ao final da primeira semana de outubro por eventuais atualizações. Com as subidas na CGD, acho que o risco de descidas enquanto se aguarda é mínimo.
[] [] [] []
#96
No openbank é preciso declarar os juros em IRS?
#97
No openbank é preciso declarar os juros em IRS?
Sim, pois o banco não faz retenção de imposto, recebes os juros brutos.
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#98
Na tua opinião, é expectável que as taxas sejam aumentadas nos próximos tempos, refletindo o recente novo aumento das taxas de juro? Ou seja, haverá algo melhor que esses 4% a surgir nas próximas semanas?
Acho improvável ultrapassar-se os 4,00% (4,10% no BiG com protocolos) em breve. Penso que seria necessário primeiro mais 2 ou 3 bancos lá chegarem, para haver necessidade de algum/ns ir(em) mais além.

Recomendo de qualquer forma aguardar até ao final da primeira semana de outubro por eventuais atualizações. Com as subidas na CGD, acho que o risco de descidas enquanto se aguarda é mínimo.
Obrigado pela partilha! Vou então aguardar mais 2 semaninhas.
No openbank é preciso declarar os juros em IRS?
Sim, pois o banco não faz retenção de imposto, recebes os juros brutos.
Informação interessante, no meu caso estou fora e como benefício fiscal no país onde me encontro não sou taxado em mais valias nos 5 primeiros anos... Ou seja caso vá pelas opções "portuguesas" como os bancos fazem logo a retenção iria ser tributado, no caso do Openbank então diria que a TANB seria "líquida" no meu caso.
#99
Informação interessante, no meu caso estou fora e como benefício fiscal no país onde me encontro não sou taxado em mais valias nos 5 primeiros anos... Ou seja caso vá pelas opções "portuguesas" como os bancos fazem logo a retenção iria ser tributado, no caso do Openbank então diria que a TANB seria "líquida" no meu caso.
Em Portugal os juros são rendimentos de capital, não mais-valias. Não sei se a distinção tem importância no teu caso.

Se a isenção se aplicar também a rendimentos obtidos no estrangeiro, então provavelmente no caso do Openbank ficarias com os juros brutos.

Quanto aos bancos portugueses,
A taxa de retenção na fonte de IRS aplicável aos rendimentos provenientes de depósitos nacionais poderá ser reduzida em virtude de aplicação de Convenção para evitar a Dupla Tributação celebrada por Portugal com o país de residência do contribuinte. A taxa reduzida poderá variar entre 10% e 15%, consoante o país da fonte. Para a aplicação da taxa reduzida em Portugal poderá ter que apresentar um formulário devidamente preenchido, acompanhado de um certificado de residência fiscal, emitido pelas autoridades fiscais do seu país de residência, a confirmar que é aí residente fiscal e sujeito a imposto sobre o rendimento.
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#100
A adicionar à tabela do @JRJordao temos agora a igualar o novo da CGD também o Bankinter:

Bankinter Depósito Net Boas Vindas: 3.5% TANB | Prazo: 6 meses | Condição: Novos clientes | Minimo: 5.000€

Também dou a sugestão de acrescentar a Conta Mais Ordenado do Bankinter à tabela. Apesar de ser em teoria um DO, pode funcionar na prática como DP a 6 meses e a 12 meses, a 5% TANB, com máximo 10.000€

Entra com o teu nome e palavra-passe do fórum para responder.