Os 60 melhores depósitos a prazo em setembro
ontem - 19 de setembro de 2023
Em setembro há 60 depósitos com taxas brutas iguais ou superiores a 2,5%, tanto ou mais do que os Certificados, mas abaixo da inflação este ano.
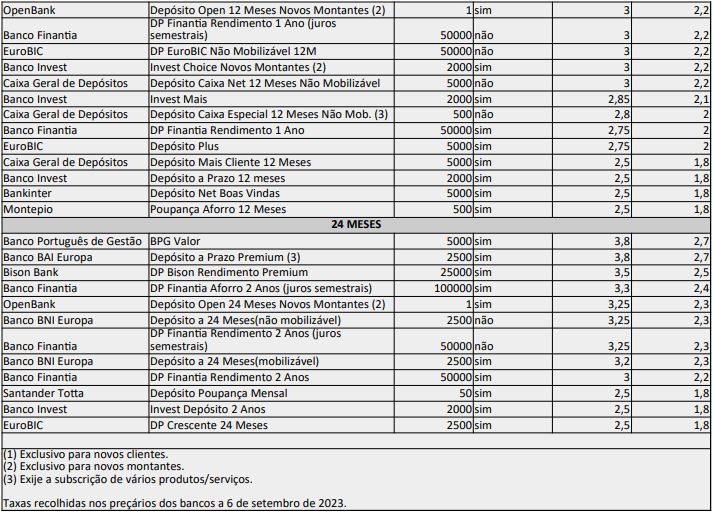
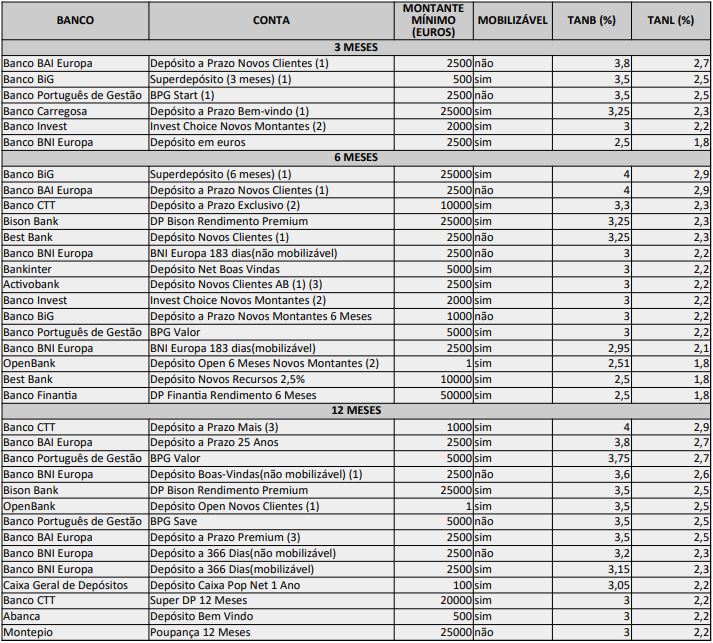
De acordo com os preçários dos bancos do início de setembro, identificámos 60 depósitos a prazo a oferecer tanto ou mais do que os Certificados de Aforro, ou seja, com taxas brutas iguais ou superiores a 2,5 por cento.
São depósitos com prazos entre 3 e 24 meses, espalhados por 18 bancos. Ao longo dos últimos meses, um número cada vez maior de instituições está a propor taxas mais elevadas. Contudo, desta lista não constam alguns dos nomes mais sonantes, como o Banco BPI, o Millennium bcp, ou o NovoBanco.
A Caixa Geral de Depósitos é a que apresenta melhores propostas, ainda que algumas delas exijam a subscrição e contratação de outros produtos.
Como tem sido habitual, continuam a ser os bancos de menor dimensão e de capitais estrangeiros os mais generosos (Banco BAI Europa e BiG, como já foi referido).
Na maior parte dos casos, são contas promocionais para novos clientes ou novos montantes, sendo que alguns exigem montantes muito elevados.
Noutros bancos, também se exige a subscrição de serviços e produtos. É o caso do Banco CTT, que, pede, no entanto, um montante mínimo de 1000 euros para constituir o Depósito a Prazo Mais, limitado a 5000 euros. Na prática, a taxa não é mais do que um isco para captar novos clientes.
Depósitos ainda não batem a inflação
De acordo com as projeções do Banco de Portugal, a taxa de inflação esperada para este ano é de 5,2 por cento. O banco central estima 3,3%, em 2024, e 2,1%, em 2025. Significa que, se se confirmarem estas previsões, será necessário esperar uns largos meses para assistir ao abrandamento do preço dos bens.
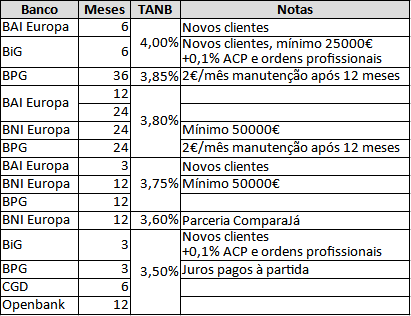
A PROTESTE INVESTE encontrou a melhor taxa de um depósito a prazo (4% bruta; 2,9% líquida) em três instituições: Banco BiG, Banco BAI Europa (a 6 meses) e Banco CTT (no prazo de 12 meses).
Em resumo, muito abaixo da inflação estimada para este ano e 2024. Por outras palavras, o rendimento real proporcionado é negativo, o dinheiro está a perder valor. Só mesmo em 2025, caso a taxa de inflação estimada se confirme e as remunerações dos depósitos não encolham, é que terá rendimento real positivo com os depósitos a prazo.
Montantes depositados a aumentar
Entre janeiro e maio deste ano, os tão apreciados depósitos a prazo sofreram um duro golpe. Saíram 8,7 mil milhões de euros dos bancos rumo aos Certificados de Aforro. Todavia, a alteração da série destes títulos do Estado, ocorrida no início de junho, inverteu o destino das aplicações. A fuga de poupanças dos bancos estancou, como prevíramos.
Muito provavelmente, foi esse o objetivo da suspensão da série E. Com efeito, vários responsáveis de instituições bancárias já haviam manifestado, publicamente, preocupação com a diminuição dos montantes depositados por particulares, que, no final de 2022, totalizavam 182,4 mil milhões de euros. O Governo fez-lhes a vontade, aprovando uma nova série (F), com condições menos favoráveis.
Segundo os últimos dados do Banco de Portugal, a recuperação dos depósitos é já bem visível em junho e julho. Neste mês, somaram mais 1,3 mil milhões de euros do que no mês precedente.
Apesar desta subida, o volume depositado ainda não atingiu o montante registado em dezembro de 2022. Grandes bancos continuam a oferecer 0% .
A taxa de juro média dos novos depósitos a prazo de particulares aumentou de 1,58%, em junho, para 1,69% em julho, o valor mais alto desde julho de 2014.
Ainda assim, há instituições, como o Banco BPI, o Santander Totta e o BBVA, que mantém os preçários da maioria dos seus depósitos a prazo corridos a 0 por cento. Não são os únicos. Também há bancos de menor dimensão cujos depósitos a prazo são remunerados a zero. É o caso do Abanca.
Algumas instituições até atribuem nomes sugestivos às suas contas, mas são enganadores e resultam apenas de uma estratégia de marketing. No Crédito Agrícola, exemplos não faltam. O Depósito Especial Rendimento rende zero. Nesse caso, o que tem de especial? O mesmo acontece com o Depósito Juros Intercalares a 6 e 12 meses. Quais juros, se o rendimento é zero? E o que dizer do DP Rendimento Mensal, se não proporciona qualquer rendimento? Ou ainda o CA Depósito Juros à sua Medida!
Os grandes bancos são, contudo, os merecedores de maiores críticas por continuarem a não refletir nos seus depósitos a subida das taxas de referência, ao invés do que acontece nos créditos, cujas taxas são imediatamente atualizadas. Por exemplo, a Euribor a 12 meses já ultrapassou os 4%, e a 6 meses está muito próxima (3,9 por cento). Se somar os spreads praticados por cada um dos bancos, facilmente atingem ou superam os 5 por cento. É, portanto, injusto não subirem as taxas. Trata-se de uma questão de responsabilidade social perante os contribuintes, que têm sustentado a banca nos períodos difíceis.
No quadro apresentamos as melhores taxas do mercado. É certo que não superam a inflação, mas ao escolher as melhores remunerações consegue minimizar o efeito negativo da inflação sobre o valor das suas poupanças, seja com Certificados de Aforro ou os melhores depósitos a prazo. O importante é não ceder à inércia e manter o seu dinheiro parado num depósito a prazo que nada rende.
[] [] [] []