Saltar para o conteúdo
Entrar
Fixo

ETFs (hot returns come and go, but expenses never die)

Iniciado por Virtua · 3 de outubro de 2022 2 052 respostas 801 903 visitas

#921
Esta afirmação não faz qualquer sentido se já existirem produtos semelhantes expostos ao mesmo activo e mercados. Porque, existindo alternativa, subirá na mesma proporção que um fundo/ETF "novo".
Para bolsos reduzidos é completamente diferente investir 500 de investir 50, sendo que um valor menor das unidades poderá permitir reforços muito mais regulares a quem não tenha tanta disponibilidade financeira.
Foi nesse sentido que escrevi o que escrevi anteriormente
Isso vai dar ao mesmo no longo prazo.

Para além de que já há cada vez mais correctoras onde podes adquirir unidades fraccionadas.
🙏1
#922
Verifiquei agora o preçário.... e para o pretendido (reforços regulares) não serve.
Aliás, correndo bem daqui a 20 ou 30 anos a maioria do lucro seria para Activo Bank e não para mim.
10 € de valor minímo por cada aquisição/reforço + 6,15 € trimestalmente.
#923
Verifiquei agora o preçário.... e para o pretendido (reforços regulares) não serve.
Aliás, correndo bem daqui a 20 ou 30 anos a maioria do lucro seria para Activo Bank e não para mim.
10 € de valor minímo por cada aquisição/reforço + 6,15 € trimestalmente.
Bancos é sempre a esfolar o cliente até ao osso. Por isso é que as corretoras online têm cada vez mais adeptos.
🙏1
#924
Verifiquei agora o preçário.... e para o pretendido (reforços regulares) não serve.
Aliás, correndo bem daqui a 20 ou 30 anos a maioria do lucro seria para Activo Bank e não para mim.
10 € de valor minímo por cada aquisição/reforço + 6,15 € trimestalmente.
Se comprares 2/4 vezes por ano, esses 20 ou 40 paus anuais de comissões são totalmente irrelevantes para um investimento buy&hold a 30 anos. Afinal de contas, se 600/1200 paus te fazem mossa durante esse período de tempo de vida, então simplesmente não capitalizaste um valor suficiente de poupança.
🙏1
#925
Acho que aí nas contas além da comissão de gestão, falta a guarda e o resgate, que no caso do Activobank paga-se.
#926
Acho que aí nas contas além da comissão de gestão, falta a guarda e o resgate, que no caso do Activobank paga-se.
Adicionando essas comissões, continuas a ter um valor irrisório.
#927
Acho que aí nas contas além da comissão de gestão, falta a guarda e o resgate, que no caso do Activobank paga-se.
Adicionando essas comissões, continuas a ter um valor irrisório.
A maioria do pessoal poupa 50 euros por mês, não é magnata do petróleo como tu 😆

Fora de brincadeiras, se a opção é bancos e ETFs é ir para o invest, mensalmente fazer "depósito" naquele produto que vai buscar a outras contas via débito directo e fazer uma compra de ETFs por ano!
"We are drowning in information, while starving for wisdom."
🙏1
#928
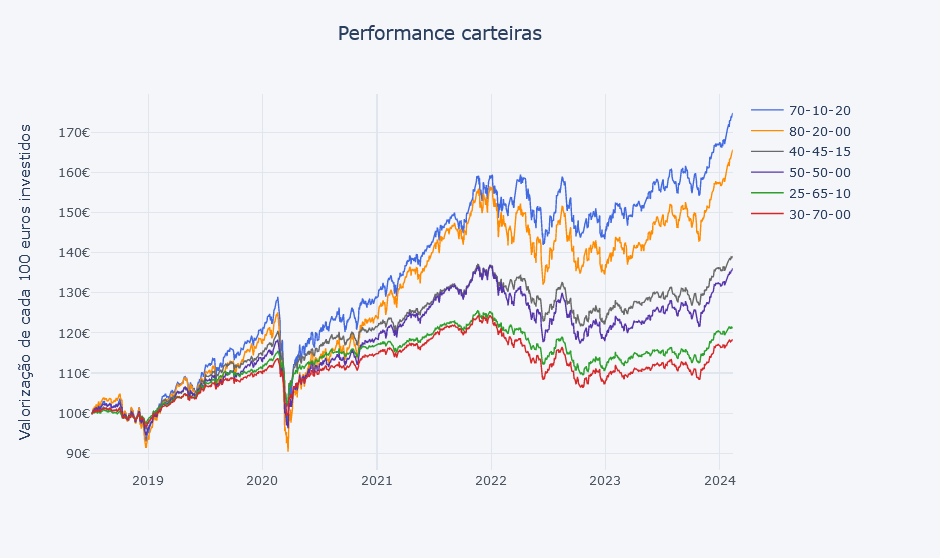
Fui ver a performance das carteiras agora com o mercado em máximos. Caneco. As mais dinâmicas foi sempre a bombar! Até assusta. As moderadas já também estão máximos ou perto dos mesmos.

Anexos

  • Captura de ecrã 2024-02-17 190123.png
"We are drowning in information, while starving for wisdom."
🙏1
#929
Falta aí 100% stocks.
Até assusta. As moderadas já também estão máximos ou perto dos mesmos.
Se não te queres assustar ajusta à inflação. 😀
Ainda devem estar bastante abaixo dos máximos de Dez 2021.
#930
A maioria do pessoal poupa 50 euros por mês, não é magnata do petróleo como tu 😆
"Save more!"
🙏1
#931
Falta aí 100% stocks.
Não é uma carteira do fórum. É um ETF 😆 (mas fora de brincadeiras, já pensei em adicionar só como "benchmark")
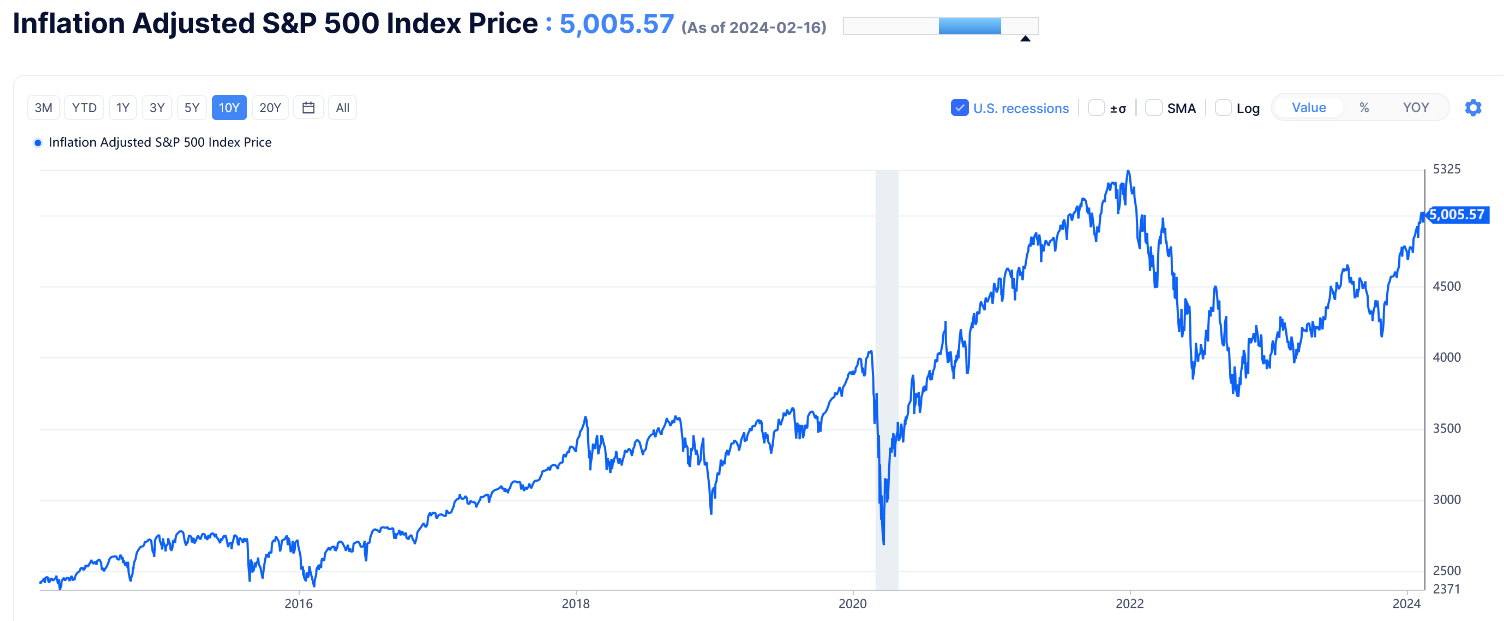
Ainda devem estar bastante abaixo dos máximos de Dez 2021.
Bastante não sei, mas sim, provavelmente abaixo. Até o S&P está abaixo de máximos reais (ajustados à inflação)

Anexos

  • Captura de ecrã 2024-02-18 122514.png
"We are drowning in information, while starving for wisdom."
🙏1
#932
Falta aí 100% stocks.
Não é uma carteira do fórum. É um ETF 😆 (mas fora de brincadeiras, já pensei em adicionar só como "benchmark")
Não? 😁

Também acho que fazia sentido ter como benchmark 100% stocks (e 100% bonds só para ver como se comportam).
🙏1
#934
Bom dia,
Registo fresco e primeira participação no forum, pelo que desculpem se não é o local correto.

A minha carteira de ETFs é, atualmente, 80% IWDA e 20% QDVG.
Não fazia DCA mensal, mas passarei a fazer este mês, e quero alterar/melhorar a carteira. O objetivo é sempre longo prazo (tenho 38 anos).

Por esse motivo tenho pensado em alterar a carteira para adicionar mais risco (VVSM ou VUAA) e ao mesmo tempo bonds e/ou ouro.

Vi que no forum há a sugestão de carteira 70-10-20, a qual até me revejo, no entanto, é boa altura para acrescentar estas bonds e ouro? Faz sentido neste momento ou o melhor é esperar uns anos?

Por outro lado, contemplando que queria acrescentar mais risco, uma carteira (exemplo) 70% IWDA - 20% VVSM - 10% SGLD tem lógica neste momento?

Sei que cada um de nós tem a sua ideia e lógica, mas por mais que estude e analize, falta-me uma opinião mais informada sobre a forma correta de balançar a carteira neste momento (1º trimestre 2024).

PS: o QDVG vou manter, não vou vender. Não estou a contar com ele na "alteração" da carteira porque irá ficar reduzido ao longo do tempo e farei esses ajustes.

Muito obrigado pela ajuda.
#935
O melhor dia para investir é hoje, o segundo melhor é amanhã. Faz sentido esperar se tiveres uma bola de cristal e conseguires prever o futuro.
#936
falta-me uma opinião mais informada sobre a forma correta de balançar a carteira neste momento (1º trimestre 2024).
A opinião é sempre a mesma. Ng sabe o futuro. A tua carteira, no curto prazo, deve refletir a alocação que pretendes a longo prazo. Pode ser, ou não, bom momento para comprar ouro e bonds.

Se te focares no curto prazo nunca vais ter a carteira para atingires os teus objectivos de médio/longo prazo porque nunca te vai parecer boa altura para fazeres alterações. Ou o mercado está alto demais, ou então já desceu 30% mais ainda vai descer mais.

Foca-te no que pretendes a longo prazo, e ajusta a carteira para isso. Depois faz DCA
"We are drowning in information, while starving for wisdom."
#937
O melhor dia para investir é hoje, o segundo melhor é amanhã. Faz sentido esperar se tiveres uma bola de cristal e conseguires prever o futuro.
Compreendo a resposta, mas o intuito da pergunta não era futurologia de todo.

O propósito era mesmo perceber com factos técnicos se o contexto do mercado (taxas de juro a descer lentamente) se adequava para acrescentar neste momento bonds/ouro.

Este é um exemplo de algo que sei que influencia, mas há muitos outros factores a ter em conta seguramente.
#938
falta-me uma opinião mais informada sobre a forma correta de balançar a carteira neste momento (1º trimestre 2024).
A opinião é sempre a mesma. Ng sabe o futuro. A tua carteira, no curto prazo, deve refletir a alocação que pretendes a longo prazo. Pode ser, ou não, bom momento para comprar ouro e bonds.

Se te focares no curto prazo nunca vais ter a carteira para atingires os teus objectivos de médio/longo prazo porque nunca te vai parecer boa altura para fazeres alterações. Ou o mercado está alto demais, ou então já desceu 30% mais ainda vai descer mais.

Foca-te no que pretendes a longo prazo, e ajusta a carteira para isso. Depois faz DCA
Agradeço a resposta pois também vai se encontro à outra vertente das minhas dúvidas atuais.

Nunca vou adivinhar o mercado, se tivesse entrado 6 meses mais cedo do que realmente fiz, estaria numa posição muito melhor agora. Mas isso não importa, eram receios naturais de principiante, que agora não me preocupam, por isso não espero mais pelo que não sei.

O que espero é ter uma boa solução para mim e é aí que estão as dúvidas.

Apesar de considerar que a tua carteira 70-10-20 é interessante, a minha perspectiva inicial seria só adicionar bonds/ouro daqui a 15 anos ou mais, ou seja, quando estivesse mais proximo da reforma. No entanto, acrescentar bonds/ouro traria mais equilíbrio atualmente e de futuro, mas tenho receio que isso seja uma posição demasiado conservadora para a minha idade e não seja a melhor estratégia de momento.

Era neste sentido que procurava uma opinião mais factual sobre o tema, espero ter-me explicado melhor.

Obrigado pelas vossas respostas
#939
O que espero é ter uma boa solução para mim e é aí que estão as dúvidas.

Imagino que sim, acho que aí estamos todos no mesmo barco. 😆
Mas percebe que uma boa solução para ti pode não o ser para outra pessoa.
É uma coisa muito pessoal e tens que ser tu a encontrá-la em função da tua situação financeira particular.
Como nós desconhecemos a tua realidade, os teus objetivos, a tua capacidade e tolerância ao risco, não te podemos aconselhar sobre a alocação de ativos que deverás ter na tua carteira.
Até porque como já te disseram, ninguém sabe o futuro, pelo que não há uma resposta certa.

Agora uma coisa eu posso dizer-te, não há almoços grátis, e se queres mais retorno tens que correr mais risco.
Tu por um lado dizes que queres mais risco, mas ao mesmo tempo também equacionas adicionar bonds para ter um portfólio mais equilibrado. A redução da volatilidade paga-se com a redução do retorno. Tens que decidir o que queres privilegiar….

Foca-te nos teus objetivos, e estrutura a carteira para o teu perfil de risco e horizonte temporal.
#940
O melhor dia para investir é hoje, o segundo melhor é amanhã. Faz sentido esperar se tiveres uma bola de cristal e conseguires prever o futuro.
Compreendo a resposta, mas o intuito da pergunta não era futurologia de todo.

O propósito era mesmo perceber com factos técnicos se o contexto do mercado (taxas de juro a descer lentamente) se adequava para acrescentar neste momento bonds/ouro.

Este é um exemplo de algo que sei que influencia, mas há muitos outros fatores a ter em conta seguramente.
O ouro tem um track recordo conhecido, e desde o final dos anos 90 que tem estado sempre a subir. Rentabilidades passadas, não são garantidas no futuro, mas é pouco provável que o preço do ouro vá cair ainda para mais os custos de extração têm tendência a aumentar, o ouro é um bem limitado e a procura aumenta. Investires em ouro perto da reforma não me parece que seja uma boa ideia, primeiro porque não sabes como vai estar nessa altura, e depois porque não é um ativo que te vá render horrores de dinheiro em pouco tempo.

A sugestão do @Virtua é mais do que sensata, foca-te no longo prazo e faz DCA.

Entra com o teu nome e palavra-passe do fórum para responder.