Saltar para o conteúdo
Entrar
Fixo

ETFs (hot returns come and go, but expenses never die)

Iniciado por Virtua · 3 de outubro de 2022 2 052 respostas 801 900 visitas

#961
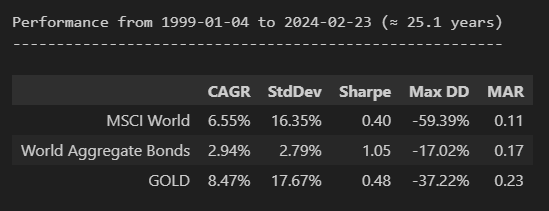
O Gold é mesmo o black?? O com maior volatilidade e rentabilidade????
Não teve assim tanto mais volatilidade. Mas teve muito menor max drawdown.

Mas sim, como o gajo disse, é um bull market secular depois de um bear market secular. Desceu entre 1980 e 2000, e está a subir desde 2000, que é o que apanhamos.

Anexos

  • Captura de ecrã 2024-02-24 182105.png
"We are drowning in information, while starving for wisdom."
#962
Olá a todo@s!
Desde já o meu obrigado a tod@s pelas vossas excelentes e importantes contribuições neste fórum.

Vou iniciar a minha apresentação.
Para poder começar a investir em ETFs, li algumas páginas pela internet fora, bem como alguns vídeos/canais do YT recomendados nas páginas que fui lendo.

A minha ideia é criar dois planos de investimento na XTB, um para mim (tenho 44 anos) e outro para os meus filhos (5 e 8 anos), começando com 100€ em cada um para depois transferir 100€/mês em cada e doravante durante os próximos 10/15 anos.
Inicialmente optei por três ETFs de acumulação e em Euros para os dois planos que passo a enumerar, e com as seguintes alocações:

O meu plano:
iShares Core MSCI World UCITS (EUNL) - 70%
Deutsche Commodities GmbH Xetra-Gold (4GLD) - 20%
Vanguard FTSE All-World UCITS (VWCE) - 10%

Plano para os filhos:
Vanguard S&P500 UCITS (VUAA) - 70%
iShares Physical Gold ETC (EGLN) - 20%
VanEck Semiconductor UCITS (VVSM) - 10%

Ainda procurei muitos ETFs de Bonds para incluir no meu plano mas nenhum me agradou, e ainda estive a ponderar algum ETF de STOXX Europe 600 em vez do VWCE.

Entretanto noutro fórum (não dedicado especificamente a investimentos mas num tópico dedicado a este assunto), onde comecei a trocar impressões e conhecimentos:
- dei conta da sobreposição de ações (o VWCE e o EUNL têm o mesmo fim nos mercados desenvolvidos, só que o VWCE inclui mercados emergentes),
- dei conta que o ouro já não é um refúgio tão preponderante como já foi em tempos,
- em bonds foi-me recomendado o EUNA (mercados mundiais) e o VGEA (maturidade dos países euro),
- a recomendação preferencial era o IWDA, mas o único IWDA que encontro nos planos de investimento da XTB é o IWDA.UK (IE00B4L5Y983) e está cotado na bolsa de Londres e em USD. Daí ter optado pelo EUNL,
- Semicondutores são investimentos ativos e não passivos, e foi-me sugerido colocar esse tipo de investimentos noutro plano, que não o meu ou no dos meus filhos.


Assim, e após mais algum estudo, decidi alocar os planos de investimento da seguinte forma:

Meu plano:
iShares Core MSCI World UCITS (EUNL) - 70%
Deutsche Commodities GmbH Xetra-Gold (4GLD) - 20%
Vanguard EUR Eurozone Governments Bonds UCITS (VGEA) - 10%

Plano para os filhos:
Vanguard S&P500 UCITS (VUAA) - 70%
iShares Physical Gold ETC (EGLN) - 20%
iShares Core Global Aggregate Bond UCITS (EUNA) - 10%

(A minha vontade em manter o ouro [e os bonds] é meramente "psicológica" e uma aparente "garantia" de segurança, talvez errada até, mas como disse é aparente, e fico mais "descansado").

Gostei também da ideia do investimento ativo. Colocarei algum dinheiro (pouco e muito esporadicamente durante o ano) num plano à parte e com bastante mais risco do que os meus planos principais, como por exemplo "Nasdaq100 50%, US Small Caps 30%, Semi-condutores 10% e AI 10%". Gostaria também de Bitcoin mas o custo das unidades é proibitivo para mim, além da volatilidade não encaixar bem no meu perfil de risco tolerado.


Entretanto recebi várias recomendações para eu analisar os ETFs da Lifestrategy da Vanguard que já fazem tudo isso, com 4 escolhas 20/40/60/80% em stocks e o resto em bonds, ETFs bem apresentados e discutidos aqui:
viewtopic.php?t=91

E foi ao estudar mais um pouco sobre o assunto que conheci este fantástico fórum, com tantas preciosas informações dos intervenientes que nele mais participam.

Dito isto, e após esta minha longa apresentação, que dizem das minhas considerações?
Todos os conselhos e sugestões serão bem-vindos!

O meu muito obrigado a tod@s mais uma vez.
lmcaet
#963


Meu plano:
iShares Core MSCI World UCITS (EUNL) - 70%
Deutsche Commodities GmbH Xetra-Gold (4GLD) - 20%
Vanguard EUR Eurozone Governments Bonds UCITS (VGEA) - 10%

Plano para os filhos:
Vanguard S&P500 UCITS (VUAA) - 70%
iShares Physical Gold ETC (EGLN) - 20%
iShares Core Global Aggregate Bond UCITS (EUNA) - 10%
As segundas versões das carteiras parecem-me muito melhores pelas razões que tu mesmo descreveste.
Apesar de eu não usar ouro estaria muito confortável em investir nessa tua carteira.

Alguma razão para escolheres a parte accionista para os teus filhos apenas dos states vs a tua que é mundial?

Não sou de todo especialista em criptomoedas mas ainda há dias se estavam a discutir estratégias de investimento e o podes ler mais sobre isso aqui.
🙏1
#964

Plano para os filhos:
Vanguard S&P500 UCITS (VUAA) - 70%
iShares Physical Gold ETC (EGLN) - 20%
iShares Core Global Aggregate Bond UCITS (EUNA) - 10%
Utilizo o "XAIX" em vez do EGNL
E fica igualzinho ao que faço para os meus
👍
🙏1
#965

Plano para os filhos:
Vanguard S&P500 UCITS (VUAA) - 70%
iShares Physical Gold ETC (EGLN) - 20%
iShares Core Global Aggregate Bond UCITS (EUNA) - 10%
Utilizo o "XAIX" em vez do EGNL
E fica igualzinho ao que faço para os meus
👍
Acabas por ter sobreposição com o S&P500 assim, vários dos ativos do VUAA e XAIX são comuns...
🙏1
#966
qual o ETF ouro do banco invest que aconselham ?
#968


Meu plano:
iShares Core MSCI World UCITS (EUNL) - 70%
Deutsche Commodities GmbH Xetra-Gold (4GLD) - 20%
Vanguard EUR Eurozone Governments Bonds UCITS (VGEA) - 10%

Plano para os filhos:
Vanguard S&P500 UCITS (VUAA) - 70%
iShares Physical Gold ETC (EGLN) - 20%
iShares Core Global Aggregate Bond UCITS (EUNA) - 10%
As segundas versões das carteiras parecem-me muito melhores pelas razões que tu mesmo descreveste.
Apesar de eu não usar ouro estaria muito confortável em investir nessa tua carteira.

Alguma razão para escolheres a parte accionista para os teus filhos apenas dos states vs a tua que é mundial?

Não sou de todo especialista em criptomoedas mas ainda há dias se estavam a discutir estratégias de investimento e o podes ler mais sobre isso aqui.

Muito obrigado @3rdWorldBuffett pela tua rápida e elucidativa resposta.

Respondendo à tua questão ("Alguma razão para escolheres a parte accionista para os teus filhos apenas dos states vs a tua que é mundial?"), das minhas leituras fiquei com a ideia da performance dos EUA ser tendencialmente melhor que a dos mercados mundiais, logo os ganhos futuros serem provavelmente maiores. Ou seja, quis deixar o maior lucro potencial para eles. Corrijam-me por favor se eu estiver errado, obrigado! 🙂

https://twitter.com/charliebilello/stat ... 5612604707
#969

Respondendo à tua questão ("Alguma razão para escolheres a parte accionista para os teus filhos apenas dos states vs a tua que é mundial?"), das minhas leituras fiquei com a ideia da performance dos EUA ser tendencialmente melhor que a dos mercados mundiais, logo os ganhos futuros serem provavelmente maiores. Ou seja, quis deixar o maior lucro potencial para eles. Corrijam-me por favor se eu estiver errado, obrigado! 🙂
Usar a parte accionista só dos states vs world é uma questão muito abordada e com argumentos válidos para cada um dos lados, no entanto e perante o teu argumento eu pergunto, se é esse o caso porque não usar o mesmo ETF para ti também?
É que se achas que os states irão continuar a ter melhor performance no longo prazo estás a deixar ganhos de lado ao escolher para ti o EUNL vs VUAA.
🙏1
#970
Aproveito para questionar o porquê de bonds para o teu filho. É um activo que tem um retorno esperado inferior quer a gold, quer a equity
"We are drowning in information, while starving for wisdom."
🙏1
#971

Respondendo à tua questão ("Alguma razão para escolheres a parte accionista para os teus filhos apenas dos states vs a tua que é mundial?"), das minhas leituras fiquei com a ideia da performance dos EUA ser tendencialmente melhor que a dos mercados mundiais, logo os ganhos futuros serem provavelmente maiores. Ou seja, quis deixar o maior lucro potencial para eles. Corrijam-me por favor se eu estiver errado, obrigado! 🙂
Usar a parte accionista só dos states vs world é uma questão muito abordada e com argumentos válidos para cada um dos lados, no entanto e perante o teu argumento eu pergunto, se é esse o caso porque não usar o mesmo ETF para ti também?
É que se achas que os states irão continuar a ter melhor performance no longo prazo estás a deixar ganhos de lado ao escolher para ti o EUNL vs VUAA.

Muito obrigado mais uma vez pela tua ajuda @3rdWorldBuffett.
Sim, é verdade, mas vejo os bonds como mais um elemento de "segurança", ou seja, tal como o ouro, é meramente uma questão "psicológica" de ter algo que "proteja" o plano de investimento quando os stocks estiverem em queda. Estou a pensar mal?
#972
Aproveito para questionar o porquê de bonds para o teu filho. É um activo que tem um retorno esperado inferior quer a gold, quer a equity

Antes de mais o meu muito obrigado @Virtua pela tua enorme e altruísta contribuição neste fantástico projeto e fórum, e pela amabilidade em me teres respondido.
É verdade o que dizes, e faz todo o sentido a tua pergunta. Optei por esta diferenciação apenas para "não colocar os ovos todos no mesmo cesto". Ou seja, quis diversificar ambos os planos (o meu e o dos meus filhos) o mais que me era possível. Mais uma vez, estou a pensar mal? 😕
E sem querer acabei por ir aproximadamente de encontro aos ativos da tua carteira: viewtopic.php?t=340
🙏1
#973
A tua carteira é a uma das 6 carteiras do fórum. A agressiva com ouro (a azul no gráfico). https://analises.sitedoinvestidor.pt/fo ... portfolios

Honestamente não vejo grande "extra" em colocares obrigações ao teu filho, bem pelo contrário, mas isso também depende do período. Diria que a 20 anos por exemplo bonds dificilmente vai trazer mais valia. Preferia 5% de Bitcoin por exemplo (5% é o valor máximo que recomendo). Do género, caso vá a 0 não afecta muito, MAS se bitcoin for o futuro pode correr MUITO bem.
"We are drowning in information, while starving for wisdom."
🙏1
#974
Muito obrigado @Virtua pelas tuas considerações e conselhos.

Ficaria portanto algo assim do género?
Meu plano:
iShares Core MSCI World UCITS (EUNL) - 60%
Deutsche Commodities GmbH Xetra-Gold (4GLD) - 20%
Vanguard EUR Eurozone Governments Bonds UCITS (VGEA) - 10%
iShares Core Global Aggregate Bond UCITS (EUNA) - 10%

Plano para os filhos:
Vanguard S&P500 UCITS (VUAA) - 70%
iShares Physical Gold ETC (EGLN) - 25%
ETC Issuance GmbH (BTCE) ou VanEck Bitcoin ETN (VBTC) 5%


"STOXX600" ou "MSCI Europe" num destes planos passivos não são de considerar?
#975
"STOXX600" ou "MSCI Europe" num destes planos passivos não são de considerar?
Isso está incluido nos IWDA. Não está incluido no VUAA. É a maior diferença entre os dois. (e inclui um pouco Japão tb)

O IWDA divide-se +/- em 70% USA, 25% Europa e 5% Japão

P.S. 25% ouro se calhar é demasiado. Eu costumo fazer cap/limite a 20% ao ouro, tal como os 5% em bitcoin (não que não possa ser, há boas carteiras com 25% de ouro AKA Permanent Portfolio)
"We are drowning in information, while starving for wisdom."
🙏1
#976
Ficaria portanto algo assim do género?
Meu plano:
iShares Core MSCI World UCITS (EUNL) - 60%
Deutsche Commodities GmbH Xetra-Gold (4GLD) - 20%
Vanguard EUR Eurozone Governments Bonds UCITS (VGEA) - 10%
iShares Core Global Aggregate Bond UCITS (EUNA) - 10%

Plano para os filhos:
Vanguard S&P500 UCITS (VUAA) - 70%
iShares Physical Gold ETC (EGLN) - 25%
ETC Issuance GmbH (BTCE) ou VanEck Bitcoin ETN (VBTC) 5%


"STOXX600" ou "MSCI Europe" num destes planos passivos não são de considerar?
EUNA é um fundo que já engloba obrigações governamentais europeias (i.e. EUNA > VGEA). Incluir os dois não aumenta a diversificação, apenas dá mais peso às obrigações europeias. Da mesma forma, juntar STOXX600 ou MSCI Europe ao EUNL (que é o IWDA, só bolsas diferentes) não aumenta a diversificação.

Em suma, a diversificação é uma excelente ferramenta para reduzir risco e incerteza, mas não é uma questão de "quantos fundos tens". É importante perceber a carteira desses fundos e reduzir sobreposição. Só faz sentido aumentar o peso de um país, sector ou etc se se está confiante nessa aposta (IMHO). E só é claro perceber se se fez uma boa aposta em retrospectiva.

Do meu POV, é boa ideia uma carteira diversificada, mas quanto mais simples melhor. Menos trabalho a declarar no IRS, menos comissões de corretagem, menos custos a transferir portefólio se necessário, etc.
🙏2
#977
Uma consideração de leigo, sendo a XTB uma plataforma estrangeira que não aparece no mapa de contas do Banco de Portugal, convêm avisar a família que se tem esse capital investido, uma vez que em caso de acontecer algo ao seu titular os herdeiros nunca irão saber desse capital certo? 😀
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
🙏2
#978
A tua carteira é a uma das 6 carteiras do fórum. A agressiva com ouro (a azul no gráfico). https://analises.sitedoinvestidor.pt/fo ... portfolios
Honestamente não vejo grande "extra" em colocares obrigações ao teu filho, bem pelo contrário, mas isso também depende do período. Diria que a 20 anos por exemplo bonds dificilmente vai trazer mais valia. Preferia 5% de Bitcoin por exemplo (5% é o valor máximo que recomendo). Do género, caso vá a 0 não afecta muito, MAS se bitcoin for o futuro pode correr MUITO bem.
Nesse sentido, então até para mim as bonds também seriam desnecessárias, visto eu querer manter este investimento por 10/15 anos seguramente.

Sem as bonds, os planos ficariam +- assim:
Meu plano:
iShares Core MSCI World UCITS (EUNL) - 80%
Deutsche Commodities GmbH Xetra-Gold (4GLD) - 20%

Plano para os filhos:
Vanguard S&P500 UCITS (VUAA) - 80%
iShares Physical Gold ETC (EGLN) - 20%

Mas desta forma, por limitar o gold a 20%, as stocks passam a 80% e é uma exposição demasiada alta para o meu perfil de risco. Alguma sugestão de outros ETFs a considerar para fazer diminuir a % de stocks? Ou reformular a distribuição é o caminho?

Por último, a sugestão de 5% em Bitcoins é muito válida, já no meu post original esta aposta tinha sido considerada. O problema é que no meu plano acima mencionado, 5% de um "ETC Issuance GmbH (BTCE)" são +600€, e um VanEck Bitcoin ETN (VBTC) são +1100€, valores que não pretendo alocar de uma só vez nesta fase embrionária em que me estou a iniciar em ETFs e na plataforma XTB. Talvez mais tarde quando o plano de investimento dos filhos já esteja mais recheado...


Mais uma vez o meu muito obrigado a todos pelas vossas excelentes recomendações.
#979
Mas desta forma, por limitar o gold a 20%, as stocks passam a 80% e é uma exposição demasiada alta para o meu perfil de risco.
O mais importante é sentires-te à vontade com o teu perfil de risco. Se é meter 10% Bonds qua assim seja (eu tenho 30% por isso...)
"We are drowning in information, while starving for wisdom."
🙏1
#980
30% bonds?
Agora fiquei confuso. Pensei que não fosse um ativo que considerasses sequer, por teres dito que "Honestamente não vejo grande "extra" em colocares obrigações ao teu filho, bem pelo contrário, mas isso também depende do período. Diria que a 20 anos por exemplo bonds dificilmente vai trazer mais valia."
Dos bonds que gostaria de me focar, todos estão com retornos negativos neste momento. Por exemplo o conhecido EUNA está com um retorno de -5.64% desde 2019. Dos que considerei o único com registo positivo é o "Xtrackers II EUR High Yield Corp Bond UCITS" (XHYA).
Obrigado.

Entra com o teu nome e palavra-passe do fórum para responder.