
O quê? Não vai haver rally de natal? 😛...
Fixo
ETFs (hot returns come and go, but expenses never die)
 Iniciado por Virtua · 3 de outubro de 2022
2 052 respostas
801 919 visitas
Ainda queres rally de natal? Já está tudo em máximos. Até faz confusão 😀O quê? Não vai haver rally de natal? 😛...
"We are drowning in information, while starving for wisdom."
Tenho uma duvida e mesmo correndo o risco da pergunta ser um bocado absurda, aqui vai.
O QDVE é um ETF mais arriscado do que o SP500, porque incide apenas sobre o sector da tecnologia.
É mais volátil e tem tido por isso mais lucros nos últimos anos.
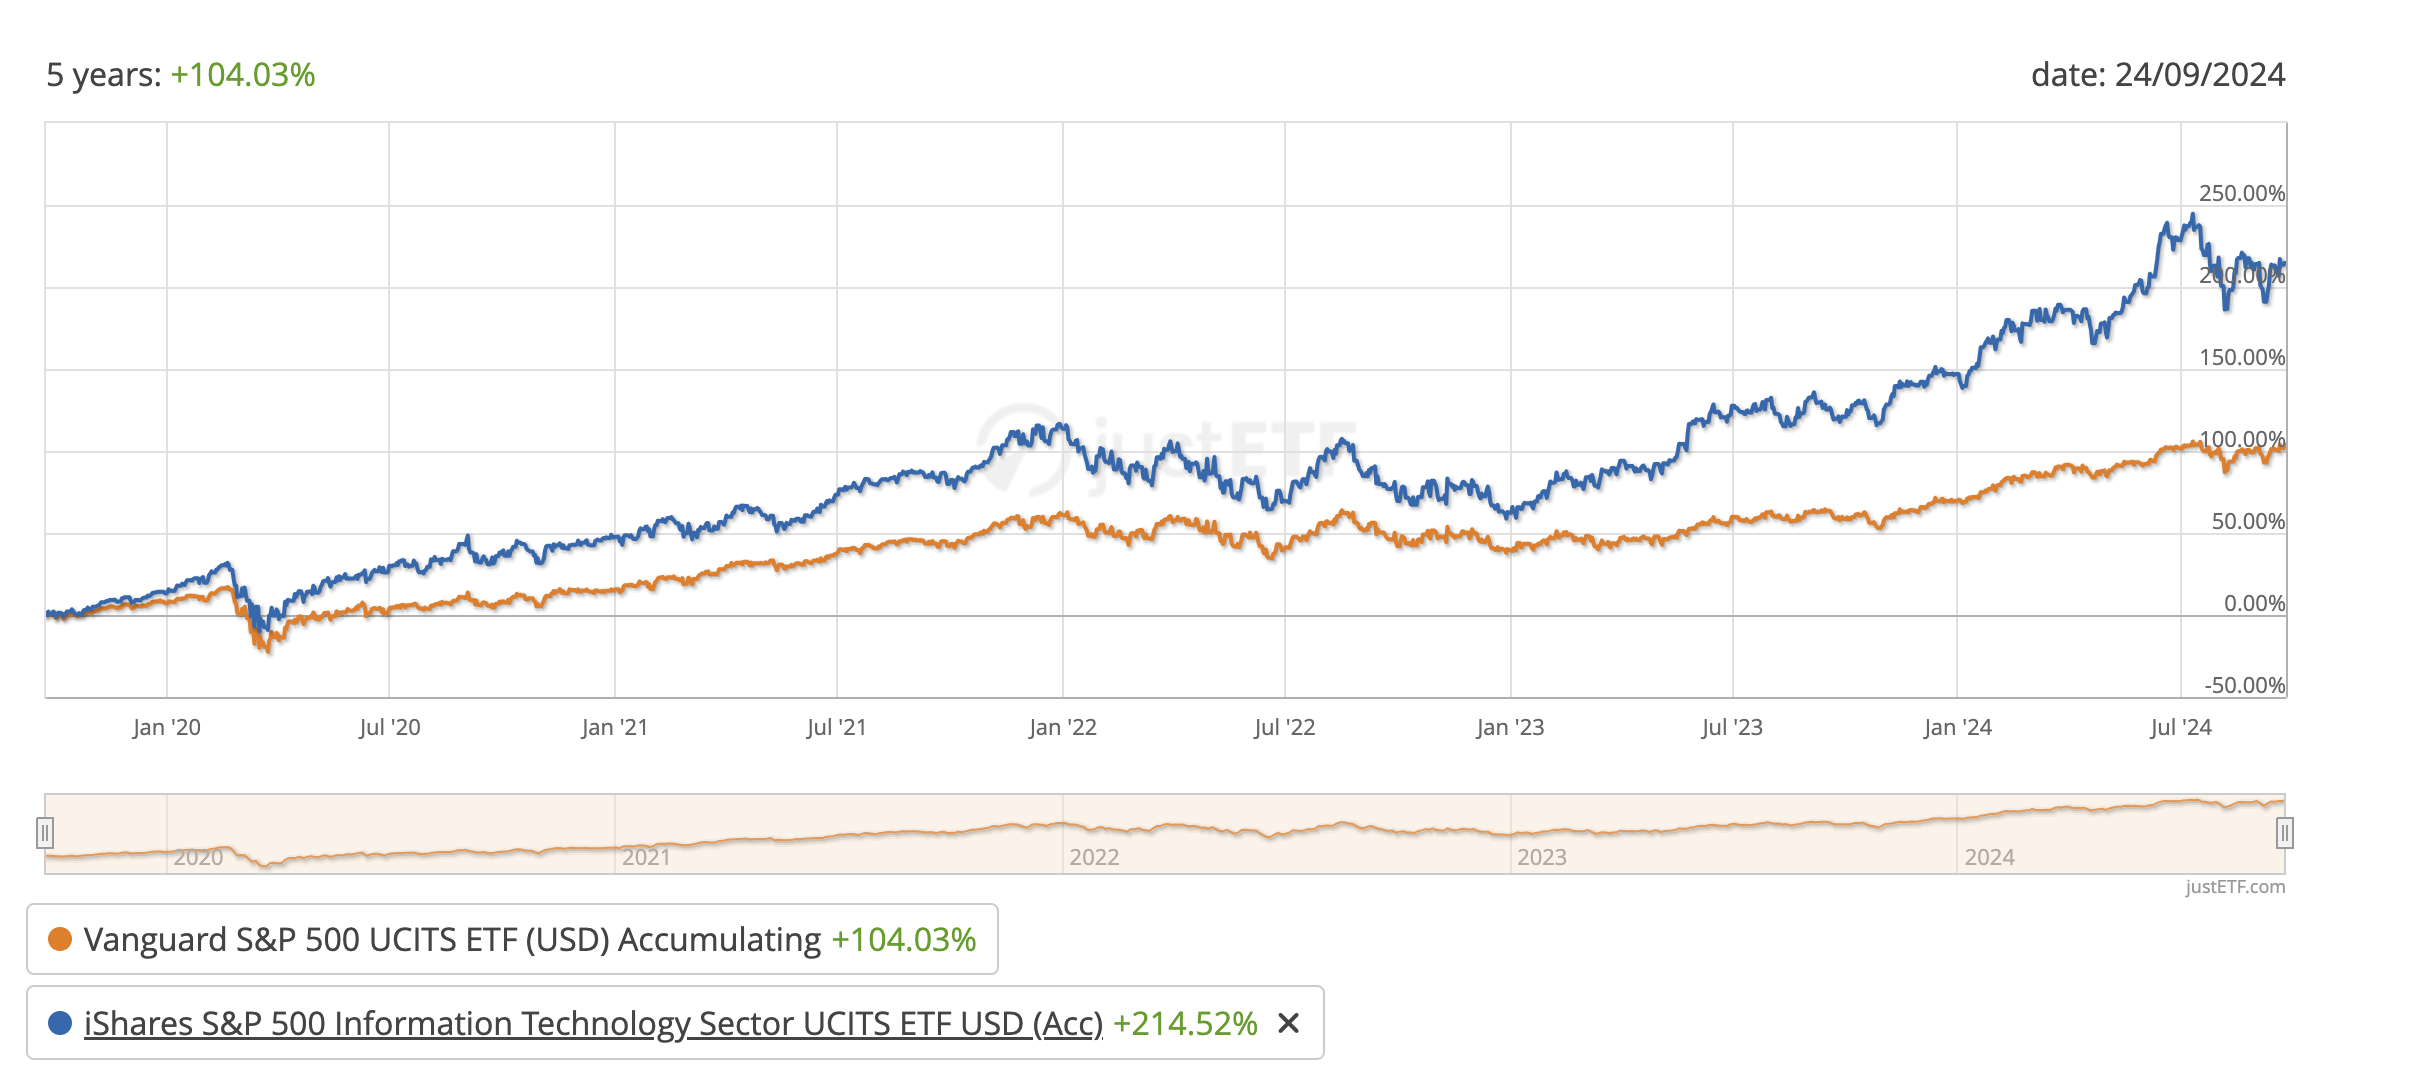
Ora eu ao ver a chart (justEtf) do QDVE nos últimos 5 anos, dá-me um crescimento de mais de 200 % enquanto o VUAA por exemplo, no mesmo período (5 y) tem um crescimento de pouco mais de 100 %.
No entanto, e aqui é a minha duvida, se for ver há cinco anos (2019) uma unidade de QDVE custava pouco mais de 9€ e hoje em dia (2024) está acima dos 28€.
No VUAA, também há cinco anos (2019), cada unidade custava pouco mais de 48€ e ao dia de hoje está nos 97€.
A minha pergunta é, se o QDVE tem tido maiores ganhos nos últimos 5 anos (200 % vs 100 %) cada unidade de QDVE não deveria ter um maior aumento no seu valor ?
Ou seja, de 2019 a 2024, cada unidade de QDVE apenas aumentou de valor cerca de 19€ enquanto cada unidade de VUAA aumentou 49€.
Fico com a sensação que um SP500 normal, rende mais/tem valorizado mais que o QDVE, o que não acontece na realidade, certo ?
O que é que me está a falhar/qual o meu erro de analise ?
O QDVE é um ETF mais arriscado do que o SP500, porque incide apenas sobre o sector da tecnologia.
É mais volátil e tem tido por isso mais lucros nos últimos anos.
Ora eu ao ver a chart (justEtf) do QDVE nos últimos 5 anos, dá-me um crescimento de mais de 200 % enquanto o VUAA por exemplo, no mesmo período (5 y) tem um crescimento de pouco mais de 100 %.
No entanto, e aqui é a minha duvida, se for ver há cinco anos (2019) uma unidade de QDVE custava pouco mais de 9€ e hoje em dia (2024) está acima dos 28€.
No VUAA, também há cinco anos (2019), cada unidade custava pouco mais de 48€ e ao dia de hoje está nos 97€.
A minha pergunta é, se o QDVE tem tido maiores ganhos nos últimos 5 anos (200 % vs 100 %) cada unidade de QDVE não deveria ter um maior aumento no seu valor ?
Ou seja, de 2019 a 2024, cada unidade de QDVE apenas aumentou de valor cerca de 19€ enquanto cada unidade de VUAA aumentou 49€.
Fico com a sensação que um SP500 normal, rende mais/tem valorizado mais que o QDVE, o que não acontece na realidade, certo ?
O que é que me está a falhar/qual o meu erro de analise ?
Não há nada errado. O QDVE triplicou de valor de 9 para 28. O VUAA duplicou de 48 para 97. Valores arredondados. Na óptica de valores absolutos estás a confundir as coisas. Repara que ao usares esse raciocínio para comparar o VUAA com o SXR8, que são semelhantes, vais ter percentagens de valorização iguais ou muito próximas. No entanto o SXR8 em valores absolutos valorizou mais porque a UP é bastante mais cara que o VUAA.Tenho uma duvida e mesmo correndo o risco da pergunta ser um bocado absurda, aqui vai.
O QDVE é um ETF mais arriscado do que o SP500, porque incide apenas sobre o sector da tecnologia.
É mais volátil e tem tido por isso mais lucros nos últimos anos.
Ora eu ao ver a chart (justEtf) do QDVE nos últimos 5 anos, dá-me um crescimento de mais de 200 % enquanto o VUAA por exemplo, no mesmo período (5 y) tem um crescimento de pouco mais de 100 %.
No entanto, e aqui é a minha duvida, se for ver há cinco anos (2019) uma unidade de QDVE custava pouco mais de 9€ e hoje em dia (2024) está acima dos 28€.
No VUAA, também há cinco anos (2019), cada unidade custava pouco mais de 48€ e ao dia de hoje está nos 97€.
A minha pergunta é, se o QDVE tem tido maiores ganhos nos últimos 5 anos (200 % vs 100 %) cada unidade de QDVE não deveria ter um maior aumento no seu valor ?
Ou seja, de 2019 a 2024, cada unidade de QDVE apenas aumentou de valor cerca de 19€ enquanto cada unidade de VUAA aumentou 49€.
Fico com a sensação que um SP500 normal, rende mais/tem valorizado mais que o QDVE, o que não acontece na realidade, certo ?
O que é que me está a falhar/qual o meu erro de analise ?
“Knowledge isn't free. You have to pay attention.” (Richard Feynman)
Por isso é que quando se compara se usa sempre a mesma base.
Anexos
"We are drowning in information, while starving for wisdom."
Não há nada errado. O QDVE triplicou de valor de 9 para 28. O VUAA duplicou de 48 para 97. Valores arredondados. Na óptica de valores absolutos estás a confundir as coisas. Repara que ao usares esse raciocínio para comparar o VUAA com o SXR8, que são semelhantes, vais ter percentagens de valorização iguais ou muito próximas. No entanto o SXR8 em valores absolutos valorizou mais porque a UP é bastante mais cara que o VUAA.Tenho uma duvida e mesmo correndo o risco da pergunta ser um bocado absurda, aqui vai.
O QDVE é um ETF mais arriscado do que o SP500, porque incide apenas sobre o sector da tecnologia.
É mais volátil e tem tido por isso mais lucros nos últimos anos.
Ora eu ao ver a chart (justEtf) do QDVE nos últimos 5 anos, dá-me um crescimento de mais de 200 % enquanto o VUAA por exemplo, no mesmo período (5 y) tem um crescimento de pouco mais de 100 %.
No entanto, e aqui é a minha duvida, se for ver há cinco anos (2019) uma unidade de QDVE custava pouco mais de 9€ e hoje em dia (2024) está acima dos 28€.
No VUAA, também há cinco anos (2019), cada unidade custava pouco mais de 48€ e ao dia de hoje está nos 97€.
A minha pergunta é, se o QDVE tem tido maiores ganhos nos últimos 5 anos (200 % vs 100 %) cada unidade de QDVE não deveria ter um maior aumento no seu valor ?
Ou seja, de 2019 a 2024, cada unidade de QDVE apenas aumentou de valor cerca de 19€ enquanto cada unidade de VUAA aumentou 49€.
Fico com a sensação que um SP500 normal, rende mais/tem valorizado mais que o QDVE, o que não acontece na realidade, certo ?
O que é que me está a falhar/qual o meu erro de analise ?
Depois de escrever o post ontem, fiquei um bocadinho a pensar naquilo e cheguei la.
Claro que a % pode ser superior num, mas o que interessa era o valor inicial da unidade de cada um, que disparate meu.
É para isto que serve o fórum. Ajudarmo-nos uns aos outros
“Knowledge isn't free. You have to pay attention.” (Richard Feynman)
★ Uma das mais úteis
#1248
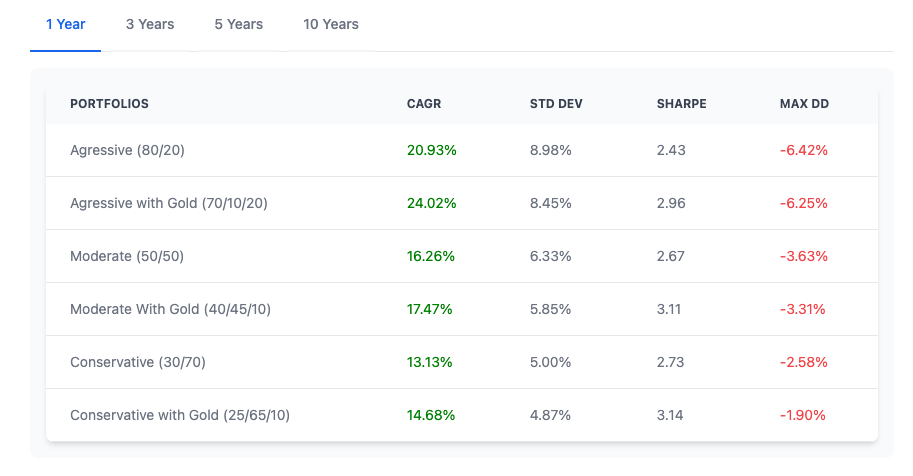
Os últimos 12 meses foram excelentes para as carteiras aqui do fórum/tópico
Anexos
"We are drowning in information, while starving for wisdom."
Quem acham do ETF JEPQ?
Para um de distribuição parece ter óptima distribuição
Para um de distribuição parece ter óptima distribuição
ETF recente com gestão ativa. Qual é o objetivo de investir nesse ETF?Quem acham do ETF JEPQ?
Para um de distribuição parece ter óptima distribuição
Ter uma boa distribuição, como mencionado no post anterior.ETF recente com gestão ativa. Qual é o objetivo de investir nesse ETF?Quem acham do ETF JEPQ?
Para um de distribuição parece ter óptima distribuição
Só que ainda é um ETF recente, não há grande track record. Por agora parece ser Ok.
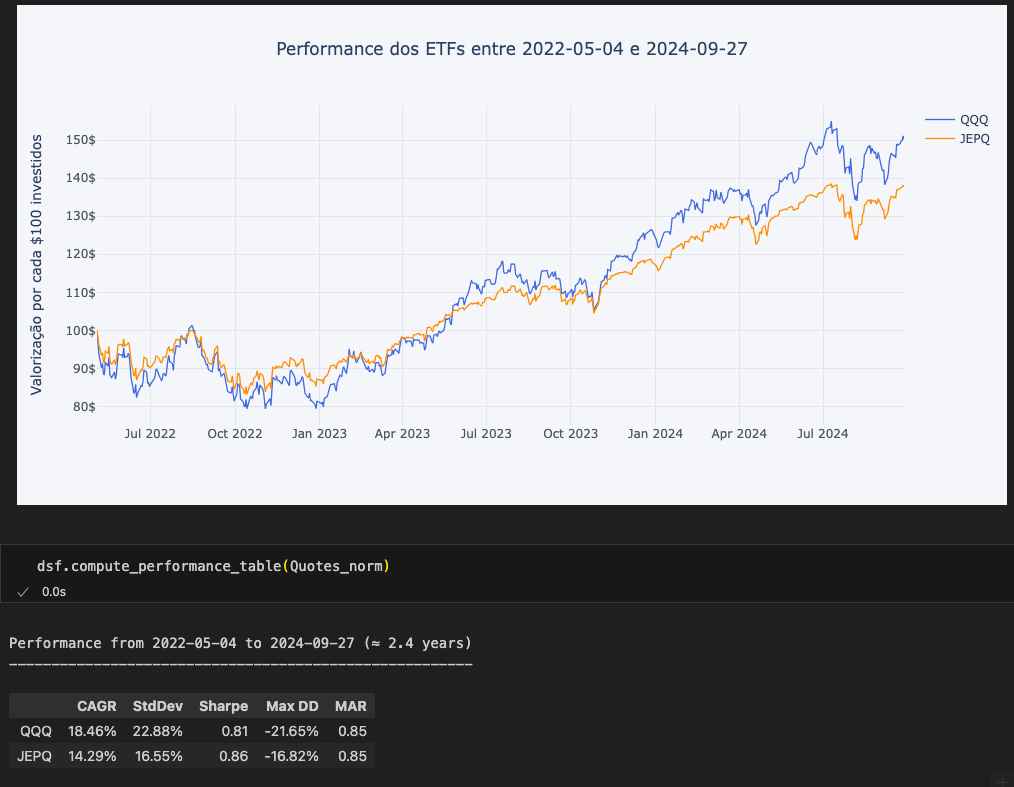
Parece-me +/-. Até tem sharpe ligeiramente maior e um MAR igual (tipo sharpe mas com o Max drawdown).
Continuo a não perceber o fascínio com distribuição. Aqui a distribuição é cerca de 10%. Se eu investir 10 mil euros e a distribuição for de 1000 euros eu recebo 720 euros (por causa de 28% de impostos). Se eu vender 10% da minha posição em QQQ (assumindo um crescimento de 10% nesse ano) eu recebo 972 euros (tenho de pagar 28% apenas sobre o lucro). Eu gosto de dinheiro, não sei se vocês partilham desse sentimento.
P.S. -> Estou a supor que declaram os ganhos claro 😆
Continuo a não perceber o fascínio com distribuição. Aqui a distribuição é cerca de 10%. Se eu investir 10 mil euros e a distribuição for de 1000 euros eu recebo 720 euros (por causa de 28% de impostos). Se eu vender 10% da minha posição em QQQ (assumindo um crescimento de 10% nesse ano) eu recebo 972 euros (tenho de pagar 28% apenas sobre o lucro). Eu gosto de dinheiro, não sei se vocês partilham desse sentimento.
P.S. -> Estou a supor que declaram os ganhos claro 😆
Anexos
"We are drowning in information, while starving for wisdom."
Também nunca percebi isso.Continuo a não perceber o fascínio com distribuição. Aqui a distribuição é cerca de 10%. Se eu investir 10 mil euros e a distribuição for de 1000 euros eu recebo 720 euros (por causa de 28% de impostos). Se eu vender 10% da minha posição em QQQ (assumindo um crescimento de 10% nesse ano) eu recebo 972 euros (tenho de pagar 28% apenas sobre o lucro). Eu gosto de dinheiro, não sei se vocês partilham desse sentimento.
- 1000€ de dividendos -> 280€ de IRS
- 1000€ de venda com 900€ capital + 100€ valorização -> 28€ nos primeiros 2 anos, 25.20€ após 2 anos, 22.40€ após 5, 19.60€ após 8
Na minha inexperiência de "capital garantidista", a opção por distributivo parece-me assumir o mesmo risco sem aproveitar as vantagens.
[] [] [] []
Sei que meteste entre aspas, mas de referir que num resgate ficamos com menos unidades de participação, no pagamento de dividendos as unidades de participação mantêm-se.E ainda tem a desvantagem de "resgatar" um valor determinado pelo produto, enquanto na venda é um valor determinado por nós.
Também de referir que o pagamento de dividendos podem ser colocados no IRS uma vez que são rendimentos de capitais.
"O risco vem de não saber o que se está a fazer" - Warren Buffett
Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
E? Efeito psicológico. Só se for.Sei que meteste entre aspas, mas de referir que num resgate ficamos com menos unidades de participação, no pagamento de dividendos as unidades de participação mantêm-se.
Não percebi. (estou a ser honesto, não percebo nada de impostos). Assumo que sim, que os tenhas de declarar. Não percebi o "colocados no IRS" como se fosse uma vantagem. Nem acho o "podem" mas sim o "têm que ser declarados no IRS". Eu ou o Jordão falhamos alguma coisa nas contas?Também de referir que o pagamento de dividendos podem ser colocados no IRS uma vez que são rendimentos de capitais.
"We are drowning in information, while starving for wisdom."
Esta parte deixo para o Virtua analisar, embora me pareça que não faz a diferença que alguns pensam.Sei que meteste entre aspas, mas de referir que num resgate ficamos com menos unidades de participação, no pagamento de dividendos as unidades de participação mantêm-se.
E a venda também. Aliás, tratando-se de produtos com emissor estrangeiro são ambos de declaração obrigatória, os dividendos em categoria E e a venda em categoria G. Em ambos os casos podes englobar se for vantajoso (rendimentos de trabalho baixos).Também de referir que o pagamento de dividendos podem ser colocados no IRS uma vez que são rendimentos de capitais.
[] [] [] []
Faz zero diferença. Ter 10 UP's a 100 euros ou 9 UP's a 111.1 euros é o mesmo em termos financeiros 😉Esta parte deixo para o Virtua analisar, embora me pareça que não faz a diferença que alguns pensam.
O dinheiro da distribuição não cai do céu. É literalmente tirado do preço da UP.
"We are drowning in information, while starving for wisdom."
Não há aqui uma pequena incorreção?Parece-me +/-. Até tem sharpe ligeiramente maior e um MAR igual (tipo sharpe mas com o Max drawdown).
Continuo a não perceber o fascínio com distribuição. Aqui a distribuição é cerca de 10%. Se eu investir 10 mil euros e a distribuição for de 1000 euros eu recebo 720 euros (por causa de 28% de impostos). Se eu vender 10% da minha posição em QQQ (assumindo um crescimento de 10% nesse ano) eu recebo 972 euros (tenho de pagar 28% apenas sobre o lucro). Eu gosto de dinheiro, não sei se vocês partilham desse sentimento.
P.S. -> Estou a supor que declaram os ganhos claro 😆
10 mil euros de posição, dividendos de 1000 euros, paga 28% sobre os dividendos (de 1000) que são 280 euros. Logo recebe de dividendos 720 euros (1000 menos 280).
Até aqui ok.
A segunda parte: Tenho 10 mil euros de posição, o fundo não distribui, mas acumula. Tenho 11 mil euros. Vendo 10% (ou para facilitar, 1000 euros), tenho de mais valias 1000 euros, e nessas mais valias pago 28% tambem de taxa que vai dar 280 de impostos, ficando com os mesmos 720 euros no bolso.
Ou seja, é tudo igual. A acumulação só é melhor que a distribuição se mantivermos os fundos por algum tempo para beneficiar dos efeitos temporais...
Whaaaat? 🙂A segunda parte: Tenho 10 mil euros de posição, o fundo não distribui, mas acumula. Tenho 11 mil euros. Vendo 10% (ou para facilitar, 1000 euros), tenho de mais valias 1000 euros, e nessas mais valias pago 28% tambem de taxa que vai dar 280 de impostos, ficando com os mesmos 720 euros no bolso.
Só realizas a mais-valia da tranche que resgatas.
- Adquiriste 10000, que valorizaram até 11000
- Resgatas 1000, (1000/11000) 9,09% da posição, adquiridos por (10000 x 9,09%) 909,09, com mais-valia de (1000 - 909,09) 90,91
- És tributado sobre 90,91
[] [] [] []
Entra com o teu nome e palavra-passe do fórum para responder.