
Desde 2023 estão bons, mas em 2021 e 2022 esses fundos (estou a ver os do Best) desvalorizaram.Ou então fundos de tesouraria. Pagam um pouco acima dos depósitos a prazo, normalmente liquidez em 2 dias.
[] [] [] []
Desde 2023 estão bons, mas em 2021 e 2022 esses fundos (estou a ver os do Best) desvalorizaram.Ou então fundos de tesouraria. Pagam um pouco acima dos depósitos a prazo, normalmente liquidez em 2 dias.
2022 foi um ano péssimo para FIs. Claro que não estou a querer dizer que os fundos de tesouraria sejam de capital garantido como um DP, no entanto o risco é baixo, e a volatilidade por norma também costuma ser baixa.Desde 2023 estão bons, mas em 2021 e 2022 esses fundos (estou a ver os do Best) desvalorizaram.
Os fundos (e ETFs de liquidez) têm uma yield. Sabes de antemão +/- quanto vais ganhar. O passado não interessa. Se a yield era negativa eles clato que cairam (para além de eu não fazer ideia que fundos estás a ver)Desde 2023 estão bons, mas em 2021 e 2022 esses fundos (estou a ver os do Best) desvalorizaram.Ou então fundos de tesouraria. Pagam um pouco acima dos depósitos a prazo, normalmente liquidez em 2 dias.
Olhei para os 3 apresentados inicialmente no site do Best: LU1089088741, LU1965927921, PTIGAUHM0023.Os fundos (e ETFs de liquidez) têm uma yield. Sabes de antemão +/- quanto vais ganhar. O passado não interessa. Se a yield era negativa eles clato que cairam (para além de eu não fazer ideia que fundos estás a ver)Desde 2023 estão bons, mas em 2021 e 2022 esses fundos (estou a ver os do Best) desvalorizaram.Ou então fundos de tesouraria. Pagam um pouco acima dos depósitos a prazo, normalmente liquidez em 2 dias.
Não vou sequer perder muito tempo com fundos que não sigo.Olhei para os 3 apresentados inicialmente no site do Best: LU1089088741, LU1965927921, PTIGAUHM0023.
Subscreverias um DP com taxa negativa? Pois, eu também não subscreveria um ETFs obrigacionista de curto prazo com taxa negativa.Há que considerar a diferença da volatilidade, como os anos de 2021 e 2022 provaram.
Sim. São obrigações, no fundo. Sabes sempre quanto te vão pagar, se levados até à maturidade.Queres dizer que quem subscrevia em 2021 via uma yield negativa anunciada?
A Yield média é a yield da maturidade média das obrigações. Estás a confundir um ETF com o que ele tem, as obrigações. Imagina que alguém te paga para criares um fundo ou ETF de DPs, ainda por cima com a fama que estás a ter no reddit.Essa yield é calculada para que prazo(s), não tendo os produtos uma data de maturidade?
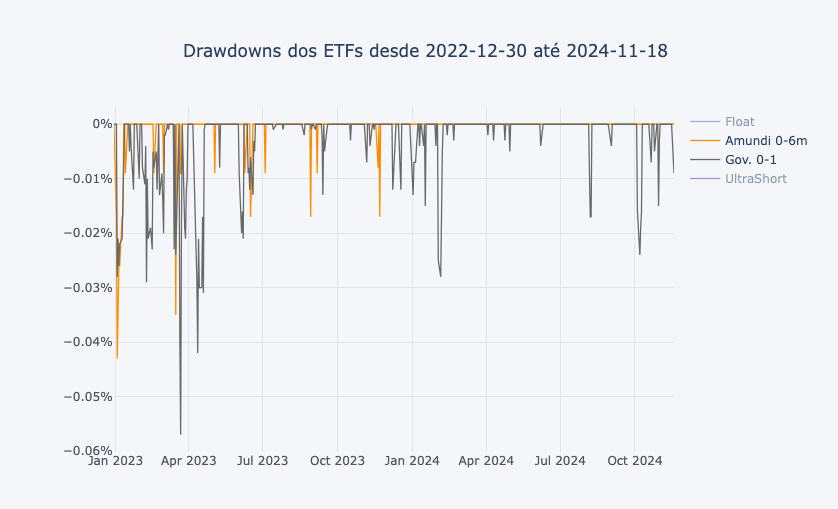 Sim, 0.05% como queda máxima um dia. De vez em quando descem um dia ou dois
Essa diversificação foi por uma questão de minimizar risco, de rentabilidade média (em momentos maus de uns outros poderão compensar), por interesse em fazer o comparativo? E particularmente em ETFs vs fundos, foi pelas características distintas dos dois tipos de produto, ou simplesmente te interessaram independentemente de serem uma coisa ou outra?
Consegues por exemplo prever a rentabilidade (vejo que além da valorização alguns pagam dividendos) de cada um, a um ano, para uma nova subscrição? Estou só a perguntar, não te dês ao trabalho de fazer novos cálculos.Eu já sei de antemão quase quanto vou ganhar. Até tenho cálculos de previsão de valores da UP:viewtopic.php?p=9781#p9781 e viewtopic.php?p=11052#p11052
Mea culpa. Não fui suficientemente claro. "Uso" profissionalmente, daí os seguir a todos, naturalmente 😆 Tenho todos na carteira profissional. Não tenho todos na carteira pessoal. Pessoal só tenho mesmo o Pictet - Sovereign Short-Term Money Market EUR, com um bom montante como disse no outro tópico. Mas penso no final do ano alterar para ETFs porque me parece que não vou precisar de usar o $ (estava na dúvida, daí terem ido para fundos)Essa diversificação foi por uma questão de minimizar risco, de rentabilidade média (em momentos maus de uns outros poderão compensar), por interesse em fazer o comparativo?
Se o investimento é inferior a 1 ano meto nos fundos porque não têm comissão de compra nem venda, se for superior a 1 ano em ETFs pois o TER mais baixo vai compensar quaisquer custos de compra e venda. Tem tudo a a ver com $$$ 😀E particularmente em ETFs vs fundos, foi pelas características distintas dos dois tipos de produto, ou simplesmente te interessaram independentemente de serem uma coisa ou outra?
Só posso fazer previsões para o período médio das obrigações em carteira no ETF. Infelizmente há um gap entre ETFs e fundos de liquidez e não encontro mesmo a um ano 🙁Consegues por exemplo prever a rentabilidade (vejo que além da valorização alguns pagam dividendos) de cada um, a um ano, para uma nova subscrição? Estou só a perguntar, não te dês ao trabalho de fazer novos cálculos.
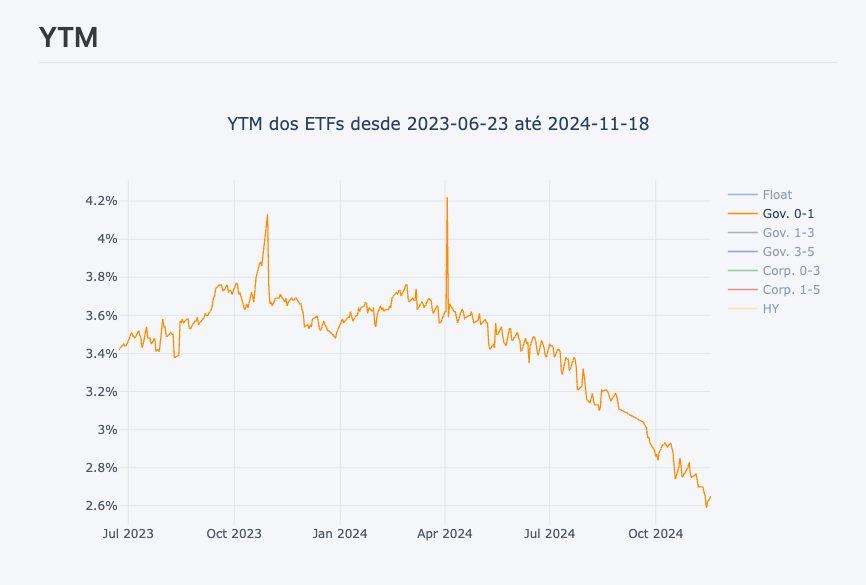
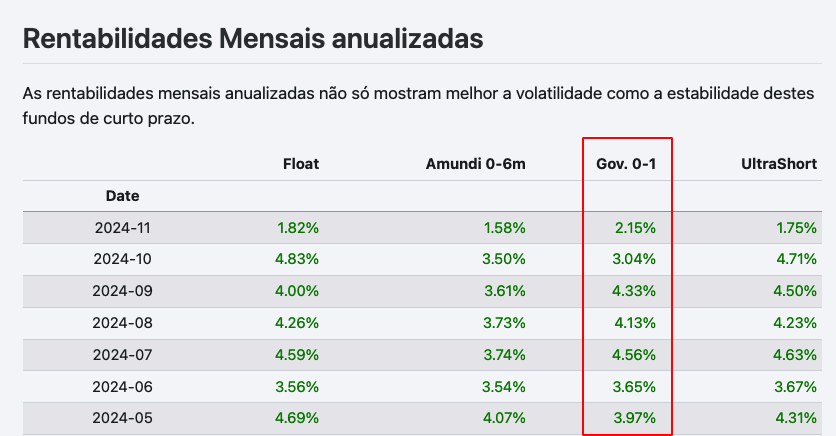
What else? 😉Se o investimento é inferior a 1 ano meto nos fundos porque não têm comissão de compra nem venda, se for superior a 1 ano em ETFs pois o TER mais baixo vai compensar quaisquer custos de compra e venda. Tem tudo a a ver com $$$ 😀
Já decidiste para que ETF irás? Fundamente a sua resposta 🙂Mas penso no final do ano alterar para ETFs porque me parece que não vou precisar de usar o $ (estava na dúvida, daí terem ido para fundos)
Plataformas. Consegues na TR por 1 euro. Não sei se têm todas mas...Essa questão dos diferentes custos vem dos próprios produtos, ou das plataformas onde os transacionas? Conseguias reforçar os ETFs sem tal custo, mas em plataformas que não te agradam?
Ainda não. Definitivamente para um soberano. Mas não se o de 3 meses ou o de 6 meses. Próximos anos vai ser gerido com dois ETFs, liquidez, e o IWDA 😆 . Vou ter os dois pontos extremos. Final deste ano/inicio do próximo já devo começar a fazer as grandes alterações na minha carteira liquidando a "antiga": viewtopic.php?t=340Já decidiste para que ETF irás? Fundamente a sua resposta
Mas preferes num banco (Invest?) por uma questão de segurança?Plataformas. Consegues na TR por 1 euro. Não sei se têm todas mas...
Vais vender o ouro? 🙂Ainda não. Definitivamente para um soberano. Mas não se o de 3 meses ou o de 6 meses. Próximos anos vai ser gerido com dois ETFs, liquidez, e o IWDA 😆 . Vou ter os dois pontos extremos. Final deste ano/inicio do próximo já devo começar a fazer as grandes alterações na minha carteira liquidando a "antiga": viewtopic.php?t=340
E por simplicidade. Não tenho a mesma paciência que tu que quando um banco teve stress esperaste estoicamente pela resolução da coisa (penso que contaste uma história dessas por aí). Aqui se houver merda resolvo mais facilmente porque estamos em PT.Mas preferes num banco (Invest?) por uma questão de segurança?
Muito provavelmente sim. Já que vou alterar a filosofia da carteira. Tudo o que tenho agora vai para liquidez para potencialmente dar entrada na casa, todos os reforços/poupança daqui para a frente vão para IWDA é a filosofia nova. (Mas ainda não está em prática)Vais vender o ouro?
Sessão de esclarecimentos: https://www.reddit.com/r/literaciafinanceira/comments/iyzfxq/sou_o_pedro_coelho_administrador_da_square_asset/Relativamente aos Fundos Imobiliários, sem dúvida ambos parecem uma boa opção. Mas o facto de o resgate não ser imediato, não poderá ser uma restrição para quem está na reforma? Pergunto de forma genérica, no caso dos meus pais não vejo que tivessem grandes problemas com isso...
Ainda relativamente aos mesmos, quais as vantagens deste tipo de fundos relativamente a, por exemplo, REITs (ETF)?
Isto vindo de alguém que vende fundos imobiliários, é mais do que óbvio qual vai ser a resposta 😆 É o mesmo que perguntar a quem comercializa PPRs se são uma boa apostaSerao os Fundos uma boa aposta ?
Com baixo risco, para capital que possa ficar aplicado durante 3 anos, e depois se possa esperar até 3 meses pelo resgate, tens os fundos imobiliários da Square.Situação semelhante por aqui. Familiar chegado, pensionista de 69 anos, solteiro (valor de aproximadamente 450€ mensais de reforma), casa paga e custos bastante reduzidos. Com perto de 120K no banco e foi-me dada a responsabilidade de o gerir. Onde colocar^? Dói-me a alma colocar em DP com taxas irrisórias!
A sugestão do seguro PPR nada tem a ver com a dedução no IRS, que de facto cessa com a passagem à reforma. É apenas como seguro financeiro, mais rentável a 1 ano que os atuais DPs. Deverá permitir subscrição por reformados (a confirmar).Não leste o post todo 😀
A reforma é de 450€ mensais.
PPRs dá para subscrever estando na reforma?
Não declarando a aplicação no IRS, o seguro PPR pode ser usado como um seguro financeiro com menor retenção. Aos 60 anos ou ao entrar na reforma, pode ser resgatado sujeito a apenas 8%, ou mantido desde que tenha sido contratado até mais tarde. Dito isto, pode haver produtos que limitem aos 60 a idade de subscrição, mas este da Real Vida não.Eu sei, não estava a associa-los, se calhar não me expressei bem. A pergunta dos PPRs na reforma eu sinceramente não sei, perguntei mesmo porque também tinha curiosidade em saber, por causa de o nome ser "plano poupança reforma", sempre pensei que só desse antes da reforma e que na reforma se resgatava pra gastar.
Entra com o teu nome e palavra-passe do fórum para responder.