Saltar para o conteúdo
Entrar
Fixo

ETFs (hot returns come and go, but expenses never die)

Iniciado por Virtua · 3 de outubro de 2022 2 052 respostas 801 915 visitas

#1541
Boa tarde,
alguém consegue dizer a diferença entre:
a) XETR:VUAA
b) FRA:VUAA
Acho que XETR é uma plataforma de negociação, é lá que é comprado o ETF que é na bolsa alemã, o FRA também é na mesma bolsa mas diretamente.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#1542
É isso, são os mesmos ETF, só que são comercializados em bolsas diferentes.
#1543
Boa tarde,
alguém consegue dizer a diferença entre:
a) XETR:VUAA
b) FRA:VUAA
Acho que XETR é uma plataforma de negociação, é lá que é comprado o ETF que é na bolsa alemã, o FRA também é na mesma bolsa mas diretamente.
Muito Obrigado D@emoon.

Na eventualidade de comprar o ETF VUAA no Banco Invest, estaremos a comprar XETR:VUAA ou FRA:VUAA?
#1544
Na eventualidade de comprar o ETF VUAA no Banco Invest, estaremos a comprar XETR:VUAA ou FRA:VUAA?
No banco Invest, o VUAA é adquirido na bolsa de Frankfurt (FRA).
#1545
Na eventualidade de comprar o ETF VUAA no Banco Invest, estaremos a comprar XETR:VUAA ou FRA:VUAA?
No banco Invest, o VUAA é adquirido na bolsa de Frankfurt (FRA).
Muito obrigado Lvsitano. Procurei no site do Invest, fazendo uma simulação mas não estava a encontrar resposta!
#1546
Boa tarde,
alguém consegue dizer a diferença entre:
a) XETR:VUAA
b) FRA:VUAA

ou entre estes dois:
a) https://tinyurl.com/4yhkby8c
b) https://tinyurl.com/2s43fy4f

Desde já, muito obrigado
Só acrescentar ao que já foi referido que diferentes bolsas têm diferentes volumes de liquidez.
Pode ter ou não ter grande impacto por exemplo nas diferenças de bid ask spread.
★ Uma das mais úteis
#1547
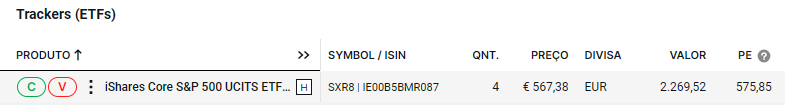
Foi hoje que me estreei em ETF de ações 😎
Podia ter comprado a um preço melhor se tivesse sido mais paciente. Se amanhã continuar a queda, compro mais umas unidades para baixar o preço médio (PE).

Vou manter o meu bloco maioritário de capital garantido, aplicando a nova poupança no FII Property Core (~70%) e neste ETF (~30%), ambos para 10 a 20 anos.

Estou a fazer um percurso oposto ao habitualmente recomendado, tendo começado com liquidação do CH e produtos de baixo risco (capital garantido e obrigações), para agora quase aos 50 começar com estes outros. Com a desvantagem de já não contar com 30+ anos de investimento, mas o conforto de ter o suficiente em capital garantido para me sentir seguro ao arriscar o restante.

Anexos

  • SXR8.png
[] [] [] []
#1548
Foi hoje que me estreei em ETF de ações 😎
Podia ter comprado a um preço melhor se tivesse sido mais paciente. Se amanhã continuar a queda, compro mais umas unidades para baixar o preço médio (PE).

Vou manter o meu bloco maioritário de capital garantido, aplicando a nova poupança no FII Property Core (~70%) e neste ETF (~30%), ambos para 10 a 20 anos.

Estou a fazer um percurso oposto ao habitualmente recomendado, tendo começado com liquidação do CH e produtos de baixo risco (capital garantido e obrigações), para agora quase aos 50 começar com estes outros. Com a desvantagem de já não contar com 30+ anos de investimento, mas o conforto de ter o suficiente em capital garantido para me sentir seguro ao arriscar o restante.
Em tudo na vida há sempre uma primeira vez! Sorte com isso, pois também é preciso!
Caso queiras partilhar, claro, qual corretora optaste e porquê esse ETF para começar e não outro muito falado como por exemplo o Vanguard all world?

Cumprimentos
#1549
Foi hoje que me estreei em ETF de ações 😎
Podia ter comprado a um preço melhor se tivesse sido mais paciente. Se amanhã continuar a queda, compro mais umas unidades para baixar o preço médio (PE).

Vou manter o meu bloco maioritário de capital garantido, aplicando a nova poupança no FII Property Core (~70%) e neste ETF (~30%), ambos para 10 a 20 anos.

Estou a fazer um percurso oposto ao habitualmente recomendado, tendo começado com liquidação do CH e produtos de baixo risco (capital garantido e obrigações), para agora quase aos 50 começar com estes outros. Com a desvantagem de já não contar com 30+ anos de investimento, mas o conforto de ter o suficiente em capital garantido para me sentir seguro ao arriscar o restante.
Champanhe para esta mesa se faz favor!!!! Parabéns pela coragem. Agora sim, já vi tudo neste fórum 😀
“Knowledge isn't free. You have to pay attention.” (Richard Feynman)
#1550
Foi hoje que me estreei em ETF de ações 😎
Podia ter comprado a um preço melhor se tivesse sido mais paciente. Se amanhã continuar a queda, compro mais umas unidades para baixar o preço médio (PE).
Começas logo a fazer market timing 😆 😆 E amanhã cai, e compras mais UP, e no dia a seguir ainda cai mais, e ficas a rebolar na cama que devias ter esperado mais um dia 😁

Com casa paga e liquidez suficiente, mesmo com 20 anos dá para teres um bom retorno certamente.
#1551
A regra quase garantida é que cai sempre depois de comprarmos. Há que pensar positivo: custa menos reforçar quando está abaixo do preço médio do que acima.
“Knowledge isn't free. You have to pay attention.” (Richard Feynman)
#1552
Em tudo na vida há sempre uma primeira vez! Sorte com isso, pois também é preciso!
Caso queiras partilhar, claro, qual corretora optaste e porquê esse ETF para começar e não outro muito falado como por exemplo o Vanguard all world?
Obrigado

Usei a Degiro, onde este é um dos "ETFs populares" com custos reduzidos (1€).

Preferi não incluir países emergentes. Pensei inicialmente num MCSI World (23 países desenvolvidos, EUA com peso ~70%), mas acabei por decidir expor-me em pleno às "Trampas", para o bem e para o mal.

Comecei com este, mas poderei começar a adicionar unidades de outros caso se justifique.

De qualquer forma, não tenciono ficar com mais de 10% do meu património nestes produtos. Não são a minha "praia".

Editado 5 de março de 2025, 23:34

[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#1553
Começas logo a fazer market timing 😆 😆 E amanhã cai, e compras mais UP, e no dia a seguir ainda cai mais, e ficas a rebolar na cama que devias ter esperado mais um dia 😁

Com casa paga e liquidez suficiente, mesmo com 20 anos dá para teres um bom retorno certamente.
Provavelmente 😀

Espero que sim 😉
[] [] [] []
#1554
Mesmo com 20 anos dá para teres um bom retorno certamente.
20 anos pk? Estás à espera que ele morra com 70 anos?

(o plano de investimento não acaba com a reforma, só muda, potencialmente, de ciclo)
"We are drowning in information, while starving for wisdom."
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#1555
Em tudo na vida há sempre uma primeira vez! Sorte com isso, pois também é preciso!
Caso queiras partilhar, claro, qual corretora optaste e porquê esse ETF para começar e não outro muito falado como por exemplo o Vanguard all world?
Obrigado

Usei a Degiro, onde este é um dos "ETFs populares" com custos reduzidos (1€).

Preferi não incluir países emergentes. Pensei inicialmente num MCSI World (23 países desenvolvidos, EUA com peso ~70%), mas acabei por decidir expor-me em pleno às "Trampas", para o bem e para o mal.

Comecei com este, mas poderei começar a adicionar unidades de outros caso se justifique.

De qualquer forma, não tenciono ficar com mais de 10% do meu património nestes produtos. Não são a minha "praia".
Obrigado eu pela resposta. Também ando eu por aqui a tentar aprender todos os dias um pouquito mais.

Agora uma outra dúvida... Não é de alguma forma arriscado ter 70% do património investidos em fundos de investimento imobiliário? Embora exista a garantia dos juros serem quase sempre garantidos, existe algum tipo de cobertura para a garantia dos fundos investidos?

Obrigado e cumprimentos
#1556
Mesmo com 20 anos dá para teres um bom retorno certamente.
20 anos pk? Estás à espera que ele morra com 70 anos?

(o plano de investimento não acaba com a reforma, só muda, potencialmente, de ciclo)
A culpa foi minha, eu é que mencionei o horizonte do investimento até 20 anos.

Tens razão, é bem possível que tanto a vida como o investimento continue 🙂
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#1557
Agora uma outra dúvida... Não é de alguma forma arriscado ter 70% do património investidos em fundos de investimento imobiliário? Embora exista a garantia dos juros serem quase sempre garantidos, existe algum tipo de cobertura para a garantia dos fundos investidos?
Não há garantia de capital nos FII. Mas percebeste mal o meu plano.

No início deste ano tinha tudo em baixo risco (CAs, DPs, seguros) e atingi um valor-objetivo, que não vou divulgar mas é significativo. Esse valor vai continuar como está. Cerca de 50% está em CA série E e ainda tem 7/8 anos pela frente, o restante à medida que produtos terminem ou melhores alternativas surgirem será reaplicado, sempre em baixo risco. Talvez no próximo ano comece a utilizar algum ETF de obrigações de curto prazo como estes acompanhados pelo Virtua, se estiverem apetecíveis.

Só a nova poupança, excedente desse valor, é que irei dividir entre FII ~70% e ETF de ações ~30%. O plano atual é no FII atingir 20-25% do património total e no(s) ETF de ações 10-15%, continuando os restantes 60-70% em baixo risco.

Continuo (continuamos, cá em casa) muito avesso(s) a risco. Apenas, um pouco menos desde que se atingiu o tal valor-objetivo que consideramos estar bastante seguro.

Se és jovem, sugiro que não me tomes como exemplo de estratégia a seguir, pois só foi viável com muita poupança mensal (dois bons ordenados + despesas reduzidas) e taxas em baixo risco que poderão não voltar a acontecer (cheguei a ter DPs no estrangeiro com >10% TANB).
[] [] [] []
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#1558
Não é de alguma forma arriscado ter 70% do património investidos em fundos de investimento imobiliário?
Eu tenho cerca de 80% do meu património global (imobiliário e financeiro) em FI de ações. Aos 40 anos. Durmo bem, mas tenho que começar a pensar em reduzir esta percentagem e meter novos reforços de capital em FI de imobiliário direto.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#1559
Agora uma outra dúvida... Não é de alguma forma arriscado ter 70% do património investidos em fundos de investimento imobiliário? Embora exista a garantia dos juros serem quase sempre garantidos, existe algum tipo de cobertura para a garantia dos fundos investidos?
Não há garantia de capital nos FII. Mas percebeste mal o meu plano.

No início deste ano tinha tudo em baixo risco (CAs, DPs, seguros) e atingi um valor-objetivo, que não vou divulgar mas é significativo. Esse valor vai continuar como está. Cerca de 50% está em CA série E e ainda tem 7/8 anos pela frente, o restante à medida que produtos terminem ou melhores alternativas surgirem será reaplicado, sempre em baixo risco. Talvez no próximo ano comece a utilizar algum ETF de obrigações de curto prazo como estes acompanhados pelo Virtua, se estiverem apetecíveis.

Só a nova poupança, excedente desse valor, é que irei dividir entre FII ~70% e ETF de ações ~30%. O plano atual é no FII atingir 20-25% do património total e no(s) ETF de ações 10-15%, continuando os restantes 60-70% em baixo risco.

Continuo (continuamos, cá em casa) muito avesso(s) a risco. Apenas, um pouco menos desde que se atingiu o tal valor-objetivo que consideramos estar bastante seguro.

Se és jovem, sugiro que não me tomes como exemplo de estratégia a seguir, pois só foi viável com muita poupança mensal (dois bons ordenados + despesas reduzidas) e taxas em baixo risco que poderão não voltar a acontecer (cheguei a ter DPs no estrangeiro com >10% TANB).
Obrigado pela bom aporte de informação e no fundo, aconselhamentos! Cada caso é um caso e não é replicavel, efetivamente.
No meu caso concreto, ainda ando à procura daquilo que é mais seguro e viável em termos de investimento para aplicar as poupanças do miúdo. Não é nenhuma fortuna, mas gostava de colocar a render mais alguns milhares de euros que tem poupados a pensar na sua formação académica dentro de 1 década.
Perguntam vocês, mas só agora? 🤨🤔.
Despertei tarde para isto e no fundo acomodei-me às taxas de juro miseráveis que nos últimos anos os bancos praticaram e ainda praticam.

Cumprimentos
#1560
Não é de alguma forma arriscado ter 70% do património investidos em fundos de investimento imobiliário?
Eu tenho cerca de 80% do meu património global (imobiliário e financeiro) em FI de ações. Aos 40 anos. Durmo bem, mas tenho que começar a pensar em reduzir esta percentagem e meter novos reforços de capital em FI de imobiliário direto.
Patanisca, podes concretizar, se bem entendi, por que investir em fundos de investimento de imobiliário directo é mais seguro?

Obrigado

Entra com o teu nome e palavra-passe do fórum para responder.