Saltar para o conteúdo
Entrar

ETFs Com Dividendos

Iniciado por paulsky · 6 de maio de 2023 120 respostas 39 726 visitas

#21
O problema é quando os impostos são sobre o capital próprio (o que pode ser num fundo/etf de distribuição). Já vi com os meus olhos. Tem atenção a isso!!
Impostos sobre capital próprio?
Isso só pode ser um qualquer scamm pois por lei, em qualquer pais desenvolvido, aplicar imposto sobre capital próprio é ilegal.
Guernica
#22
O problema é quando os impostos são sobre o capital próprio (o que pode ser num fundo/etf de distribuição). Já vi com os meus olhos. Tem atenção a isso!!
Impostos sobre capital próprio?
Isso só pode ser um qualquer scamm pois por lei, em qualquer pais desenvolvido, aplicar imposto sobre capital próprio é ilegal.
Os EUA então não são um país desenvolvido.

(O regime fiscal deles pouco tem a ver com o regime fiscal dos países da OCDE que, de uma forma ou de outra, têm regimes fiscais não muito diferentes).
#23
Os EUA então não são um país desenvolvido.
(O regime fiscal deles pouco tem a ver com o regime fiscal dos países da OCDE que, de uma forma ou de outra, têm regimes fiscais não muito diferentes).
Boa dica para ficarmos atentos.
Guernica
#24
Impostos sobre capital próprio?
Tens razão. Os impostos são técnicamente sobre as distribuições. As distribuições é que são sobre o capital próprio.

Peguemos num exemplo bastante comum (porque o BCP vendeu deste fundo como pãezinhos quentes). Jupiter Dynamic Bond L Eur Q Inc Dist . O fundo está a 7.44 euros a UP.

Quem comprou o fundo entre 2014 e 2021 está com uma perda de cerca de 20% na UP (https://www.deco.proteste.pt/investe/in ... q-inc-dist) e as unicas pessoas que têm a UP positiva compraram nos últimos 6 meses.

Entretanto o fundo continua a distribuir 5% anualmente. Imaginemos que esses 5% são 40 cêntimos. Se eu eu tenho a UP negativa e há uma distribuição de 40 cêntimos eu recebo 40*0.72=28.8 cêntimos (o resto vai para o estado claro). Se eu "imitar" uma distribuição vendendo 40 cêntimos por UP eu recebo 40 cêntimos (porque estou a perder no investimento e por isso não pago impostos sobre a venda).

Ou seja no caso de distribuição estando a UP negativa é como se pagasses impostos sobre uma venda de um investimento negativo (na prática são impostos sobre capital próprio, não há muita volta a dar).

Era a isso que me referia.
"We are drowning in information, while starving for wisdom."
#25
Vou dizer algo que pode ser controverso para algum pessoal....

Ter que pagar montantes significativos em impostos é um maravilhoso problema de se ter 🙂

Li 3 vezes o que escreveste, mas não entendo o que pretendes insinuar.
Poderias ilucidar-nos?

Obgd.
#26
Quanto mais imposto se paga, mais se ganha.

Para algumas pessoas, é um sinal de sucesso individual.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#27
Impostos sobre capital próprio?
Ou seja no caso de distribuição estando a UP negativa é como se pagasses impostos sobre uma venda de um investimento negativo (na prática são impostos sobre capital próprio, não há muita volta a dar).
É como dizes: no caso de distribuição o imposto opera sobre o rendimento obtido.
Caso se opte por reinvestir o montante distribuído, o que é uma forma de obter mais UP's e maior rendimento periódico, está-se no caminho de reduzir o prejuízo e está-se a fazer DCA.
Em abstrato o sistema deveria funcionar, porém, no caso dos ETF ou FI de obrigações isso não aconteceu devido às taxas negativas e à desvalorização dos ativos que agora estão a recuperar e é de sair quando se puder.
No caso dos ETF ou FI mistos a componente de ações atenuou o efeito de perda da UP e agora esses instrumentos, auxiliados pelo aumento da rentabilidade das obrigações, encontram-se potenciados para a obtenção de um melhor desempenho.
Guernica
#28
Este ano apostei pesado em ETFs de dividendos e estou a gostar imenso dos resultados, principalmente porque este ano o mercado esteve um pouco estático (excluindo as FANG stocks), e isso foi perfeito porque tive a possibilidade de receber dividendos durante o ano e ainda comprar mais ETFs com preços mais baixos aumentando assim as minhas posições.

Eu comprei os seguintes ETFs:

SCHD (30%)
VYM (30%)
VHYL (30%)
FUSD (5%)
VNQ (5%)

(As percentagens estao bastante arredondadas mas é mais ao menos essa a distribuição) Para 2024 estou a planear apostar mais no SCHD.
Boas,
Onde consegues comprar estes ETF's?
Cumprimentos
#29
Este ano apostei pesado em ETFs de dividendos e estou a gostar imenso dos resultados, principalmente porque este ano o mercado esteve um pouco estático (excluindo as FANG stocks), e isso foi perfeito porque tive a possibilidade de receber dividendos durante o ano e ainda comprar mais ETFs com preços mais baixos aumentando assim as minhas posições.

Eu comprei os seguintes ETFs:

SCHD (30%)
VYM (30%)
VHYL (30%)
FUSD (5%)
VNQ (5%)

(As percentagens estao bastante arredondadas mas é mais ao menos essa a distribuição) Para 2024 estou a planear apostar mais no SCHD.
Boas,
Onde consegues comprar estes ETF's?
Cumprimentos
Tens no banco Big, Banco Best e Banco Carregosa.
#30
Este ano apostei pesado em ETFs de dividendos e estou a gostar imenso dos resultados, principalmente porque este ano o mercado esteve um pouco estático (excluindo as FANG stocks), e isso foi perfeito porque tive a possibilidade de receber dividendos durante o ano e ainda comprar mais ETFs com preços mais baixos aumentando assim as minhas posições.

Eu comprei os seguintes ETFs:

SCHD (30%)
VYM (30%)
VHYL (30%)
FUSD (5%)
VNQ (5%)

(As percentagens estao bastante arredondadas mas é mais ao menos essa a distribuição) Para 2024 estou a planear apostar mais no SCHD.
Boas,
Onde consegues comprar estes ETF's?
Cumprimentos
Tens no banco Big, Banco Best e Banco Carregosa.
Este ano testei a compra do SCHD no BEST e tive uma retenção de 43% de imposto (28%+15%) na distribuição de dividendos. É possível evitar esta dupla tributação nestes ETF's americanos? É que tentar recuperar o excesso de imposto pago na declaração de IRS no ano seguinte não parece muito viável nem simples.
#31


Boas,
Onde consegues comprar estes ETF's?
Cumprimentos
Tens no banco Big, Banco Best e Banco Carregosa.
Este ano testei a compra do SCHD no BEST e tive uma retenção de 43% de imposto (28%+15%) na distribuição de dividendos. É possível evitar esta dupla tributação nestes ETF's americanos? É que tentar recuperar o excesso de imposto pago na declaração de IRS no ano seguinte não parece muito viável nem simples.
Acho que nao existe forma de evitar esses impostos... Podes é comprar um ETF Europeu com dividendos, e assim so pagas os 28% sobre os dividendos. Eu por exemplo tambem tenho o VHYL (embora seja so uma pequena percentagem).

Podes talvez comprar esses ETFs num brooker estrangeiro mas mesmo assim tens sempre de declarar os ganhos e dividendos nos impostos...

Tens aqui mais dados sobre como "evitar" a dupla tributação de forma correcta: https://www.deco.proteste.pt/investe/in ... acao-acoes
#32
Bom dia,

Em relação a ações, apesar de saber que fiscalmente é melhor fundos acumulativos, agrada-me a ideia de ter parte dos investimentos com distribuição.
Como não quero ser eu a escolher as acções a investir, pretendia um fundo, ou melhor, um ETF de distribuição com dividendos altos. A maior parte dos ETF que encontrei acabam por ter uma rentabilidade global baixa o que também não interessa.
Encontrei um que acho que ainda não foi falado neste tópico e que me parece interessante pelo que gostava de saber a vossa opinião ou sugestão de algo melhor.
VanEck -Developed Markets Dividend Leaders EUR (Dist) - NL0011683594
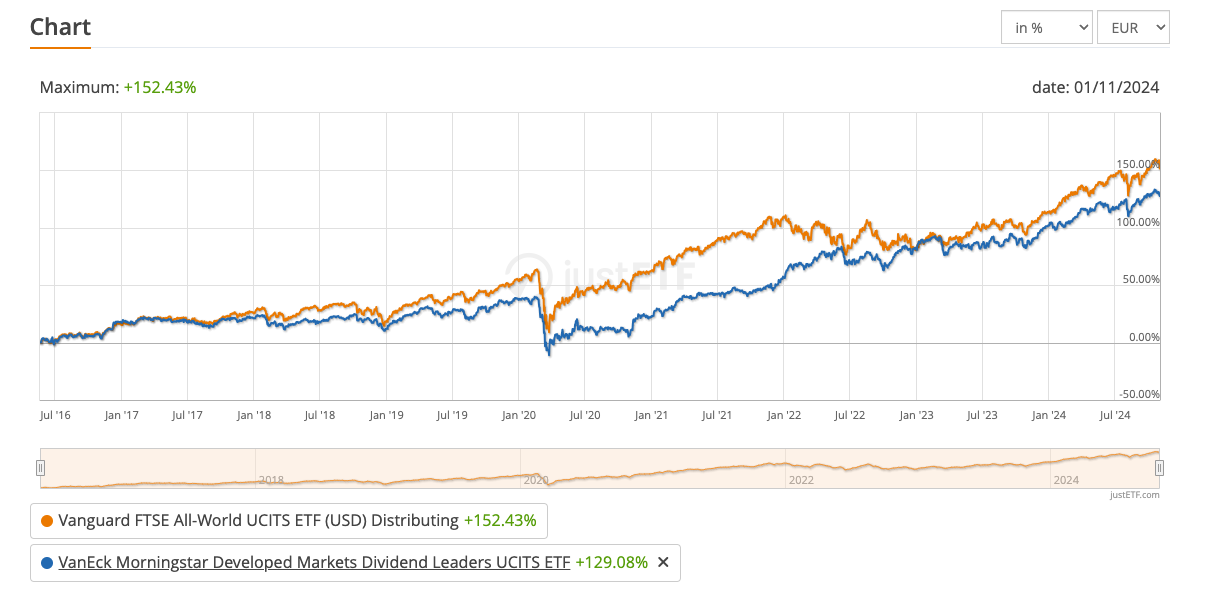
Este ETF é global e tem nos últimos anos dividendos superiores a 4%, e, rentabilidade a 5 anos de 10% e o índice tem rentabilidade a 10 e 15 anos de cerca de 9%.
Os últimos anos o desvio padrão é inferior ao IWDA e tem alguma descorrelação com o mercado como um todo.
#33
Continuo a preferir plain vanilla mas não tenho nada contra esse ETF, se a performance futura continuar em linha com a passada comparativamente.

A carteira tb é muito diferente de IWDA e VWCE, o que é positivo.

Anexos

  • Screen Shot 2024-11-04 at 11.05.33 AM.png
"We are drowning in information, while starving for wisdom."
#34
Bom dia,

Em relação a ações, apesar de saber que fiscalmente é melhor fundos acumulativos, agrada-me a ideia de ter parte dos investimentos com distribuição.
Como não quero ser eu a escolher as acções a investir, pretendia um fundo, ou melhor, um ETF de distribuição com dividendos altos. A maior parte dos ETF que encontrei acabam por ter uma rentabilidade global baixa o que também não interessa.
Encontrei um que acho que ainda não foi falado neste tópico e que me parece interessante pelo que gostava de saber a vossa opinião ou sugestão de algo melhor.
VanEck -Developed Markets Dividend Leaders EUR (Dist) - NL0011683594
Este ETF é global e tem nos últimos anos dividendos superiores a 4%, e, rentabilidade a 5 anos de 10% e o índice tem rentabilidade a 10 e 15 anos de cerca de 9%.
Os últimos anos o desvio padrão é inferior ao IWDA e tem alguma descorrelação com o mercado como um todo.
Esse ETF nao é mau, mas pessoalmente prefiro o "Fidelity US Quality Income UCITS ETF", tem um top 10 de holdings muito mais interessante na minha opinião...
#35
Qual o melhor etf distribuição europeu?

Obrigado
#36
Bom dia,

Em relação a ações, apesar de saber que fiscalmente é melhor fundos acumulativos, agrada-me a ideia de ter parte dos investimentos com distribuição.
Como não quero ser eu a escolher as acções a investir, pretendia um fundo, ou melhor, um ETF de distribuição com dividendos altos. A maior parte dos ETF que encontrei acabam por ter uma rentabilidade global baixa o que também não interessa.
Encontrei um que acho que ainda não foi falado neste tópico e que me parece interessante pelo que gostava de saber a vossa opinião ou sugestão de algo melhor.
VanEck -Developed Markets Dividend Leaders EUR (Dist) - NL0011683594
Este ETF é global e tem nos últimos anos dividendos superiores a 4%, e, rentabilidade a 5 anos de 10% e o índice tem rentabilidade a 10 e 15 anos de cerca de 9%.
Os últimos anos o desvio padrão é inferior ao IWDA e tem alguma descorrelação com o mercado como um todo.
Em relação a este fundo que falei há um tempo, mantém-se o bom desempenho dele, com o rentabilidade 2025 de 9.37, e rentabilidade a 5 anos acima do iwda
#37
A carteira tb é muito diferente de IWDA e VWCE, o que é positivo.
Nem eu tinha noção do quão diferente ia ser 🙂 Ainda bem que está tudo a correr bem
"We are drowning in information, while starving for wisdom."
#38
Bom dia,

Em relação a ações, apesar de saber que fiscalmente é melhor fundos acumulativos, agrada-me a ideia de ter parte dos investimentos com distribuição.
Como não quero ser eu a escolher as acções a investir, pretendia um fundo, ou melhor, um ETF de distribuição com dividendos altos. A maior parte dos ETF que encontrei acabam por ter uma rentabilidade global baixa o que também não interessa.
Encontrei um que acho que ainda não foi falado neste tópico e que me parece interessante pelo que gostava de saber a vossa opinião ou sugestão de algo melhor.
VanEck -Developed Markets Dividend Leaders EUR (Dist) - NL0011683594
Este ETF é global e tem nos últimos anos dividendos superiores a 4%, e, rentabilidade a 5 anos de 10% e o índice tem rentabilidade a 10 e 15 anos de cerca de 9%.
Os últimos anos o desvio padrão é inferior ao IWDA e tem alguma descorrelação com o mercado como um todo.
Em relação a este fundo que falei há um tempo, mantém-se o bom desempenho dele, com o rentabilidade 2025 de 9.37, e rentabilidade a 5 anos acima do iwda
Boas!

Chegaste a investir neste ETF? Se sim, tem sido feita a retenção na fonte do IRS dos dividendos?

Obg.
#39
Estou a pensar abrir uma conta na Interactive Brokers, porém, tenho dúvida se esta corretora retém imposto nas distribuições dos ETF's, p. ex., nos ETF's income da JpMorgan com distribuição mensal, denominados em €, e, regra geral, nos domiciliados na Irlanda e Luxemburgo e, na positiva, qual a taxa de retenção que aplicam.
P. ex. a XTB aplica 35% de imposto mas a T212 aplica 0%.
Agradeço informação de quem conheça como funciona a IBKR nesta matéria.
Obrigado.
Guernica
#40
Estou a pensar abrir uma conta na Interactive Brokers, porém, tenho dúvida se esta corretora retém imposto nas distribuições dos ETF's, p. ex., nos ETF's income da JpMorgan com distribuição mensal, denominados em €, e, regra geral, nos domiciliados na Irlanda e Luxemburgo e, na positiva, qual a taxa de retenção que aplicam.
P. ex. a XTB aplica 35% de imposto mas a T212 aplica 0%.
Agradeço informação de quem conheça como funciona a IBKR nesta matéria.
Obrigado.
Tenho lá um ETF distributivo de bonds domiciliado na Irlanda e não fazem qualquer retenção.

Entra com o teu nome e palavra-passe do fórum para responder.