Saltar para o conteúdo
Entrar

Ajuda/Sugestões

Iniciado por Kosta · 7 de fevereiro de 2023 98 respostas 25 885 visitas

#21
Só adicionar que não sei até que ponto os Bancos Portugueses são mais "seguros" que uma Interactive Brokers por exemplo que tem mais de 45 anos de existência.

Se tivesse na tua posição, sem dúvida dividiria o risco por entidades diferentes e punha os ETF's na IB.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#22


Isto é um PPR gerido pela Futuro (seguradora do Grupo Montepio?!).
Chegaste a declarar isto para efeitos de IRS? Porque o seu resgate antecipado pode ter consequências fiscais bastante penalizadoras.
Dado que não dá para sabermos o risco padrão do PPR, fica complicado comparar o resto. Mas para mim é puro lixo.
Negativo, posso resgatar quando quiser.
Comparando os valores de forma "muito a olho", os drawdowns parecem ser maiores. E não compensa nos outros anos.
Parece-me que estás a correr mais risco, sem que o mesmo seja compensado com retornos maiores (comissões pornográficas oblige).
Para além disso, sendo mais um fundo sob a forma de seguro, não temos um ISIN. Não conseguimos fazer comparação com outros produtos.
Essa falta de escrutínio para mim é igual a lixo puro e duro, de quem é é cobarde e não quer comparar-se aos outros (e os bancos e seguradoras que vendem isto, mais os reguladores que permitem, desculpem-me a expressão, podem ir mamar uma ********** à ************** 😡 😠 😡 😠 😡 😠 ).

Concluindo: se puderes resgatar isso sem ter aquele problema do PPR acima, vende isso assim que tiveres escolhido uma carteira de investimento que te deixe dormir bem à noite com os PROs daqui.
Esta informação é puro "gold", eu que sou o detentor dos produtos jamais conseguiria fazer uma analise tão pormenorizada, um de vocês a gerir o meu capital era um investimento com garantias de sucesso.
Podes é optar por uma conta Best Trading Pro, com comissões ligeiramente mais baixas e que funciona numa conta à parte do Best. Mas mesmo assim as comissões são mais altas que por exemplo numa Degiro (por exemplo, no Best Trading Pro, na semana passada paguei 12 paus numa compra que lá fiz para um montante de cerca de 17k, quando na Degiro podia ter sido algo como 1 euro).

Mas neste momento o melhor é focares-te na escolha da carteira.
Depois na escolha do veículo de investimento (Fundos? Index Fund? ETF).
E só depois no banco e/ou correctora onde irás investir.
Inicialmente não faço questão de comprar e vender ETFs com frequência, por isso nem me importo de pagar uma comissão desde que seja um valor aceitável pelo menos até decidir pelas corretoras e como tenho conta no Best....
Ok primeiro a carteira, podes exemplificar?
Só adicionar que não sei até que ponto os Bancos Portugueses são mais "seguros" que uma Interactive Brokers por exemplo que tem mais de 45 anos de existência.

Se tivesse na tua posição, sem dúvida dividiria o risco por entidades diferentes e punha os ETF's na IB.
Não coloco de parte as corretoras, apenas queria evitar inicialmente até ter mais traquejo nisto.
#23
Ok primeiro a carteira, podes exemplificar?
Tens aqui Exemplo de 3 carteiras (Para a semana provavelmente vou colocar mais 3)

https://sitedoinvestidor.pt/dashboards/ETFs-Agr (80% IWDA/20% MTX)
https://sitedoinvestidor.pt/dashboards/ETFs-Mod (50% IWDA/50% MTX)
https://sitedoinvestidor.pt/dashboards/ETFs-Cons (30% IWDA/70% MTX)

IWDA => https://sitedoinvestidor.pt/dashboards/IWDA
MTX => https://sitedoinvestidor.pt/dashboards/MTX

Tb gosto muito (e tenho) EUNA em vez de MTX

EUNA => https://sitedoinvestidor.pt/dashboards/EUNA
"We are drowning in information, while starving for wisdom."
#24
Ok primeiro a carteira, podes exemplificar?
Sinceramente é preferível que leias um pouco sobre investimentos passivos antes de mandares de cabeça para a carteira "x" ou "y" aconselhada por um qualquer desconhecido na internet e depois vires-te a arrepender.

Por exemplo, tens estes 2 livros que te irão ensinar para aí 90% do que é importante neste tipo de investimentos a longo-prazo:

- O pequeno livro do investimento, do John Bogle
- Psicologia do dinheiro, do Morgan Housel

(naturalmente que podes optar pelas versões originais em inglês)

Depois de teres interiorizado como funciona isto do "investimento passivo", poderás começar a escolher a tua carteira de investimentos, a qual deverá passar pelos seguintes activos:

- acções mundiais
- obrigações soberanas
- ouro (activo "optativo" e que não é nada consensual)

Alternativamente, faz o que diz o @Virtua que ele sabe mais do que eu. 😀
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#25
Alternativamente, faz o que diz o @Virtua que ele sabe mais do que eu. 😀
Pk "alternativamente"? Não são mutuamente exclusivos e os livros que recomendaste são bons 😎

EDIT: Pode começar devagar com uma carteira que lhe agrada ao mesmo tempo que se educa e lê os livros
"We are drowning in information, while starving for wisdom."
#26
Bom dia, o EUNA não é demasiado conservador ?
#27
Bom dia, o EUNA não é demasiado conservador ?
1) Não olhes individualmente para os activos, olha para a carteira como um todo;

E

2) Como assim "demasiado conservador" ?
#28
1) sim eu sei mas.
2) Sei que é um ETF de Obrigações mas parece demasiado conservador a maior participação que tem é em depósitos a prazo.
#29
1) sim eu sei mas.
2) Sei que é um ETF de Obrigações mas parece demasiado conservador a maior participação que tem é em depósitos a prazo.

Anexos

  • Screenshot_2.png
#32
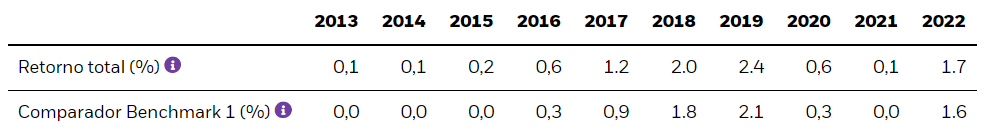
BlackRock ICS US Dollar Liquidity Fund
Quando o "Depósito a prazo"/money market está a dar 4.5% não tenho problema nenhum em que eles tenham bastante disso 😆
"We are drowning in information, while starving for wisdom."
#33
Tens aqui Exemplo de 3 carteiras (Para a semana provavelmente vou colocar mais 3)

https://sitedoinvestidor.pt/dashboards/ETFs-Agr (80% IWDA/20% MTX)
https://sitedoinvestidor.pt/dashboards/ETFs-Mod (50% IWDA/50% MTX)
https://sitedoinvestidor.pt/dashboards/ETFs-Cons (30% IWDA/70% MTX)

IWDA => https://sitedoinvestidor.pt/dashboards/IWDA
MTX => https://sitedoinvestidor.pt/dashboards/MTX

Tb gosto muito (e tenho) EUNA em vez de MTX

EUNA => https://sitedoinvestidor.pt/dashboards/EUNA
Depois de teres interiorizado como funciona isto do "investimento passivo", poderás começar a escolher a tua carteira de investimentos, a qual deverá passar pelos seguintes activos:

- acções mundiais
- obrigações soberanas
- ouro (activo "optativo" e que não é nada consensual)
Vamos lá ver, eu agradeço muito o vosso empenho mas no meu entender isto é matéria para um nível mais avançado, nesta fase apenas pretendo aplicar o capital em CA, DP, PPR/FI, ETF, o mais breve possível para aproveitar a baixa dos mercados e as taxas de juro mais atrativas, algo básico para vocês mas complexo para mim porque dentro destes produtos existem centenas ou milhares de opções e nem todas válidas como ficou patente num post anterior em que foram consideradas por lixo. As ações, obrigações avulso e outros ativos ficam para mais tarde precisamente por eu ainda não ter conhecimentos para tal.

Gosto muito de ler e inclusive já li alguma coisa sobre investimentos mas nada se compara ao conhecimento transmitido por quem já trilhou o caminho que estou a iniciar, há duvidas e questões que não podemos fazer a um livro.

Dito isto e se ainda me quiserem ajudar façamos o seguinte exercício tendo em conta que apenas 10% iriam para certificados.

43 anos, sem filhos (a trabalhar para isso), sem dividas e com 500k para investir a longo prazo com um nível de risco moderado, onde e em que percentagem aplicariam o capital dentro dos produtos que referi?

Podem fazer referencia á opção em especifico dentro dos produtos para eu não ter de perguntar mais tarde, ex: ETF # S&P500
#34
Vamos lá ver, eu agradeço muito o vosso empenho mas no meu entender isto é matéria para um nível mais avançado, nesta fase apenas pretendo aplicar o capital em CA, DP, PPR/FI, ETF, o mais breve possível para aproveitar a baixa dos mercados e as taxas de juro mais atrativas, algo básico para vocês mas complexo para mim porque dentro destes produtos existem centenas ou milhares de opções e nem todas válidas como ficou patente num post anterior em que foram consideradas por lixo. As ações, obrigações avulso e outros ativos ficam para mais tarde precisamente por eu ainda não ter conhecimentos para tal.
😆 😆 😆 😆 😆

Gargalhei (não me leves a mal).

Quando falo em acções, obrigações, naturalmente que não falo em investir directamente X na Amazona ou Y na Meitabook, ou Z nas obrigações da República das Bananas.

Falo naturalmente em investir nisso tudo, mas através da forma mais simples de o fazer (FIs ou ETFs), sem teres de andar a comprar individualmente 1000 acções (só o trabalho, fonix!) ou 100 obrigações.

Por isso te digo para primeiro leres aqueles 2 livros. Se já estás "retirado", tens tempo para ler 400 páginas em 2 ou 3 semanas. Ou num mês ou dois, que é indiferente para quem ainda tem uns 40 anos de vida pela frente.

E não tenhas pressa para investir agora porque "quero beneficiar do fundo". O fundo foi atingido há várias semanas. Mudou alguma coisa quando o SP500 estava a 3400 pontos face agora que está a 4100 pontos?

Gosto muito de ler e inclusive já li alguma coisa sobre investimentos mas nada se compara ao conhecimento transmitido por quem já trilhou o caminho que estou a iniciar, há duvidas e questões que não podemos fazer a um livro.

Dito isto e se ainda me quiserem ajudar façamos o seguinte exercício tendo em conta que apenas 10% iriam para certificados.

43 anos, sem filhos (a trabalhar para isso), sem dividas e com 500k para investir a longo prazo com um nível de risco moderado, onde e em que percentagem aplicariam o capital dentro dos produtos que referi?

Podem fazer referencia á opção em especifico dentro dos produtos para eu não ter de perguntar mais tarde, ex: ETF # S&P500
10% é cash então, logo 90% será para investimento.

Pergunta: qual é percentagem de perdas momentâneas que estás disposto a perder (não sei o que é isso do risco moderado)?

Pegas nessa percentagem e assume que um fundo/ETF de acções mundial pode ter perdas de 50% (nos últimos 25 anos foi o que aconteceu...sendo que o MSCI World em Euros esteve em perdas nominais entre 2000 e 2013... e as reais deve ter sido mais 2 ou 3 anos, só para teres um pouco de perspectiva) para chegares à percentagem alocada às acções. Depois é escolher um fundo/ETF de obrigações (o @Virtua já sinalizou 2 ETFs).

Se queres saber qual é a alocação modelo da minha carteira, será algo como (investido tudo através de ETFs):

- 60% acções
- 20% obrigações
- 20% ouro

PS: Com esses valores, não invistas apenas num ETF de acções mundiais. Reparte entre 2 ou 3 ETFs diferentes, mas de gestoras diferentes. "Não ter os ovos, etc etc etc já diz o povo".
#35
BlackRock ICS US Dollar Liquidity Fund
Quando o "Depósito a prazo"/money market está a dar 4.5% não tenho problema nenhum em que eles tenham bastante disso 😆
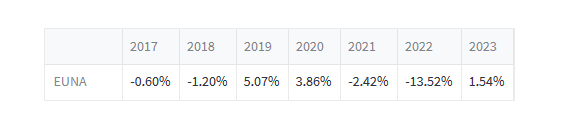
Mas diz-me uma coisa, é um ETF que está negativo á alguns anos 2020/2021/2022 o que te leva a investir nele ?
Achas que as obrigações vão começar a subir ?
O que vês nesse fundo ?

Obrigado
#36
Mas diz-me uma coisa, é um ETF que está negativo á alguns anos 2020/2021/2022 o que te leva a investir nele ?
Achas que as obrigações vão começar a subir ?
O que vês nesse fundo ?

Obrigado
Estás a olhar para o ângulo errado (mais 1x, estás a olhar para o activo de forma isolada, quando deves é olhar para a carteira como um todo).

As obrigações (tal como o ouro) servem para servir de contrabalanço numa carteira, para aparar as quedas em bear markets (já agora, os CA correspondem a obrigações a 3 meses, mas não digas a ninguém) e te deixarem dormir bem à noite.

Se a única coisa importante fossem as rentabilidades, então estaríamos todos a escolher um ETF 2x (alavancado). No entanto direi que 99,99% dos investidores não está preparado para a sua volatilidade (e têm toda a razão!)
#37
Mas diz-me uma coisa, é um ETF que está negativo á alguns anos 2020/2021/2022 o que te leva a investir nele ?
Achas que as obrigações vão começar a subir ?
O que vês nesse fundo ?

Obrigado
Estás a olhar para o ângulo errado (mais 1x, estás a olhar para o activo de forma isolada, quando deves é olhar para a carteira como um todo).

As obrigações (tal como o ouro) servem para servir de contrabalanço numa carteira, para aparar as quedas em bear markets (já agora, os CA correspondem a obrigações a 3 meses, mas não digas a ninguém) e te deixarem dormir bem à noite.

Se a única coisa importante fossem as rentabilidades, então estaríamos todos a escolher um ETF 2x (alavancado). No entanto direi que 99,99% dos investidores não está preparado para a sua volatilidade (e têm toda a razão!)
Estás a olhar para o ângulo errado (mais 1x, estás a olhar para o activo de forma isolada, quando deves é olhar para a carteira como um todo).

Não estou, e percebo a diversificação, a única coisa que não estou a entender é o seguinte, se não estiver a ver que o ETF tem perspetivas de valorizar então também não me serve em carteira pois se continuar a perder valor ainda fico pior que deixar o dinheiro exposto á inflação.
Por isso estar a fazer a pergunta do porque este ETF.
#38
Então porque deixas 10% da tua carteira em CAs?

Estás a perder dinheiro também face à actual inflação 😉
#39
Então porque deixas 10% da tua carteira em CAs?

Estás a perder dinheiro também face à actual inflação 😉
Isso é o que eu disse se penso que vou ficar negativo no ETF mais vale ficar exposto á inflação ou aplicar em Certificados de Aforro.
#40
Mas sabes que estás a perder nos CAs certo? Logo por essa bitola não devias meter nada em CAs.

E como é que consegues concluir ex-ante que um ETF de obrigações vai ter perdas?

Entra com o teu nome e palavra-passe do fórum para responder.