Saltar para o conteúdo
Entrar
Fixo

Fundos de Investimento ( Mutual Funds - SICAV )

Iniciado por D@emoon · 3 de outubro de 2022 5 971 respostas 1 059 991 visitas

#5961
O Fundo pode endividar-se até ao limite de 25% do seu ativo total para fazer face a necessidades de investimentos em ativos imobiliários ou de liquidez. A aquisição de imóveis cuja contraprestação seja diferida no tempo é considerada para efeitos da determinação dos limites ao endividamento. Para a contratação de empréstimos serão tidos em consideração os prazos, os custos, o indexante e o spread dos respetivos empréstimos, de acordo com as condições de mercado à data da contratação dos mesmos.
Tal como não adquirir imóveis para habitação, é uma estratégia, não uma restrição.
Os imóveis detidos pelo Fundo correspondem a prédios urbanos ou frações autónomas, prédios rústicos ou mistos, projetos de construção ou reabilitação, destinados a arrendamento, promoção ou qualquer outra forma de exploração onerosa legalmente admissível que gere rendimento para o Fundo, bem como para revenda, destinados ao comércio, habitação, serviços, indústria, logística, turismo ou outra atividade que seja legalmente admissível e justificável do ponto de vista económico.
fonte: Prospeto e Regulamento de Gestão
#5962
Não, é um fundo como os outros, que se pode alavancar, mas como já foi dito variadissimas vezes até pelo ex CEO, não o faz, pelo menos a nível bancário, pode-o fazer de outras formas, como por exemplo comprar um ativo por 100M€ e pagar só 50M€ e o restante pagar nos anos seguintes, também pode ser considerado alavancagem.
A alavancagem bancária iria reduzir a rentabilidade, pois iria ter os juros a pagar pelo fundo. Já nem falo do risco de crédito.
🙏1

🙏 Obrigado · 1

Quem reagiu

🙏 Obrigado · 1

#5964
A alavancagem bancária iria reduzir a rentabilidade, pois iria ter os juros a pagar pelo fundo. Já nem falo do risco de crédito.
Já o ex-CEO dizia, que os clientes queriam apenas risco imobiliário no seu investimento, não também risco de crédito.

Espero que a estratégia se mantenha, tanto nisso como no afastamento do setor habitacional.
🙏2

🙏 Obrigado · 2

Quem reagiu

🙏 Obrigado · 2

#5965
Se bem se lembram, quando iniciamos o fórum em outubro de 2022, começamos com um dia verdinho nos mercados, e hoje como vai ser? os mercados vão dar as boas vindas com um dia positivo? 😂
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
★ Uma das mais úteis
#5967
Uma pernada de um CEO e começamos no vermelhinho 😆 ?
Hoje é dia de verde, temos de recuperar uma parte das quedas, depois logo se vê, o importante é aproveitarem as quedas para irem comprando mais barato, e não só carregarem no Property 😂

Editado 9 de novembro de 2026, 12:53

"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5968
Este print tem exatamente 10 anos

"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5969
Este print tem exatamente 10 anos

Veio-te naquelas cenas do google photos de memórias? 😆
"We are drowning in information, while starving for wisdom."
#5970
Veio-te naquelas cenas do google photos de memórias? 😆
Exactamente, tinha partilhado com alguém 😆
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
★ Uma das mais úteis
#5971
Comprar o índice já não é diversificar

in Funds People https://fundspeople.com/pt/comprar-o-in ... versificar

Durante anos, comprar o índice foi a forma mais simples de diversificar uma carteira de ações. Mas os índices globais, norte-americanos e emergentes dependem cada vez mais de um número reduzido de empresas. Quando deixa, então, essa escolha de ser a opção de baixo risco para passar a ser uma aposta concentrada? E o que impede mais investidores de se afastarem do índice?

Foram estas as perguntas que lançaram o pequeno-almoço organizado pela FundsPeople, em parceria com a MFS Investment Management, em Lisboa, que juntou Filipa Almeida, Subdiretora responsável pela equipa de seleção de fundos da DWM do Millennium bcp, Gonçalo Câmara Pestana, Diretor Aconselhamento Financeiro do BPI Wealth Management, Virgílio Garcia, partner da Sixty Degrees SGOIC, e a equipa da MFS Investment Management. O diagnóstico foi partilhado por todos: os índices estão hoje muito concentrados. As diferenças surgiram na leitura do risco e na forma de lhe responder.

Baixo custo, mas já não baixo risco
Virgílio Garcia abriu o debate com números. “Se olharmos para o S&P 500, os dez maiores nomes representam 39% do índice. Há dez anos, eram 19%”, lembrou. Quem compra o mercado está, por isso, “basicamente a fazer a mesma aposta”, a da inteligência artificial. E nem a diversificação geográfica resolve o problema: “Comprar mega caps norte-americanas ou comprar TSMC ou Samsung é igual”.

Mais do que a concentração, preocupa-o o que está por trás dela. “O problema é que estas dez ações representam apenas 32% dos lucros”, ou seja, pesam mais no índice do que nos resultados. Além disso, “não há almofada de valorização”: a earnings yield, o rendimento implícito nos lucros, ronda os 5%, praticamente o mesmo que rendem as treasuries a dez anos. A conclusão é clara: “Diversificar através do mercado continua a ser a opção de baixo custo. Mas já não é a de baixo risco”.

A equipa da MFS subscreveu o diagnóstico. “É claramente uma aposta concentrada”, afirmou, sublinhando que “acrescentar mais empresas não significa necessariamente estar diversificado”. Quem compra o índice fica dependente “não só dos lucros de um pequeno grupo de empresas, mas também das expectativas do mercado sobre esses lucros”. E, por vezes, as empresas batem as previsões com “números muito bons” e, ainda assim, assiste-se a “grandes quedas ou grandes oscilações”. Daí o aviso: “O importante é que o investidor saiba realmente o que detém, porque isto pode mexer”.

Também Gonçalo Câmara Pestana considera que “já estamos muito concentrados” e que fazer o mesmo que os índices “está a tornar-se uma estratégia arriscada”. E o fenómeno não se limita aos EUA. “Lembro-me de, no passado, falarmos da dinâmica dos mercados emergentes como um grupo, a partir dos fundamentais das economias”. Hoje, o índice emergente depende em grande medida de três tecnológicas: Samsung, SK Hynix e Taiwan Semiconductor, refere o responsável.

Os fundamentais estão lá, mas a fasquia subiu
Mas estará esta concentração justificada? Para Filipa Almeida, é essa a pergunta que hoje paira sobre o mercado: “Estamos numa bolha?” E respondeu com outra: “Quando temos empresas com um crescimento de lucros tão forte e com vantagens competitivas tão fortes, faz sentido questionar esses lucros?” Os fundamentais, sublinha, “estão lá”, e o crescimento começa a chegar também ao segmento value: “O mercado continua concentrado, mas, em termos de retornos, a história está a mudar”. O reverso é o preço, “obviamente elevado”: “Não há espaço para desilusões, e isso vai certamente trazer alguma volatilidade”.

Os números ajudam a perceber porquê. “No início do ano, a expectativa de crescimento dos lucros por ação do S&P 500 era de 15%. Agora estamos a falar de 30%”, recordou Gonçalo Câmara Pestana. “As empresas estão a cumprir e a superar as previsões”. Só que “a fasquia está agora mais alta”.

É aí que a equipa da MFS coloca o risco. Ao contrário da bolha tecnológica dos anos 90, quando as valorizações chegavam às 100 vezes os lucros, o mercado desconta hoje lucros e fundamentais melhores. O perigo surge se as empresas começarem a falhar face às expectativas, porque, com lucros mais baixos, os múltiplos disparam. “Talvez seja esse o risco que não estamos a ver neste momento”.

E o efeito dominó, com as empresas de inteligência artificial a alimentarem-se umas às outras? Filipa Almeida admite que é “provavelmente um dos maiores” riscos do tema, mas não vê como evitá-lo: “Não há outra forma de navegar este mercado sem esse tipo de risco”.

Diferenciar tem um preço
Se comprar o índice é, afinal, uma aposta concentrada, onde está a verdadeira diferenciação? Para a equipa da MFS, é difícil encontrá-la: “É um mercado muito estreito”. Na maioria dos fundos, há “quatro ou cinco nomes que vão estar no top 10”. Na MFS, “uma gestora muito ativa”, a opção tem sido outra: “Nos nossos fundos globais, estamos maioritariamente subponderados nos EUA face ao benchmark”. E o que trava os restantes investidores? “É um medo absoluto de ficar de fora. Tem sido bastante simples obter retornos muito bons, e é muito difícil não ter certos setores e certos nomes, porque se pode ter um ano terrível”.

Para Virgílio Garcia, “diferenciação, hoje, significa deter negócios que não dependam da IA nem do capex”: empresas com “ativos reais e verdadeiros compounders”, que crescem de forma consistente. Mas isso exige “um horizonte temporal diferente do próximo trimestre e admitir que se pode estar errado face ao benchmark durante 12 a 18 meses”. E aí está a dificuldade: “A forma como o mercado olha para nós é como nos saímos este ano ou este trimestre”.

Filipa Almeida reconhece que, enquanto os motores de retorno continuarem concentrados, “é muito difícil ter uma carteira verdadeiramente diversificada”. Mas acredita que a gestão ativa vai fazer a diferença, porque “há muita volatilidade e muitas oportunidades para aproveitar, se o trabalho for bem feito”. Na seleção de fundos, procura sobretudo flexibilidade. “Os gestores que estou a ver com pior desempenho este ano não falharam necessariamente nas suas escolhas de investimento, simplesmente não tiveram expostos a determinados nomes que tiveram um desempenho particularmente forte”. Por isso, cada vez mais procuro gestores que questionem também aquilo em que não estão investidos. “Posso concordar ou não com essas visões, mas preciso de ver que o trabalho foi feito”.

Gonçalo Câmara Pestana lembra a pressão sobre os gestores: “Quem gere um fundo tem dificuldade em estar subponderado, porque pode ser muito penalizado”. A sua equipa, que não gere fundos, não tem essa restrição e, na alocação, aceita o custo de ser diferente: “Não nos importamos de estar desviados do mercado”. Apostas como o equal weight, a saúde ou os setores mais defensivos não estão a correr bem, mas “essas partes da carteira vão ajudar-nos no longo prazo”. O essencial é “falar com os clientes e explicar-lhes as dinâmicas dos mercados”, porque, “no longo prazo, esta é uma forma mais equilibrada de abordar os mercados”.
"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!
#5972
Um dos principais motivos de sermos mais pobres que outros na Europa são os salários, mas também não será por não investirmos que também somos mais pobres por isso?
Portugal entre os países da UE onde as famílias menos investem nos mercados de capitais

In Funds People https://fundspeople.com/pt/portugal-ent ... e-capitais

A Associação dos Mercados Financeiros da Europa (AFME), em colaboração com 11 organizações europeias e internacionais, publicou a nona edição do relatório União dos Mercados de Capitais: indicadores-chave de desempenho. A edição de 2026 avalia os progressos da União Europeia (UE) na construção de mercados de capitais mais profundos, integrados e competitivos, comparando o desempenho europeu com o de outras grandes economias mundiais. O documento analisa também a evolução registada em cada um dos Estados-Membros.

Entre os vários indicadores analisados, o relatório destaca a capacidade das famílias para investir em instrumentos dos mercados de capitais. Na União Europeia, ao longo da última década, registou-se um crescimento modesto das poupanças per capita aplicadas nestes instrumentos, revelando uma evolução pouco expressiva do investimento das famílias nos mercados financeiros.

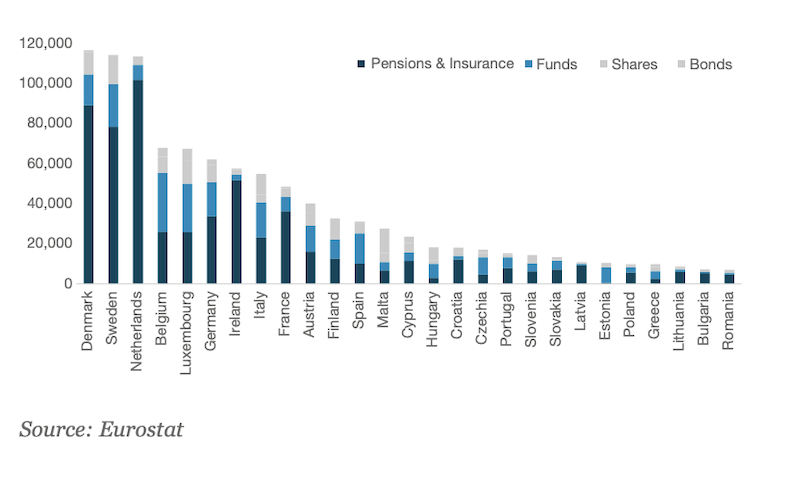
No início de 2026, o valor médio das posições das famílias em instrumentos dos mercados de capitais na UE situava-se nos 48 mil euros por pessoa, praticamente inalterado, em termos reais, face aos 46 mil euros registados em 2017. Quanto à distribuição destes investimentos, os produtos de pensões e seguros concentravam a maior parcela das poupanças (59%), seguidos das unidades de participação em fundos de investimento (24%), das participações diretas em ações cotadas (11%) e das obrigações (6%).

De acordo com dados do Banco Central Europeu, relativos ao segundo trimestre de 2026, os ativos dos fundos de pensões da área do euro encontravam-se predominantemente investidos em fundos (37%), obrigações (28%) e ações cotadas (14%), proporcionando às famílias uma exposição indireta aos mercados de capitais.

A AFME salienta que a evolução da poupança das famílias europeias foi condicionada por vários choques económicos ao longo da última década, nomeadamente pelo episódio inflacionista que se seguiu à pandemia, em 2021 e 2022. "Estes acontecimentos corroeram parcialmente o valor real das poupanças, cuja recuperação tem sido apenas parcial nos últimos anos", referem.

UE fica atrás das principais economias mundiais
Quando comparada com outras grandes economias, a União Europeia apresenta níveis relativamente baixos de poupança das famílias investida em instrumentos dos mercados de capitais, apesar de registar uma taxa de poupança global elevada. Nos Estados Unidos, o valor médio das poupanças aplicadas em instrumentos de mercado ascende a 253 mil euros por pessoa, em paridade de poder de compra, bastante acima dos 121 mil euros da Austrália e dos 58 mil euros do Reino Unido.

Na maioria destas economias, os ativos associados a sistemas privados de pensões representam a maior parcela do património financeiro das famílias investido nos mercados. Os Estados Unidos distinguem-se, contudo, pela maior diversificação da sua base de poupança, com os fundos de investimento e as participações diretas em ações a assumirem um peso significativamente superior, a par dos produtos de pensões.

Portugal entre os países com menor investimento
No contexto europeu, existem diferenças expressivas entre os estados-membros quanto ao montante das poupanças aplicadas em instrumentos dos mercados de capitais. Suécia, Dinamarca e Países Baixos destacam-se pelos valores mais elevados por adulto, uma realidade explicada, sobretudo, pelo maior peso dos sistemas e veículos de pensões privados na composição do património financeiro das famílias. Em contrapartida, os países da Europa Central e Oriental tendem a apresentar os níveis mais baixos de investimento.

Portugal integra também o grupo dos países com menor participação das famílias nos mercados de capitais. O montante médio investido por pessoa em instrumentos de mercado não chega aos 20 mil euros, ficando bastante aquém da média europeia, que se situa nos 48 mil euros. Este diferencial evidencia a reduzida expressão do investimento das famílias portuguesas nestes instrumentos e a distância que ainda separa Portugal dos países europeus onde a poupança está mais direcionada para os mercados financeiros.

"O risco vem de não saber o que se está a fazer" - Warren Buffett Não enviem mensagens privadas, exponham as dúvidas com a comunidade!

Entra com o teu nome e palavra-passe do fórum para responder.